
한미반도체 성장 촉매제: 한국의 신규 메가 팹 - 메릴린치
매수5개월 전
376,000원일 때 작성
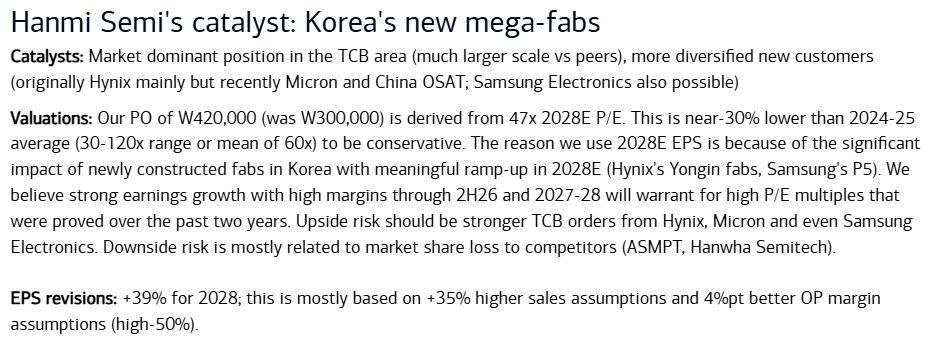
촉매제 (Catalysts): TCB(열압착 본딩) 분야의 시장 지배적 위치 (경쟁사 대비 월등히 큰 규모)
신규 고객사 다변화 (기존에는 주로 SK하이닉스 위주였으나, 최근 마이크론 및 중국 OSAT로 확대; 삼성전자 공급 가능성도 있음)
가치평가 (Valuations): 당사의 목표주가(PO)는 420,000원(기존 300,000원)으로, 2028년 예상 P/E(주가수익비율) 47배를 적용하여 산출되었습니다. 이는 보수적인 접근을 위해 2024~2025년 평균치(30~120배 범위, 평균 60배)보다 약 30% 낮은 수준입니다.
2028년 예상 EPS(주당순이익)를 기준 연도로 사용하는 이유는 2028년에 유의미한 본격 가동(Ramp-up)이 예상되는 한국의 신규 건설 팹(SK하이닉스 용인 팹, 삼성전자 P5)이 미치는 영향이 매우 크기 때문입니다.
당사는 2026년 하반기 및 2027~2028년 동안 높은 마진을 동반한 강력한 이익 성장이 지난 2년간 증명된 높은 P/E 배수를 정당화할 것으로 판단합니다.
상방 리스크 (Upside risk): SK하이닉스, 마이크론, 나아가 삼성전자로부터의 예상을 뛰어넘는 TCB 수주.
하방 리스크 (Downside risk): 주로 경쟁사(ASMPT, 한화세미텍 등)에 의한 시장 점유율 하락.
EPS (주당순이익) 조정: 2028년 예상치 +39% 상향 조정되었습니다. 이는 주로 매출 추정치 35% 상향 및 영업이익률(OP margin) 4%p 개선 가정(50% 후반대 수준)을 기반으로 합니다.
5
투자 유의사항
모든 투자 의사결정에 대한 책임은 전적으로 투자자 본인에게 있으며, 서비스 내 정보를 활용해 발생한 금전적 손실이나 법적 문제에 대해서 작성자와 당사는 어떠한 법적 책임도 지지 않습니다.