
2026.11.20 전일 종가 10,980원 · 전 거래일 대비 -0.18% · 시가총액 644억 · KOSCOM 종가 기준
1.기업 및 종목 개요
기도산업은 기술 아우터를 제조하는 회사다. 모터사이클 기술 아우터에서 출발해 방수 의류 전문성을 쌓았고, 이를 기술 의류와 캐주얼 아우터로 넓혀 왔다. 현재 제품군은 패션·아웃도어·모터사이클로 구성된다.
회사는 1980년 설립 이후 개발과 제조를 이어 왔다고 소개한다. 방수성과 복잡한 봉제가 필요한 아우터를 다뤄 온 경험이 현재의 제품 범위와 해외 생산 운영의 기반이다.
KRX 주식발행 내역상 기도산업은 2026년 8월 21일 코스닥에 신규상장했다. 상장 관련 발행주식수는 586만707주, 액면가는 500원이며 발행사유는 유상증자다. 2026년 7월 29일 신주발행 공고에는 박장희가 대표이사로 기재돼 있다.
2.비즈니스 모델
기도산업은 해외 브랜드 바이어가 요구하는 기술 아우터를 개발·생산해 공급하는 OEM 구조로 운영된다. 회사는 고객 브랜드의 원칙과 가이드라인을 이해하고 제품 요구를 생산에 반영하는 장기 파트너십을 지향한다.
고객·판매 구조
판매 대상은 패션·아웃도어·모터사이클 브랜드다. 회사는 유럽·북미 고객용 심실링 레인웨어와 전 세계 선도 브랜드용 프리미엄 아우터를 소개한다. 매출은 고객 주문에 맞춰 제품을 생산·공급하는 과정에서 발생한다.
정정 반기보고서의 매출집중도 주석은 외부고객 A사와 B사의 당반기 매출액·비율을 익명으로 제시한다. A사 매출은 205억5,062만원으로 매출의 15.11%, B사 매출은 5억886만원으로 0.37%다. 수주현황에서는 바이어별 수주 세부를 영업상 주요 기밀로 생략한다.
제조·소싱·R&D의 결합
제조는 축적한 봉제 노하우로 기능성 의류를 구현하는 역할이다. 소재 소싱은 제품 설계와 원가 관점에서 내부 조달 역량을 활용하고, R&D는 새로운 기술과 연구를 디자인·개발에 반영한다. 수익성은 주문 제품의 사양과 생산지 운영, 소재·인건비·환율, 바이어와의 가격 협의에 영향을 받는다.
3.산업 및 경쟁 환경
의류 OEM 산업은 브랜드가 디자인·상품기획·마케팅을 맡고 제조사가 생산 인프라와 기술력을 제공하는 분업 구조다. 바이어가 원부자재를 지정하는 경우가 많아 생산지의 인건비, 소재·공정 대응력, 납기와 품질 관리가 운영 경쟁력으로 이어진다.
반기보고서에서 회사가 인용한 시장 자료에 따르면 2023년 글로벌 스포츠웨어 소매시장은 약 3,950억달러였고, 2024~2028년 연평균 성장률은 6~7%로 전망됐다. 국내 2023년 아웃도어 시장은 5조4,100억원, 스포츠 시장은 9조9,500억원으로 집계됐다. 글로벌 모터사이클 시장은 2024년 약 1,560억달러, 2025년 약 1,581억달러로 제시됐다. 이는 모터사이클 의류만의 시장 규모가 아니라 관련 수요 환경을 보여 주는 지표다.
고기능성 아웃도어·모터사이클 의류는 방수·방풍·투습·내구성과 안전 기준, 복잡한 봉제 공정을 함께 요구한다. 기도산업은 심실링, 웰딩, 다운 자동 충전과 CE 인증 대응 경험을 경쟁 요소로 제시한다.
4.핵심 제품 및 서비스
기도산업은 패션, 아웃도어, 모터사이클의 세 축으로 기술 아우터를 공급한다. 소재·봉제·기능을 결합해 사용 환경에 맞는 제품을 구현하는 것이 공통점이다.
패션: 유럽·북미 고객용 고품질 심실링 레인웨어를 생산한다. 회사는 패션과 스포츠웨어의 경계가 가까워지는 흐름에서 편안함과 기능성을 결합한 제품을 강조한다.
아웃도어: 초경량 레인웨어부터 다운·합성충전재 제품까지 직물 기반의 기술 아우터를 제공한다. 회사는 한국에서 초기 고어텍스 인증 벤더 가운데 하나로 소개되며, 방수 의류 경험을 바탕으로 아웃도어·퍼포먼스 스포츠·등산용 의류 브랜드와의 협업을 제시한다.
모터사이클: 가죽·텍스타일 재킷, 팬츠, 수트를 다룬다. 어드벤처·투어링·레이싱 용도에서 안전성, 착용감, 내구성을 함께 고려하는 복잡한 의류 제작이 이 제품군의 특징이다.
서비스는 제조, 소재 소싱, R&D로 구성된다. 제조가 제품 구현을 맡고, 소싱은 설계·원가 관점의 소재 선택을 지원하며, R&D는 새로운 기술과 연구를 제품 개발에 반영한다.
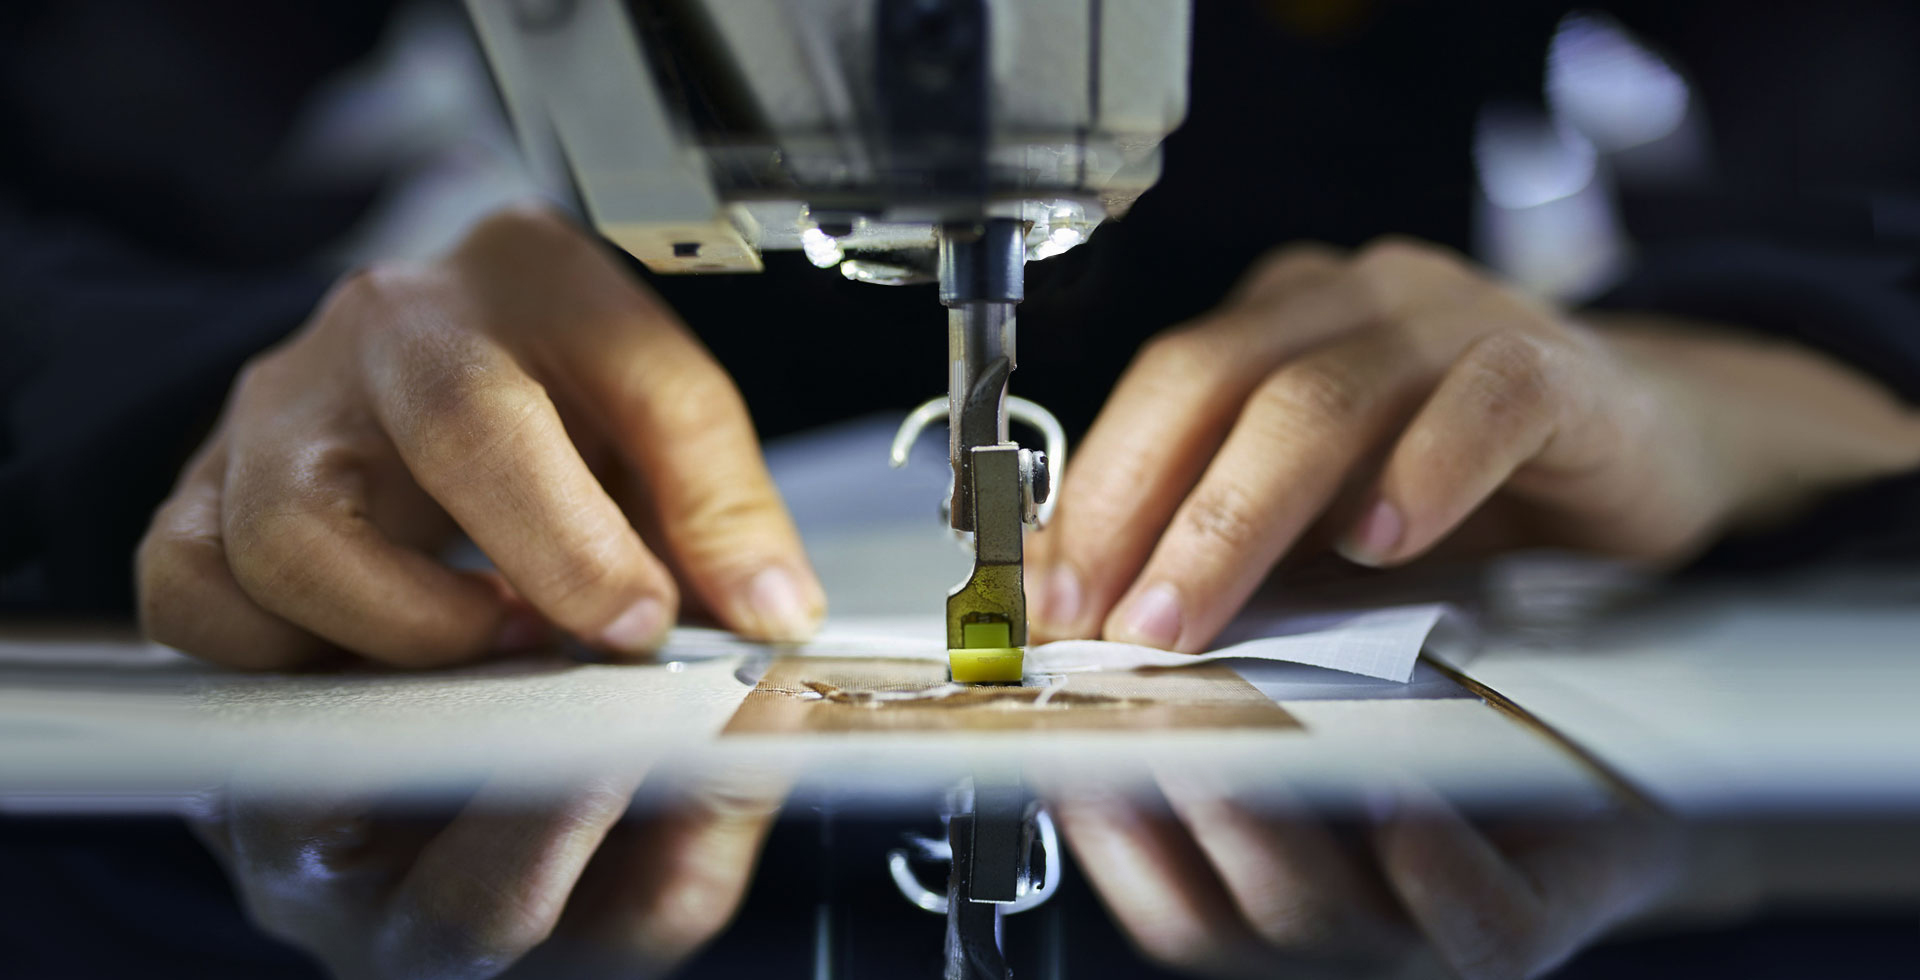
▲ 의류 봉제 공정 클로즈업 — 원본 출처
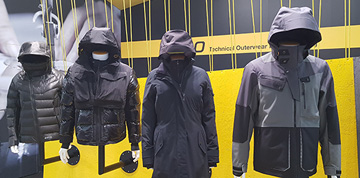
▲ 기도산업의 테크니컬 아우터웨어 제품 전시 — 원본 출처
5.성장 전략
기도산업의 성장축은 모터사이클 기술 아우터와 방수 의류에서 축적한 전문성을 패션·아웃도어·캐주얼 아우터에 적용하는 데 있다. 하나의 의류 카테고리에 머무르기보다 소재와 봉제 역량을 서로 다른 아우터 수요에 연결하는 방식이다.
생산 네트워크
공식 홈페이지는 베트남 하노이·빈, 인도네시아 자야·물리아, 미얀마 양곤, 방글라데시 다카의 생산거점을 제시한다. 지도에는 방글라데시 나라양간지의 AEPZ 주소도 표시돼 있다. 회사는 이 네트워크가 협업, 작업 흐름, 효율과 품질을 위한 기반이라고 설명한다.
책임 기준의 운영
회사는 고객의 CSR 규정을 준수하고 임직원 복지, 작업장 안전, 교육을 중요한 운영 요소로 소개한다. 고객 브랜드의 품질·책임 기준을 생산 현장에서 충족하는 역량은 장기적인 주문 대응의 기반이 된다.
▲ 방수 원단·지퍼 적용 예시 — 원본 출처
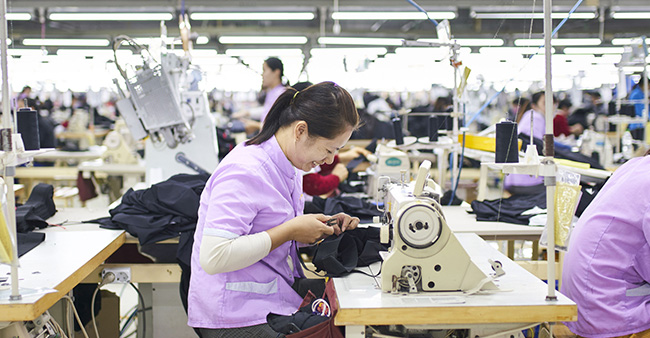
▲ 의류 생산시설 봉제 라인 — 원본 출처
6.최근 주주들의 기대 및 우려
[기대]
기도산업은 모터사이클 의류에서 축적한 방수·고기능성 봉제 역량을 패션과 아웃도어로 넓혀 왔다. 4개국 해외 생산거점과 소재 소싱·R&D를 결합한 운영은 여러 브랜드의 기술 아우터 주문에 대응하는 기반이다. 2026년 상반기에는 연결 매출이 전년 동기보다 소폭 줄었지만 영업이익과 영업이익률이 개선됐다.
[우려]
실적은 바이어 주문의 제품 구성, 생산지 가동, 소재·인건비·환율과 가격 협의의 영향을 받는다. 2026년 상반기 A사 매출 비중은 15.11%였으며, 바이어별 수주 세부는 영업상 주요 기밀로 생략돼 있다.
상반기에는 영업이익 증가에도 금융비용 증가와 지분법손익 감소로 연결순이익이 전년 동기보다 줄었다. 6월 말 연결 재고자산은 959.9억원으로 전년 말 543.8억원보다 늘었고, 상반기 영업활동현금흐름은 216.2억원 유출이었다. 재고와 주문·생산 운영에 묶이는 자금이 손익과 함께 중요한 변수다.
7.실적 리뷰
2026년 10월 8일 제출된 **[정정] 반기보고서(2026.06)**의 연결 재무제표 기준이다. 금액 단위는 억원이며, 반기는 1~6월 누적 실적이다.
기간·기준 | 매출액 | 영업이익 | 연결당기순이익 | 영업이익률 |
|---|---|---|---|---|
2026년 상반기 누적·연결 | 1,360.3 | 62.9 | 10.8 | 4.6% |
2025년 상반기 누적·연결 | 1,390.3 | 34.6 | 128.4 | 2.5% |
2025년 연간·연결 | 3,465.5 | 321.9 | 353.3 | 9.3% |
2026년 상반기 매출은 전년 동기보다 2.2% 줄었으나 영업이익은 81.6% 늘었다. 매출총이익이 219.0억원에서 232.7억원으로 증가하고 판매비와관리비가 184.4억원에서 169.8억원으로 감소하면서 영업이익률이 높아졌다.
반면 금융수익은 102.8억원에서 69.2억원으로 줄고 금융비용은 80.3억원에서 123.3억원으로 증가했다. 지분법손익은 전년 동기 91.1억원 이익에서 0.5억원 손실로 바뀌어, 연결순이익은 128.4억원에서 10.8억원으로 감소했다.
상반기 제품 매출은 아웃도어 976억9,800만원과 모터사이클 365억6,500만원이 중심이었다.
8.주주 구성 및 지배구조
2026년 6월 30일 기준 최대주주 및 특수관계인·5% 이상 보유 현황은 다음과 같다.
구분 | 보유주식수 | 지분율 |
|---|---|---|
박장희 | 3,730,965주 | 83.03% |
기도산업 자기주식 | 529,557주 | 11.78% |
아코디스㈜ | 233,185주 | 5.19% |
박장희는 최대주주이자 대표이사다. 반기보고서는 2026년 8월 21일 상장 때 박장희 대표이사의 구주 35만주 매출과 신주 발행이 있었음을 설명한다. 보고서 제출일 기준 박장희의 보유주식수는 338만965주, 지분율은 57.69%로 기재됐다. 이는 6월 30일 기준 지분표와 상장 이후 지분 변동을 반영한 수치다.
회사는 2026년 4월 자기주식 17만주를 이익소각했고, 6월 30일 현재 자기주식 52만9,557주를 보유하고 있다.
9.주요 계열사
2026년 6월 30일 기준 계열회사 현황 요약표에서 기도산업 기업집단은 비상장 계열회사 6개를 보유한 것으로 제시된다. 타법인출자 현황 요약표도 경영참여 목적의 비상장 출자회사 6개를 제시한다. 계열회사 현황과 타법인출자 현황은 공시상 서로 다른 분류다.
연결대상 변동 표에는 KIDO VINH Co.,Ltd., KIDO YANGON Co., Ltd., PT.KIDO MULIA INDONESIA, KIDO Hanoi Co.,Ltd., KIDO DHAKA CO.,LTD.가 연결대상 법인으로 제시돼 있다. KIDO BD CO.LIMITED는 2025년 11월 KIDO DHAKA CO.,LTD.에 흡수합병됐다.
회사는 베트남·방글라데시·인도네시아·미얀마 4개국의 해외 생산법인을 운영한다고 설명한다. 연결대상 법인들은 해외 생산거점을 운영한다.
10.타사와의 관계
기도산업은 해외 브랜드 바이어의 주문을 받아 제품을 생산·수출한다. 반기보고서의 수주현황에는 HARLEY-DAVIDSON, J BARBOUR AND SONS LTD, JACK WOLFSKIN 등을 포함한 50여 개 이상의 해외 유명 브랜드 바이어가 제시돼 있다.
제품별 주요 브랜드 표는 아웃도어·캐주얼 의류 OEM의 브랜드 예시로 Jack Wolfskin, J Barbour & Sons Ltd, MLB를, 모터사이클 의류 OEM의 예시로 Harley-Davidson, REV'IT!를 든다. 회사와 이들 브랜드·바이어의 관계는 고객 주문에 맞춰 제품을 개발·생산하는 구조다.
바이어별 수주현황은 영업상 주요 기밀로 세부 내용이 공개되지 않는다. 다만 정정 반기보고서 주석은 당반기 외부고객을 익명으로 공개하며, A사 매출은 205억5,062만원(15.11%), B사 매출은 5억886만원(0.37%)으로 기재한다.
11.공시 및 뉴스
공시 및 뉴스
2026-10-08 · [정정] 반기보고서(2026.06) · 2026년 상반기 연결·별도 재무제표, 주주 현황, 계열회사 및 사업 내용을 정정 반영한 최신 정기공시다.
2026-08-28 · [정정] 반기보고서(2026.06) · 2026년 상반기 정기보고서를 정정한 공시다.
2026-08-26 · 반기보고서(2026.06) · 2026년 상반기 정기보고서의 최초 제출 공시다.
2026-08-21 · KRX 주식발행 조회 · 코스닥 신규상장과 상장 관련 발행주식수·발행가가 기록돼 있다.
2026-07-29 · 신주발행 공고 · 일반공모 보통주 135만주와 상장주선인의 의무취득분, 예정 발행가 범위를 안내한 회사 공고다.
2026-07-22 · 회사사칭 및 허위사실 유포에 대한 안내문 · IPO 관련 사전청약·염가 매수를 내세운 사칭 문자와 회사의 무관함, 법적 대응 방침을 알렸다.
자료
자주 묻는 질문
기도산업 전일 종가는?
2026-11-20 기준 기도산업의 전일 종가는 10,980원이며 전 거래일 대비 -0.18%입니다.
기도산업 PER·PBR은?
2026-11-20 기준 기도산업의 PER은 1.29배, PBR은 0.35배입니다.
기도산업 기업은 어떤 회사인가?
현재 공개된 기도산업 종목 프로필은 다음과 같이 소개합니다. 패션·아웃도어·모터사이클 브랜드용 기술 아우터를 OEM으로 개발·생산하는 기업
기도산업의 투자포인트와 리스크는?
2026-08-22 서비스 리서치 기준 투자포인트는 “잭울프스킨 발주 공백은 바닥 확인. 2Q 수주 회복과 방글라데시 증설 검증되면 기능성 의류 OEM 재평가 가능.”이고, 함께 확인할 리스크는 “안타스포츠의 공급선 다변화로 잭울프스킨 수주 회복이 지연되면 방글라데시 증설 라인의 가동률·고정비 흡수가 악화돼 매출·이익·현금흐름을 함께 훼손.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.