
1.기업 및 종목 개요
디티에스는 2000년 7월 설립된 산업용 특수 열교환기 설계·제조 기업이다. 군산 본사와 생산공장을 기반으로 공랭식 열교환기(AFC)와 공랭식 복수기(ACC)를 주력으로 하며, 정유·석유화학·발전·LNG 액화 플랜트의 냉각 공정에 기자재를 공급한다.
회사는 공모 절차를 거쳐 2026년 10월 16일 증권발행실적보고서를 제출했다. 이 보고서는 코스닥 상장일(매매개시일)을 2026년 10월 23일(예정)으로 기재했다.
AFC와 ACC는 냉각수가 부족하거나 용수 사용을 줄여야 하는 대형 플랜트에서 쓰이는 설비다. 디티에스의 사업을 이해하는 핵심은 표준품을 반복 판매하는 구조보다, 발주처 사양에 맞춰 설계·제작하고 프로젝트 단위로 납품하는 구조에 있다.
2.비즈니스 모델
디티에스는 고객의 공정 조건에 맞춰 열교환기를 설계하고, 자재 조달·제작·납품·설치 및 운용 지원까지 수행해 매출을 얻는다. 매출은 AFC·ACC 본체뿐 아니라 부품 교체와 현장 지원에서도 발생할 수 있다.
고객과 판매 경로
판매는 글로벌 EPC(설계·조달·시공) 업체가 수행하는 플랜트 프로젝트 수주와 사업주 직접계약으로 나뉜다. EPC가 설계·조달을 맡는 경우에는 공급업체 등록과 설계·품질 승인을 거쳐 입찰에 참여하며, 사업주 직접계약에서는 최종 사용자의 사양과 프로젝트 일정에 맞춘 공급 조건이 중요하다.
EPC 표준 조건에서는 선수금과 설계·자재 단계에서 계약금액의 50%, 납품 후 40%, 최종 도서 승인 후 10%를 청구하는 구조가 제시됐다. 프로젝트 진행률에 따라 수익을 인식하는 시점과 실제 대금 청구·회수 시점이 일치하지 않을 수 있어, 수주 확대가 바로 현금 유입으로 이어지지는 않는다.
주문제작의 경제성
대형 플랜트용 장비는 열부하, 설치 면적, 소음 기준, 현지 규격에 따라 설계가 달라진다. 따라서 견적·기본설계부터 납품까지의 수행 능력, 원자재 조달, 생산 일정과 납기 관리가 수익성에 직접 연결된다. 라디에이터는 연속 핀 튜브를 쓰는 범용 공랭 냉각 모듈로 데이터센터 액침냉각, 지열발전, 가스엔진 냉각 등에도 적용된다.
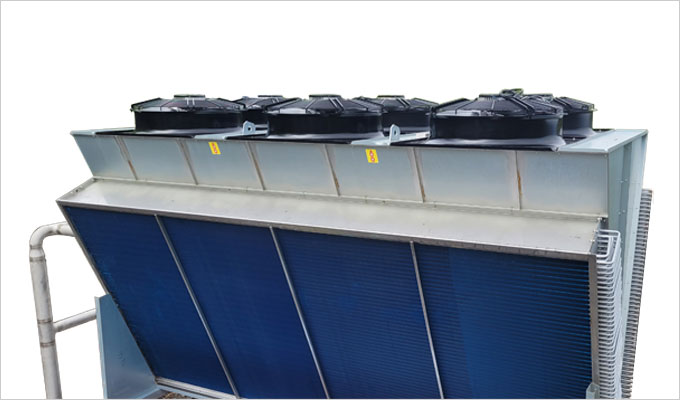
▲ 공랭식 라디에이터 — 원본 출처
3.산업 및 경쟁 환경
AFC·ACC 시장은 정유·석유화학·발전·LNG 등 대형 설비투자와 함께 움직인다. 제품은 플랜트별 맞춤형이고 발주처의 설계·품질 승인, 국제 규격, 납기와 대량 제작 능력이 요구돼 신규 업체가 단기간에 진입하기 어렵다.
경쟁은 국내외 소수의 공급업체를 중심으로 이뤄진다. 고객은 가격만이 아니라 열전달 성능, 소음, 내구성, 품질 인증, 과거 프로젝트 실적과 긴급한 납기 대응력을 함께 본다. EPC의 공급업체 등록과 설계·품질 승인을 거쳐 입찰에 참여하며, 대량 제작 능력과 납기 준수는 대형 프로젝트 수행의 핵심 조건이다.
산업의 수요는 개별 프로젝트의 최종투자결정과 발주 일정에 크게 좌우된다. 2026년 상반기 신규수주는 486억 원으로 전년 동기 528억 원보다 7.9% 감소했다. 대형 프로젝트의 계약 시점이 분기별 신규수주 규모에 큰 영향을 준다.
해외 비중도 높다. 2026년 상반기 수출은 769억 원으로 매출의 97.24%였으며, 수요국의 에너지 정책·재정 여건·통상 규제·물류 환경은 수주와 납기에 영향을 줄 수 있다.
4.핵심 제품 및 서비스
AFC: 공정 유체를 공기로 식히는 장치
공랭식 열교환기(AFC)는 고온의 공정 유체가 지나는 핀 튜브에 공기를 통과시켜 열을 빼앗는 설비다. 정유·석유화학·LNG 액화 시설 등에서 냉각수를 쓰기 어려운 환경에 적용된다. 물을 쓰지 않아 플랜트 부지 선택의 제약과 용수 관련 유지관리 부담을 줄일 수 있는 것이 특징이다.
AFC의 성능은 열교환 면적, 핀 튜브 설계, 공기 흐름, 소음 기준과 설치 환경을 함께 맞추는 데서 결정된다. 디티에스는 강제통풍형과 유도통풍형 설계를 제시하고 있으며, 저소음과 고효율 핀 설계는 해외 프로젝트의 요구 사양에 대응하는 기술 축이다.
ACC: 증기터빈 배기증기를 응축하는 설비
공랭식 복수기(ACC)는 발전소나 대형 컴프레서의 증기터빈에서 나온 증기를 공기로 식혀 응축하는 설비다. 복합화력·폐열회수 발전소와 대형 LNG 플랜트에서 활용되며, 물이 부족한 지역에서도 발전 설비를 운용할 수 있게 한다.
ACC는 단일열과 다열 구조를 포함해 설치 면적, 동결 방지, 배치 조건에 맞춰 설계된다. 발전 설비의 안정 운전과 연결되는 장비인 만큼 열정산, 구조 설계, 제작 품질과 현장 납기가 함께 중요하다.
부품·운용 지원과 인접 제품
프로젝트 납품 뒤에는 AFC·ACC 부품 교체와 설치·운용 지원 수요가 이어질 수 있다. 회사는 라디에이터와 산업 폐열회수발전(ORC) 시스템도 제품군으로 제시하고 있어, 플랜트 냉각에서 인접 에너지 효율 영역까지 적용 범위를 넓히고 있다.
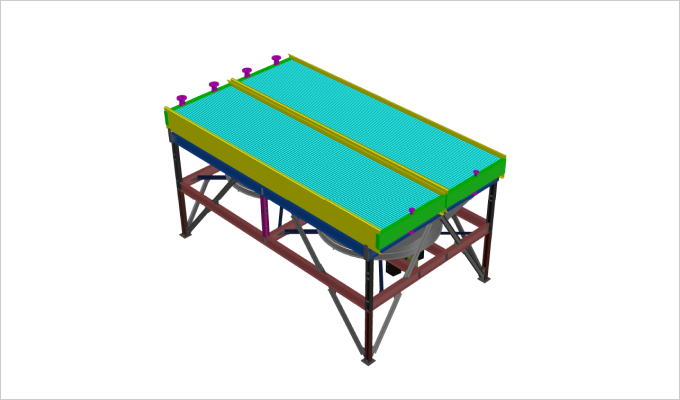
▲ Forced Type 공랭식 열교환기 — 원본 출처
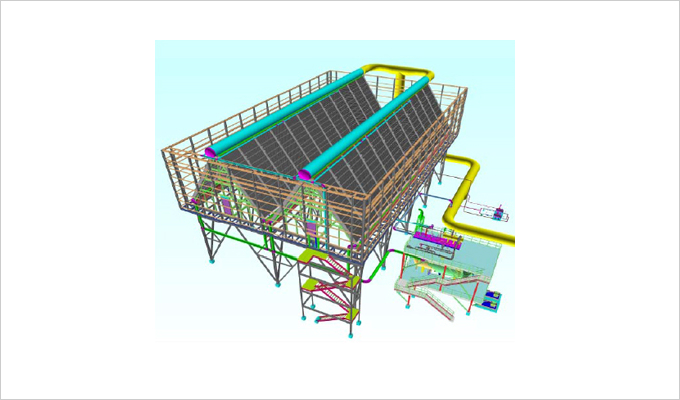
▲ Multi-Row 공랭식 복수기 — 원본 출처
5.성장 전략
디티에스의 기존 성장축은 대형 AFC·ACC 프로젝트를 수행할 생산 역량을 키우고 해외 EPC 및 사업주 프로젝트 접근성을 넓히는 데 있다. 군산 생산기반에는 매출 증가에 따른 수요 확대에 대응하기 위한 설비 확충 계획이 제시돼 있으며, 2027~2028년에 자동용접기·절단기·프레스·핀 가공 설비 등에 투자하는 구상이다.
공모자금의 실제 조달액은 412억 원이며, 이 가운데 시설자금 109억 원, 운영자금 153억 원, 기타 151억 원으로 사용 계획이 공시됐다. 기타에는 신성장 기술개발 투자, 글로벌 마케팅, 예비비와 발행비용 관련 항목이 포함된다. 회사는 이 자금으로 생산설비 확충과 대형 프로젝트 대응을 추진할 계획이다.
신성장 영역으로는 ORC 성능시험 설비와 CCUS·수소 관련 생산설비 계획을 제시했다. ORC는 공정에서 버려지는 중저온 폐열로 전기를 생산하는 방식으로, 철강·석유화학·시멘트·유리 등 에너지 다소비 산업의 폐열 활용 수요를 겨냥한다. 기존 열교환기 설계·제작 역량을 바탕으로 적용처를 넓히려는 방향이다.
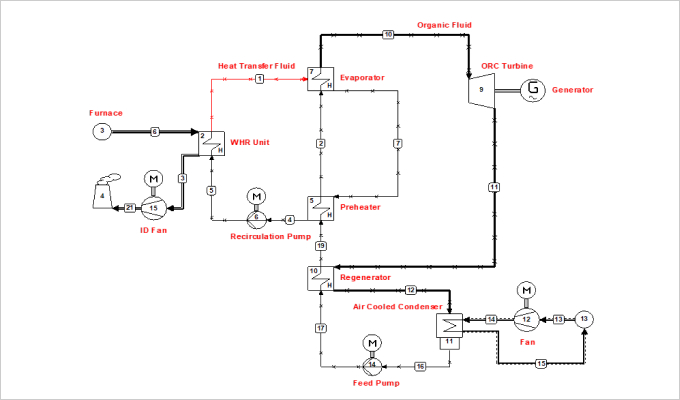
▲ 유기랭킨사이클 폐열회수발전 구성 — 원본 출처
6.최근 주주들의 기대 및 우려
[기대]
확정 공모가 1만8,500원을 기준으로 한 신주 발행은 생산설비 확충, 신성장 기술개발, 글로벌 마케팅과 대형 프로젝트 대응 운영자금에 쓰일 계획이다. 실제 조달금액은 대표주관회사 의무취득분을 제외해 412억 원으로 공시됐다. 생산능력 확대가 계획대로 진행되고 해외 EPC·사업주 프로젝트 수주가 이어진다면, AFC·ACC의 대형 프로젝트 수행 범위가 넓어질 수 있다.
AFC와 ACC는 기술·품질 승인 및 납품 실적이 중요한 시장이다. 용수 제약이 있는 플랜트의 냉각 수요와 폐열 활용 수요는 기존 공랭식 설비와 ORC 사업에 모두 기회가 될 수 있다.
[우려]
수주산업인 만큼 발주 지연은 곧 신규수주와 실적의 변동으로 이어진다. 2026년 상반기 신규수주는 전년 동기보다 7.9% 줄었고, 대부분의 수주가 해외에서 발생해 에너지 투자 사이클과 지정학적·통상 환경에 노출돼 있다.
원재료와 환율도 변수다. FIN, PLATE, TUBE 등은 고객 사양에 맞춘 주문조달 비중이 높고, 계약 뒤 원재료 가격이 올라도 계약금액에 반영하기 어려운 경우가 많다. 프로젝트 진행률에 따른 수익 인식과 대금 회수의 시차도 운전자본 부담을 만든다. 2026년 반기말 단기성 차입금은 373억 원으로, 매출채권 회수와 프로젝트 대금 수령이 유동성 관리의 핵심이다.
7.실적 리뷰
연결대상 종속회사가 없는 회사로, 아래는 별도 기준 요약재무정보다. 2026년 반기 수치는 검토 재무제표 기준이며, 2025년·2024년·2023년은 감사 재무제표 기준이다.
기간 | 매출액 | 영업이익 | 당기순이익 |
|---|---|---|---|
2026년 상반기 | 791억 원 | 150억 원 | 122억 원 |
2025년 | 1,427억 원 | 251억 원 | 188억 원 |
2024년 | 1,116억 원 | 241억 원 | 153억 원 |
2023년 | 758억 원 | 133억 원 | 125억 원 |
매출은 2023년부터 2025년까지 증가했고, 2026년 상반기에도 791억 원을 기록했다. 다만 2025년에는 매출 증가율이 영업이익 증가율을 앞서면서 영업이익률이 2024년 21.56%에서 17.57%로 낮아졌다. 원가율과 인력·관리비를 포함한 판관비율의 변화가 수익성에 영향을 줬다.
2025년에는 당기순이익 188억 원에도 영업활동현금흐름이 24억 원 순유출이었다. 계약자산과 매출채권 증가 등 운전자본이 늘어난 영향이다. 2026년 상반기 영업활동현금흐름은 103억 원 순유입으로 전환됐지만, 프로젝트별 청구와 회수 시점에 따라 현금흐름은 다시 달라질 수 있다.
2026년 반기말 수주잔고는 1,293억 원이다. 수주잔고가 향후 매출의 기반이 되는 한편, 실제 매출과 이익은 제작 진척도, 원가, 납기와 고객 승인에 따라 인식된다.
8.주주 구성 및 지배구조
디티에스의 최대주주는 다산네트웍스다. 공모 신주 발행 전 다산네트웍스는 보통주 476만183주, 37.69%를 보유했고, 계열사 스타콜라보를 합친 최대주주 및 특수관계인 지분은 657만3,765주, 52.05%였다.
증권발행실적보고서의 유상증자 전후 주요주주 표에서는 신주 발행 후 다산네트웍스 지분이 31.99%, 최대주주 및 특수관계인 합산 지분이 44.17%로 표시됐다. 그린에어제5차 유한회사는 발행 후 18.39%를 보유하는 5% 이상 주주로 기재됐다.
이사회는 사내이사 3인, 독립이사 2인, 기타비상무이사 1인으로 구성되고 감사 1인이 감사 업무를 수행한다. 최대주주 지분 희석 뒤에도 다산네트웍스와 특수관계인은 가장 큰 주주 집단으로 남는다.
9.주요 계열사
디티에스는 증권신고서 제출일 현재 연결대상 종속회사가 없다. 회사가 속한 다산그룹은 2026년 6월 30일 기준 상장사 3곳과 비상장사 40곳, 총 43곳으로 구성됐다. 디티에스와 계열회사 사이의 임원 겸직은 증권신고서 제출일 현재 없었다.
10.타사와의 관계
다산네트웍스는 디티에스의 최대주주이며, 다산네트웍스 임시주주총회는 2026년 6월 19일 자회사 디티에스의 상장 승인 안건을 가결했다. 다산네트웍스는 전장용 네트워크 사업과 제3자물류사업을 운영하며, 디티에스는 플랜트용 열교환기를 설계·제조한다.
사업상 고객 관계는 지배주주 관계와 구분된다. 디티에스는 국내외 EPC 업체와 프로젝트 공급계약을 맺거나 사업주와 직접 계약해 AFC·ACC를 납품한다. 해외 에이전트는 일부 국가에서 현지 납품에 필요한 라이선스 제공과 수주 후 현지 업무 지원을 맡는다.
모회사와의 관계에서는 지배주주의 존재와 별개로, 제품 판매의 핵심 거래상대방은 플랜트 프로젝트의 EPC와 사업주다. 공시에는 상장 완료 이후 독립경영 및 상호거래·담보 관련 확약을 이행할 계획이 기재돼 있다.
11.공시 및 뉴스
2026.10.16 · 증권발행실적보고서 · 확정 공모가 1만8,500원으로 신주 222만8,917주의 실제 조달금액과 자금 사용내역을 공시했다.
2026.10.12 · [발행조건확정] 증권신고서(지분증권) · 공모 발행조건을 확정했다.
2026.10.12 · [정정] 투자설명서 · 공모 투자설명서의 정정 내용을 반영했다.
2026.10.01 · [정정] 증권신고서(지분증권) · 공모 관련 증권신고서를 정정했다.
2026.09.11 · 증권신고서(지분증권) · 기업공개를 위한 증권신고서를 제출했다.