2026.10.26 전일 종가 9,530원 · 전 거래일 대비 -0.10% · 시가총액 840억 · KOSCOM 종가 기준
1.기업 및 종목 개요
반도체·디스플레이 패널을 정밀 가공하는 자동화 설비 기술을 기반으로 성장한 코스닥 상장사다. 연결 기준 사업 범위는 반도체·디스플레이 자동화 설비, 3D 센서모듈, 복강경 수술로봇, 터치패널의 연구·제조·판매로 넓어져 있다.
주력 제품인 '에지 그라인더'는 디스플레이 패널의 가장자리를 연마하여 강도를 높이는 핵심 장비로, 글로벌 시장 점유율 1위를 차지할 만큼 독보적인 기술력을 인정받고 있으며, 이는 회사의 안정적인 캐시카우 역할을 하고 있다.
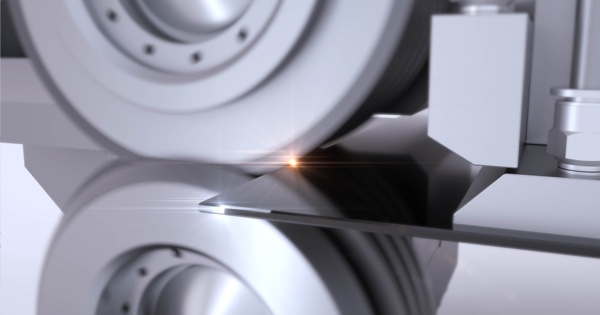
▲ 롤러와 가공 헤드가 평판 가장자리를 처리하는 산업 장비 클로즈업 — 원본 출처[1]
▲ ‘meere company’ 표지가 보이는 미래컴퍼니 사업장 외관 — 원본 출처[2]
2.비즈니스 모델
정밀 가공 장비와 신사업 제품
기존의 강력한 디스플레이 및 반도체 장비 사업에서 창출된 안정적인 수익과 기술력을 바탕으로, 고부가가치 신사업인 복강경 수술 로봇 '레보아이(Revo-i)'와 ToF 3D 카메라 등을 개발하여 새로운 시장을 개척하는 투트랙 전략을 구사하고 있다.
특히 수술 로봇 '레보아이'는 국내 최초로 개발하여 상용화에 성공했으며, 높은 가격 경쟁력을 무기로 국내 대형 병원 공급은 물론 우즈베키스탄, 몽골, 튀니지 등 신흥 시장을 적극적으로 공략하며 글로벌 레퍼런스를 쌓아가고 있다.
디스플레이 장비 분야에서는 기존 고객사인 LG디스플레이, 삼성디스플레이 외에 중국의 BOE 등 해외 고객사를 다변화하여 안정적인 수주를 확보하고 있으며, 2025년 12월에는 중국 BOE와 약 464억 원 규모의 대규모 공급 계약을 체결하기도 했다.
디스플레이·반도체 장비는 패널·웨이퍼 가공, 검사, 적재와 레이저 공정을 포괄한다. 디스플레이용 에지 그라인더는 패널 가장자리를 원하는 치수·형상·조도로 가공해 내구성을 높이는 장비이며, 반도체용 장비에는 웨이퍼 Back/Edge Grinder와 FOUP(웨이퍼 운반 용기) 포장 장비 등이 있다.
신사업 축은 복강경 수술로봇 ‘레보아이(Revo-i)’와 ToF(Time of Flight) 방식의 3D 카메라 센서모듈이다. ToF 카메라는 빛이 반사돼 돌아오는 시간을 측정해 거리와 형상을 인식한다. 회사는 센서의 맞춤형 개발·공급과 하드웨어·구동 소프트웨어를 함께 제공하는 사업을 추진하고 있다.
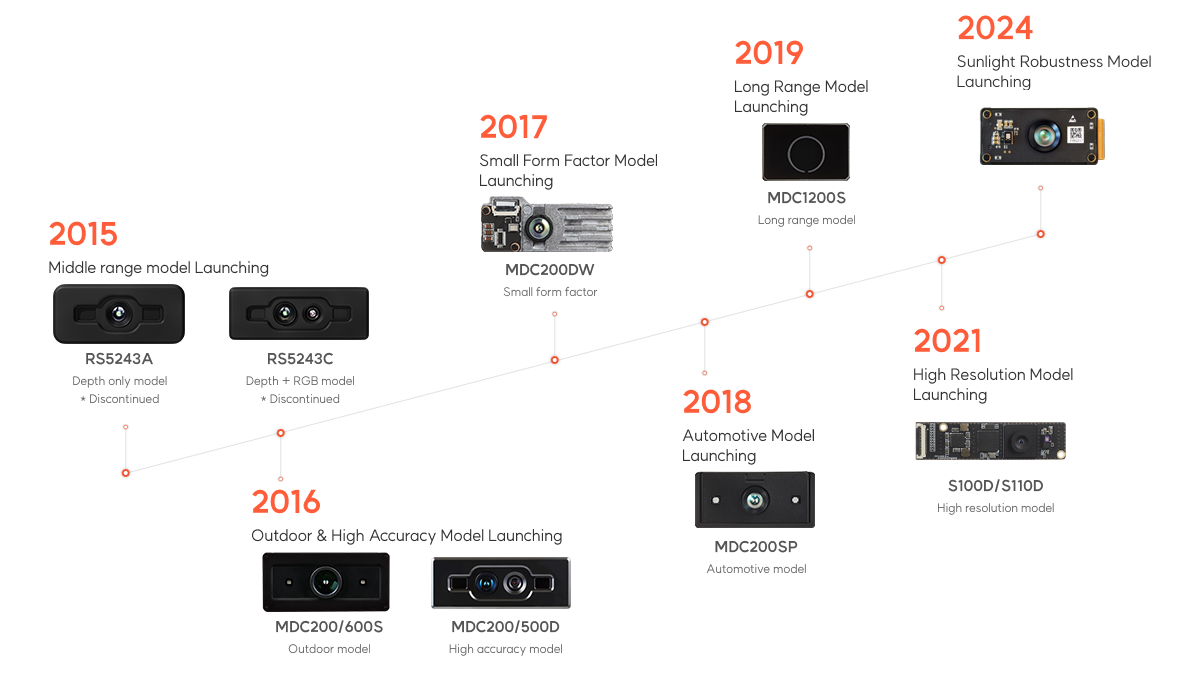
▲ 다양한 형태의 ToF 3D 카메라 모듈 라인업 — 원본 출처[3]
3.첨단 장비 및 의료기기
미래컴퍼니가 속한 디스플레이 및 반도체 장비 산업은 전방산업인 반도체와 디스플레이 업체의 설비 투자(CAPEX) 규모에 직접적인 영향을 받는 대표적인 경기 민감형 산업으로, 기술 변화의 속도가 매우 빠른 것이 특징이다. 최근 인공지능(AI) 시장의 급격한 성장으로 인해 고대역폭메모리(HBM) 등 고성능 반도체와 저전력 디스플레이 패널에 대한 수요가 급증하면서, 관련 제조 장비 시장 역시 2026년에는 긍정적인 업황이 전망되고 있다.
주문형 판매 구조
장비는 고객 발주에 따른 주문생산 방식이다. 회사는 설계와 제어 시스템을 직접 수행하고, 가공·블록·모듈 조립은 외부 협력망을 활용한다. 고객별 패널 기판 크기와 세부 사양, 원재료·원가가 달라 제품 가격과 수익성도 함께 달라질 수 있다.
2025년 연결 매출은 장비 제품 293.3억원, 장비 부품 17.8억원, 터치패널 등 기타 제품 93.9억원, 기타 부품 3.9억원으로 구성됐다. 주요 고객 3곳의 매출 비중 합계는 44.4%였으며, 사업보고서에서는 고객을 A·B·C로 익명 처리했다.
한편, 신성장 동력으로 삼고 있는 수술 로봇 시장은 인구 고령화와 최소 침습 수술에 대한 선호도 증가로 인해 연평균 10% 이상의 높은 성장률이 예상되는 유망한 시장이지만, '다빈치'로 유명한 인튜이티브 서지컬이 시장을 과점하고 있어 후발 주자들의 치열한 경쟁이 펼쳐지고 있다.
의료기기와 센서의 수요 기반
수술로봇과 3D 센서모듈은 전방 설비투자에 민감한 장비 사업과 다른 수요처를 만드는 사업이다. 병원 도입, 해외 판매, 센서 솔루션의 고객 적용이 실제 매출로 이어지는지가 사업 확장의 핵심이다.
4.레보아이, 수술 로봇계의 가성비 제왕을 꿈꾸다
국내 최초로 상용화에 성공한 복강경 수술 로봇 '레보아이(Revo-i)'는 미래컴퍼니의 미래를 책임질 핵심 성장 동력으로 꼽힌다. 압도적인 시장 1위인 '다빈치' 수술 로봇이 대당 수십억 원을 호가하는 것과 비교해 상당한 가격 경쟁력을 갖춘 것으로 알려져 있으며, 이를 무기로 국내는 물론 의료 인프라를 확충하고 있는 신흥국 시장을 집중 공략하고 있다. 이미 세브란스병원과 같은 국내 최상급 병원에서 고난이도 수술에 성공적으로 활용되며 기술력을 입증했으며, 우즈베키스탄, 몽골, 파라과이, 튀니지 등 세계 각국으로 수출되며 글로벌 영토를 빠르게 넓혀가는 중이다.
국내 최초로 상용화에 성공한 복강경 수술 로봇 ‘레보아이(Revo-i)’는 미래컴퍼니의 미래를 책임질 핵심 성장 동력으로 꼽힌다. 회사는 2008년 복강경 수술로봇 프로토타입 개발을 시작해 2017년 레보아이를 개발·상용화했으며, 이를 세계 두 번째이자 국내 최초 수술로봇으로 소개한다.
가격 경쟁력은 시장에서 레보아이를 바라보는 핵심 포인트지만, 구체적인 경쟁 제품과의 가격 차이는 공식 자료로 확정하기 어렵다. 2025년 사업보고서에는 연세세브란스가 2023년 3월 레보아이를 도입했고 해외 수출 확대를 추진하고 있다고 기재돼 있다. 병원 도입과 해외 판매가 누적될수록 신사업의 수요 기반을 가늠할 수 있다.
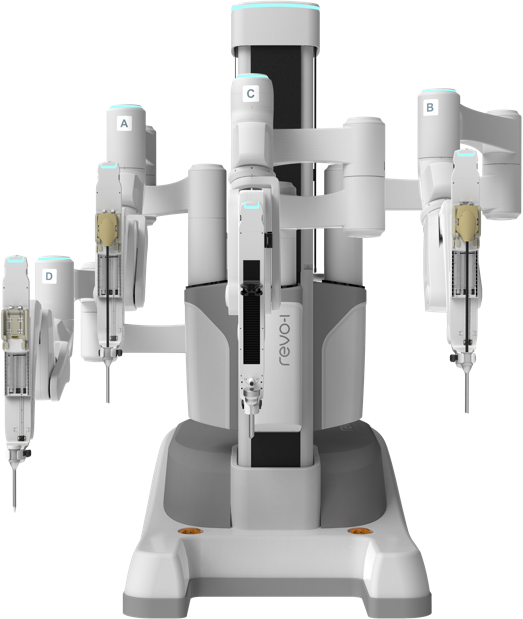
▲ 다관절 로봇 팔과 수술 기구를 갖춘 레보아이 수술 로봇 — 원본 출처[4]
5.본업과 신사업 사이, 아슬아슬한 줄타기
미래컴퍼니의 사업 포트폴리오는 마치 시소와 같다. 미래컴퍼니의 사업 포트폴리오는 마치 시소와 같다. 한쪽에는 디스플레이·반도체 장비라는 본업이, 다른 한쪽에는 수술로봇과 3D 센서모듈 같은 신사업이 자리한다. 본업은 전방산업의 경기에 따라 실적이 크게 좌우되는 특성이 있어, 최근 디스플레이 업황 둔화로 2023년과 2024년에는 영업손실을 기록하는 등 다소 부진한 모습을 보였다. 하지만 반도체 부문에서 주요 고객사 양산 검증을 통과하고, '꿈의 배터리'라 불리는 전고체 배터리 관련 국책과제에 참여하는 등 새로운 기회를 끊임없이 모색하며 포트폴리오 다각화에 힘쓰고 있다.
2025년 연결 매출은 409.0억원으로 전년보다 약 39% 감소했고 영업손실은 247.0억원이었다. 다만 회사는 반도체 제조장비에 투자해 글로벌 최대 메모리 반도체 기업의 양산검증을 통과한 뒤 핵심 장비를 납품했다고 설명한다. 검증 통과와 납품 성과가 반복 수주와 매출로 이어지는지가 포트폴리오 다각화의 관건이다.
2025년 12월 ChengDu BOE Display Technology와 체결한 464.3억원 규모 디스플레이 제조장비 계약은 2026년 11월 30일까지 공사기한이 설정돼 있다. 계약의 진행과 납품은 본업 회복을 판단할 다음 이정표다.
6.최근 주주들의 기대 및 우려
[기대]
[기대] 복강경 수술로봇 '레보아이(Revo-i)'의 해외 진출 확대에 대한 기대감이 크다. 이미 우즈베키스탄, 몽골, 파라과이, 튀니지, 모로코 등 다양한 국가에 진출했으며, 특히 북아프리카 시장을 교두보 삼아 유럽 시장까지 공략할 수 있다는 청사진이 그려지고 있다.
[기대] 반도체 및 디스플레이 장비 사업의 회복 가능성도 주목받고 있다. IT용 OLED 신규 투자와 반도체 장비의 글로벌 고객사 양산 검증 통과 등 긍정적인 신호가 나타나고 있으며, 이는 전통적인 캐시카우 사업의 부활을 의미할 수 있다.
2026년 1분기 연결 기준 매출은 211.6억원, 영업이익은 12.6억원으로 전년 동기 영업손실 66.2억원에서 흑자로 전환했다. 2025년의 큰 손실 뒤 손익이 개선된 점은 투자자들이 본업 회복 신호로 볼 수 있는 대목이다.
ChengDu BOE Display Technology와의 464.3억원 규모 디스플레이 제조장비 계약도 기대 요인이다. 계약금액은 2025년 연간 매출보다 큰 규모이며 공사기한은 2026년 11월 30일이다. 2026년 2분기 경영실적 발표를 위한 IR도 8월 12일 온라인으로 열렸다.
[우려]
[우려] 전방 산업의 부진으로 인한 실적 악화가 지속되고 있다는 점은 부담이다. 2025년 연결 기준 매출액이 감소하고 영업손실과 당기순손실 폭이 확대되었으며, 이는 현금성 자산 감소와 배당 중단으로 이어져 투자 심리에 부정적인 영향을 끼치고 있다.
계약은 곧바로 매출이 아니다. 해당 BOE 계약은 2025년 말 기준 진행률이 0%였으므로, 납품과 진행률이 실제 매출·손익으로 이어지는지 확인해야 한다.
2025년에는 연결 매출 감소와 247.0억원의 영업손실이 나타났다. 1분기 흑자 전환이 일회성에 그치지 않는지, 반기 실적과 BOE 계약 이행이 기대와 우려 모두의 검증점이다.
7.실적 리뷰
연결 기준 실적
기간 | 매출액 | 영업손익 | 당기순손익 | 기준 |
|---|---|---|---|---|
2026년 2분기 누적 | 445.0억원 | 57.4억원 | 93.8억원 | 반기보고서 연결 누적 |
2026년 1분기 | 211.6억원 | 12.6억원 | 38.0억원 | 분기보고서 연결 |
2025년 연간 | 409.0억원 | -247.0억원 | -250.0억원 | 사업보고서 연결 |
2025년 1분기 | 126.3억원 | -66.2억원 | -50.6억원 | 분기보고서 연결 |
2025년에는 전방산업 부진의 영향으로 매출이 감소하고 영업손실이 확대됐다. 반면 2026년 1분기에는 매출 증가와 함께 영업흑자로 전환했고, 6월 말 누적 기준으로도 흑자를 기록했다.
손익 개선의 지속성은 장비 수주·납품과 전방 투자 회복 속도에 달려 있다.
8.주주 구성 및 지분 변동 히스토리
최근 주주 구성
김준구(21.93%) 미래컴퍼니의 대표이사이며 최대주주다.
정우영(4.84%) 최대주주 김준구 대표의 모친이며 특수관계인으로 등재되어 있다.
자사주(10.11%) 회사가 보유하고 있는 자기주식이다.
김준구 외 특수관계인(2,361,425주·26.77%) 최대주주 및 특수관계인 합계다.
지분 변동 히스토리
2022년 9월, 최대주주의 친형인 김준홍 전 대표이사가 보유 주식 35만 주(4.08%)를 약 93억 원에 장내 매도하며 지분율이 크게 감소했다.
2021년 5월, 김준홍 전 대표이사는 104만 2,000주(12.46%)를 시간 외 매매 방식으로 넘기며 2대 주주에서 내려왔다. 이는 동생인 김준구 대표이사 체제가 공고화되는 과정에서 일어난 지분 변동으로 해석된다.
2018년 3월, 최대주주 김준구 및 특별관계자의 지분율이 시간외매매로 인해 4.05%p 감소하여 46.98%로 변경된 바 있다.
9.주요 계열사
㈜미래디피
터치패널의 제조 및 판매를 주요 사업으로 영위하는 100% 자회사다. 미래컴퍼니의 사업 부문 중 터치패널 사업을 담당하고 있으며, 경기도 성남에 생산 시설을 운영하고 있다.
2023년 3분기 누적 기준 31억 원의 매출과 1억 원의 순손실을 기록했다.
2025년 연간 매출은 32.2억원, 당기순손실은 3.6억원이었다. 이는 연결 종속회사 실적이며, 미래컴퍼니의 장비 사업과 구분해 볼 필요가 있다.
10.타사와의 관계
ChengDu BOE Display Technology
미래컴퍼니는 ChengDu BOE Display Technology와 2025년 12월 디스플레이 제조장비 공급 계약을 체결했다. 계약금액은 464.3억원이며 공사기한은 2026년 11월 30일이다. 이 관계는 특정 장비 공급 계약으로 공식 확인되며, 계약 이행이 향후 실적에 미치는 영향은 진행률과 납품으로 확인해야 한다.
사업보고서에는 SK실트론 등 과거·진행 계약도 기재돼 있다. 다만 확인된 공식 회사 원문만으로는 LG디스플레이·삼성디스플레이를 최신 핵심 고객으로 단정하거나, Intuitive Surgical·큐렉소와의 경쟁·협력 관계를 구체화하기 어렵다.
11.공시 및 뉴스
최근 공시
2026.08.04 · 기업설명회(IR) 개최 — 2026년 2분기 경영실적 발표[5] · 8월 12일 온라인으로 2026년 2분기 경영실적 발표와 Q&A를 진행했다.
2026.05.14 · 분기보고서 (2026.03)[6] · 2026년 1분기 연결 영업이익 12.6억원을 기록하며 전년 동기 적자에서 흑자로 전환했다.
2026.04.30 · 소속부변경[7] · 우량기업부에서 중견기업부로 변경됐으며 2026년 5월 4일부터 적용됐다.
2026.03.20 · 사업보고서 (2025.12)[8] · 2025년 연결 매출 409.0억원, 영업손실 247.0억원과 주요 사업·계약 현황을 공시했다.
자료
각주
- 원본 출처 — https://www.meerecompany.com/ko/pages/our-business/industrial-equipment.php
- 원본 출처 — https://www.meerecompany.com/ko/pages/contact-us/index.php
- 원본 출처 — https://www.cube-eye.co.kr/
- 원본 출처 — https://www.meerecompany.com/ko/pages/our-business/index.php
- 기업설명회(IR) 개최 — 2026년 2분기 경영실적 발표 — https://kind.krx.co.kr/external/2026/08/04/000522/20260727000245/70050.htm
- 분기보고서 (2026.03) — https://kind.krx.co.kr/external/2026/05/14/000129/20260514000199/11013.htm
- 소속부변경 — https://kind.krx.co.kr/external/2026/04/30/002049/20260430001894/70756.htm
- 사업보고서 (2025.12) — https://kind.krx.co.kr/external/2026/03/20/001562/20260320005568/11011.htm
- 미래컴퍼니 Industrial Equipment — https://www.meerecompany.com/ko/pages/our-business/industrial-equipment.php
- 미래컴퍼니 About Us — https://www.meerecompany.com/ko/pages/about-us/
- 미래컴퍼니 Our Business — https://www.meerecompany.com/ko/pages/our-business/index.php
자주 묻는 질문
미래컴퍼니 전일 종가는?
2026-10-26 기준 미래컴퍼니의 전일 종가는 9,530원이며 전 거래일 대비 -0.1%입니다.
미래컴퍼니 상대강도(RS)는?
2026-10-26 기준 미래컴퍼니의 장기 RS는 26, 단기 RS는 35입니다. RS는 0부터 100 사이의 상대강도 지표입니다.
미래컴퍼니 기업은 어떤 회사인가?
현재 공개된 미래컴퍼니 종목 프로필은 다음과 같이 소개합니다. 세계 1위 에지 그라인더와 한국 최초 수술로봇 개발사
미래컴퍼니의 투자포인트와 리스크는?
2026-08-22 서비스 리서치 기준 투자포인트는 “9분기 적자 끊고 BOE·중화권 OLED 수주 재개. Micro OLED 증착 확장과 레보아이 상업화가 실적 레버리지 여는 시점.”이고, 함께 확인할 리스크는 “BOE 공급계약 납품·검수가 지연되거나 투자계획이 축소되면 매출 인식이 밀리고 고정비 부담으로 흑자전환이 재차 적자로 역전될 위험.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.