
1.기업 및 종목 개요
엠에스바이오는 2015년 10월 설립된 의료용 기기 제조업 벤처기업이다. 인체조직을 가공한 이식재와 콜라겐·동물 유래 생체재료 기반 의료기기를 개발·제조·판매하며, 대표이사는 김성포다.
사업의 중심은 조직은행과 의료기기다. 조직은행에서는 뼈·피부·양막을 가공한 동종이식재를, 의료기기에서는 콜라겐 조직보충재·골이식재·차폐막·창상피복재 등을 다룬다. 손상 조직의 재건과 골재생, 안과, 상처치료, 에스테틱까지 임상 적용 범위가 넓다.
코스닥 상장예비심사에서 승인을 받았으며, 심사결과 통보일은 2026년 7월 10일이다. KIND의 상장 예정일은 10월 22일이다.
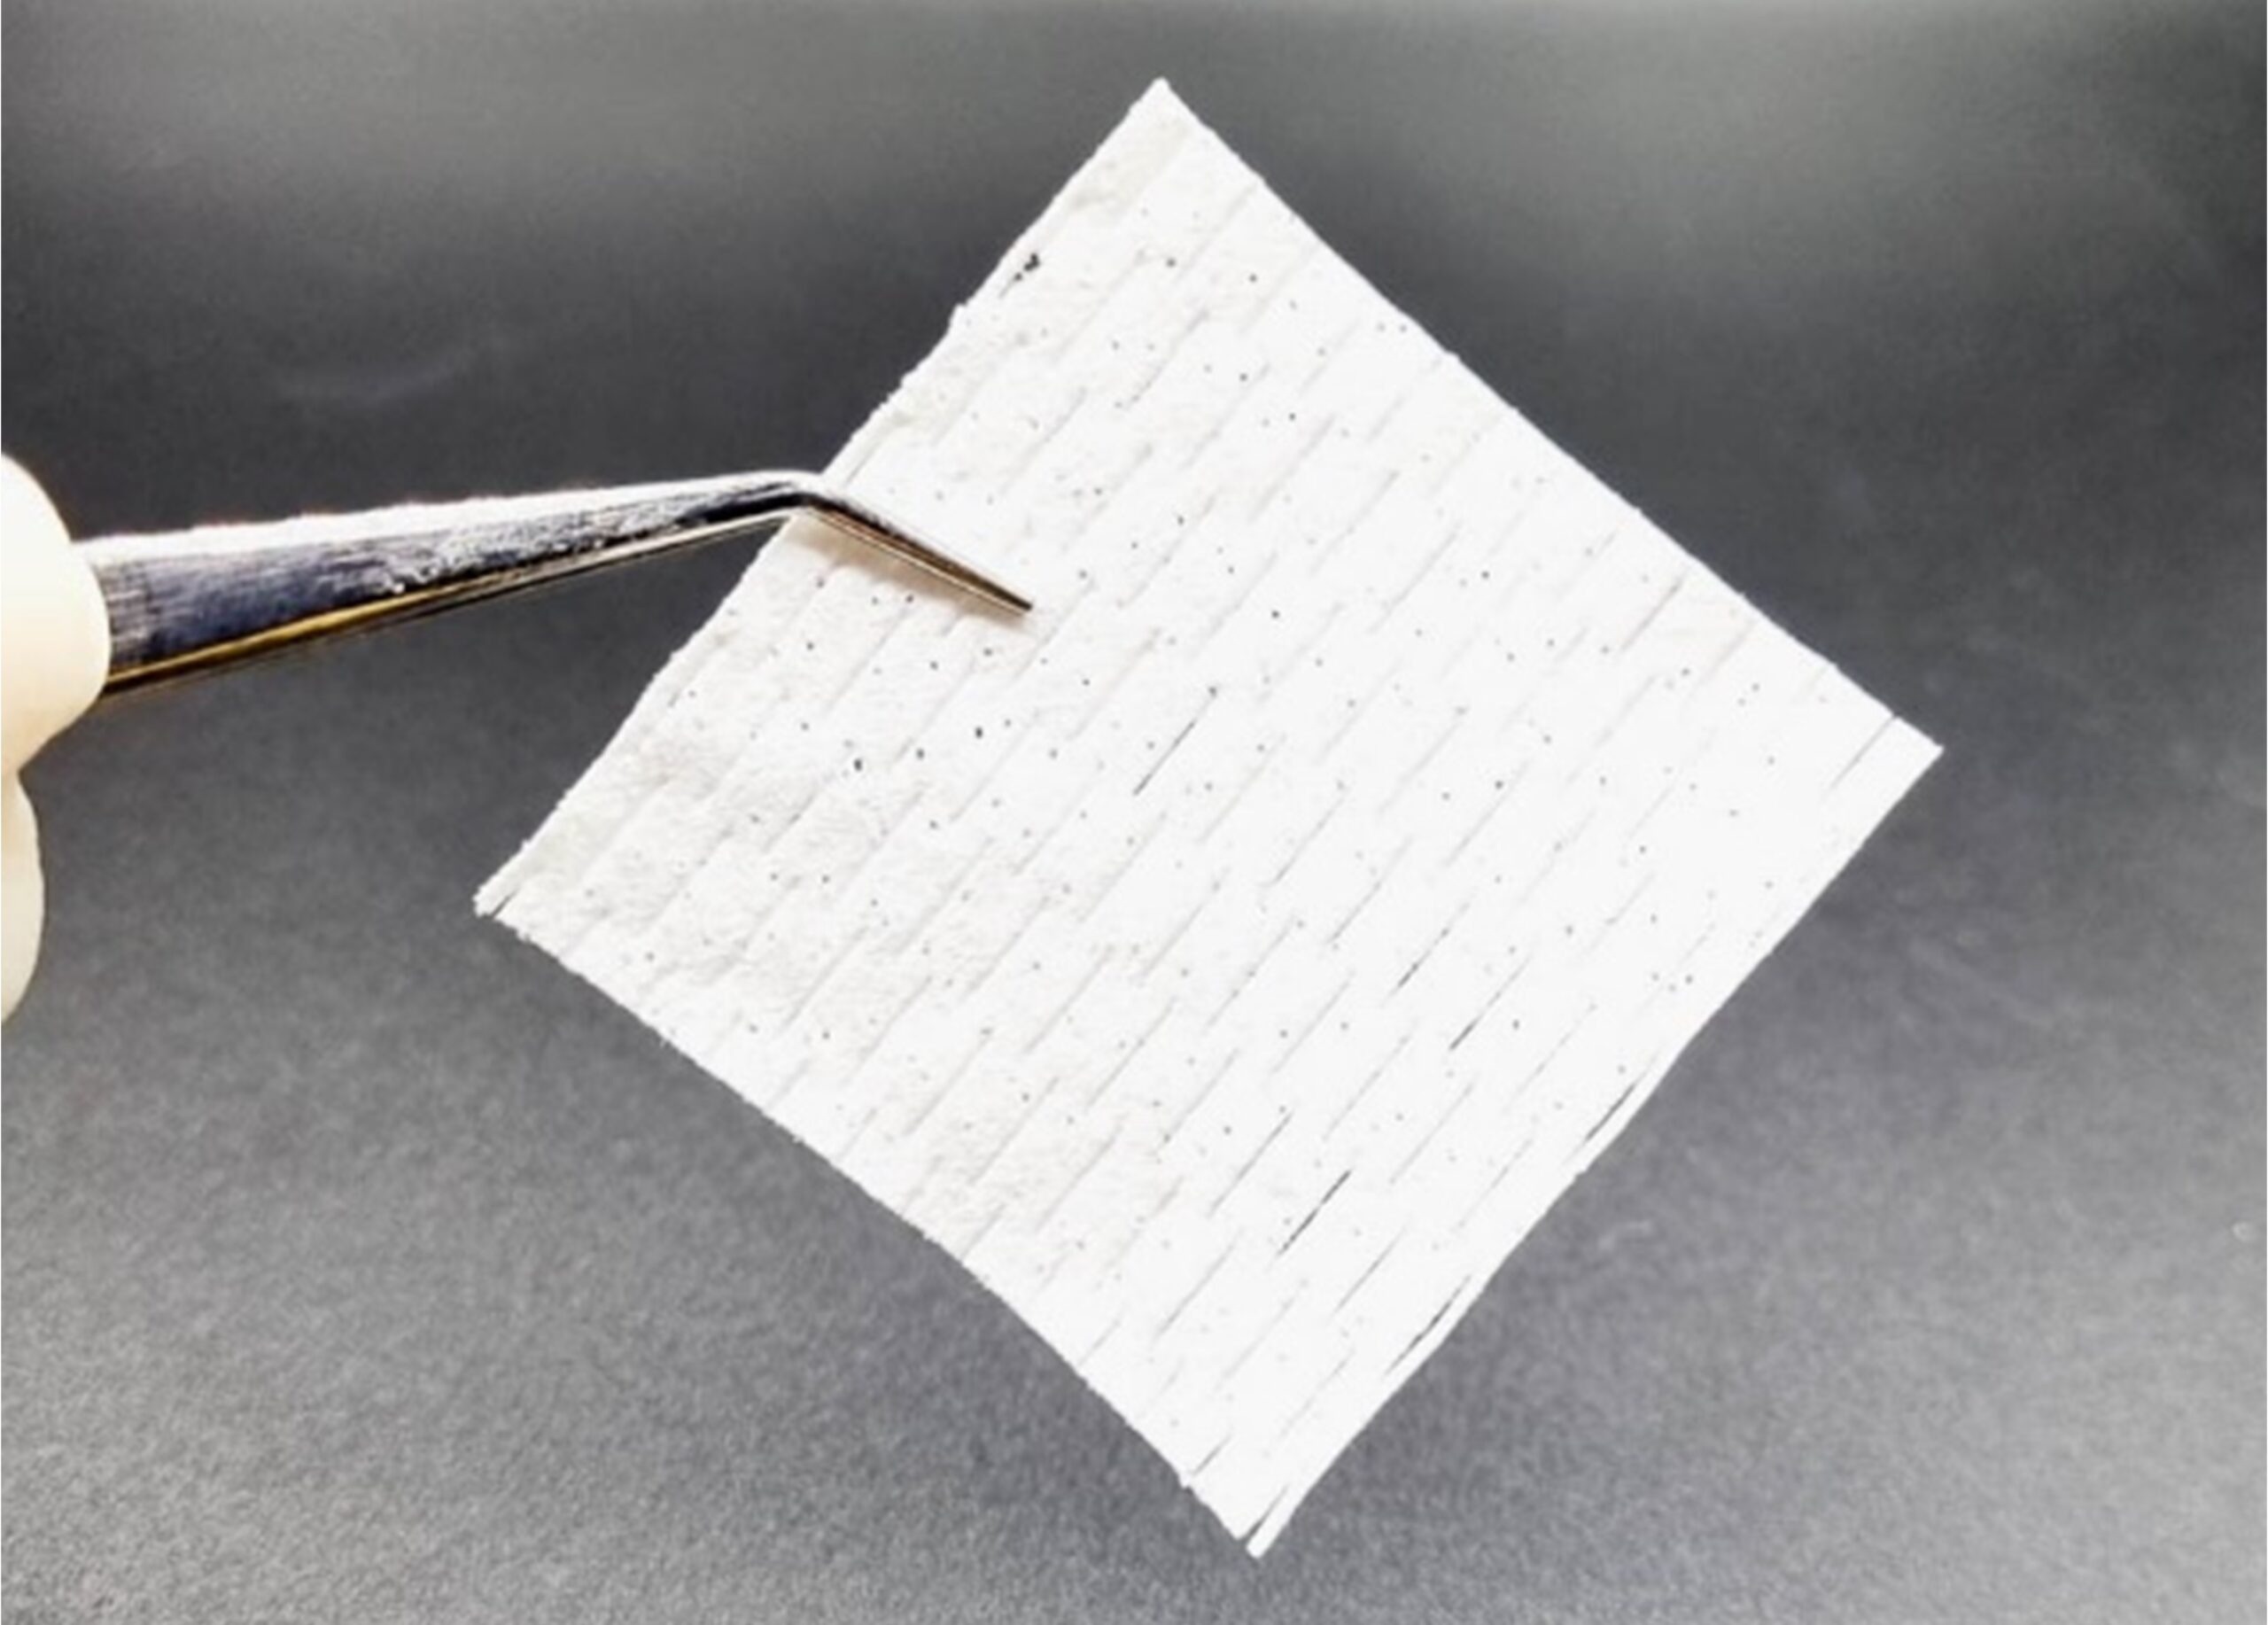
▲ MYCUBER 생체유래 비흡수성 창상피복재 — 원본 출처
2.비즈니스 모델
엠에스바이오는 조직은행 제품과 의료기기를 병원 현장에 공급해 매출을 만든다. 2026년 반기 매출은 조직은행 81억9,192만원으로 전체의 59.14%, 의료기기 56억5,955만원으로 40.86%였다. 조직은행 비중이 더 크지만 두 사업 축이 함께 매출을 구성한다.
판매 구조
국내에서는 주요 대학병원과 병·의원을 대상으로 한 영업, 전문 유통채널을 병행한다. 해외에서는 국가별 의료 규제와 유통 환경을 고려해 현지 유통사를 통한 판매와 일부 직접판매를 함께 운영한다. 수주 뒤 통상 단기간에 납품이 완료되는 구조여서 장기 미이행 수주잔고가 핵심 지표가 되는 사업은 아니다.
제품 가격은 두 경로로 형성된다. 병원·유통사 판매 제품은 경쟁 환경과 원가를 고려해 정하고, 건강보험 급여 대상 품목은 보험수가의 영향을 받는다. 따라서 매출은 시술 수요와 판매채널 확대뿐 아니라 급여 기준, 원재료 조달비, 환율의 영향을 함께 받는다.
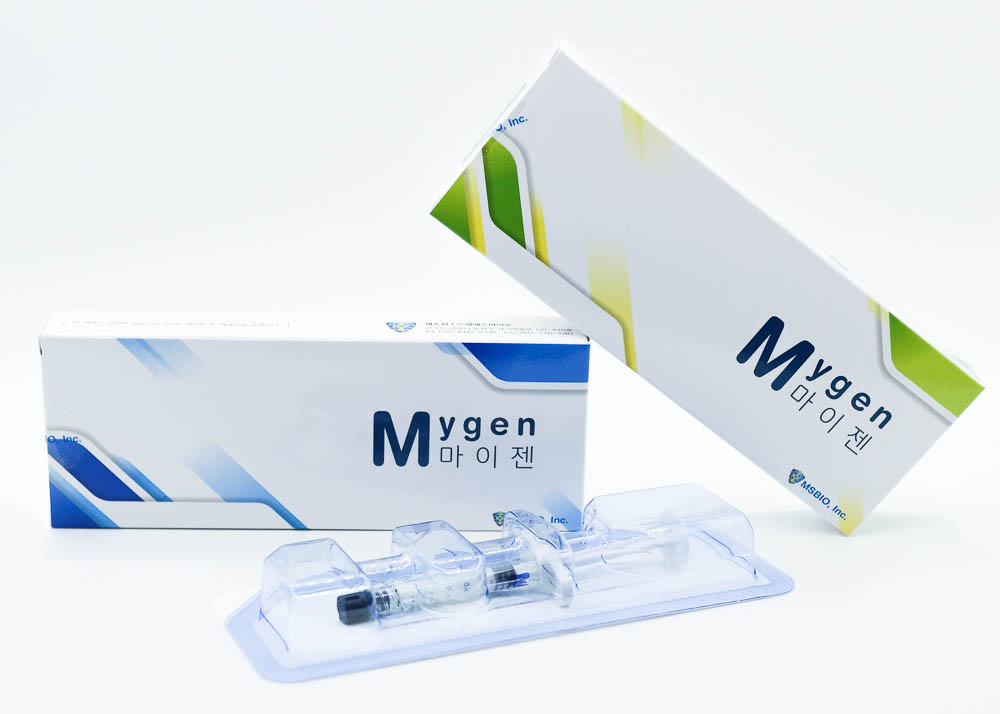
▲ MYGEN 콜라겐 사용 조직보충재 — 원본 출처
3.산업 및 경쟁 환경
회사의 시장은 임상 적응증 기준으로 연조직 재건, 골유도재생, 양막·안과, 상처치료, 에스테틱의 다섯 영역으로 나뉜다. 같은 적응증 안에서 인체 유래 동종이식재, 동물 유래 이종이식재, 합성 소재가 환자·시술 환경에 따라 대체재이자 경쟁재가 된다.
조직은행 사업은 「인체조직안전 및 관리 등에 관한 법률」 아래에서 뼈·피부·양막을 가공한다. 기증 조직의 입고·가공·보관·분배와 이력 추적, 품질관리가 사업의 기본 조건이다. 반면 돼지 피부·복막, 소·돼지 뼈 등을 원료로 한 제품은 의료기기 품목허가와 제조·품질관리기준(GMP) 체계에서 제조·판매한다.
이 산업에서 경쟁력은 소재 자체만으로 결정되지 않는다. 안정적인 원재료 수급, 가공 후 품질의 일관성, 적응증별 허가와 임상 근거, 의료진이 원하는 제형과 시술 편의성이 함께 작동한다. 합성 소재는 공급 제약이 적고 비용 효율성을 앞세울 수 있어, 인체 유래 소재의 수요와 경쟁 구도를 바꿀 수 있다.
4.핵심 제품 및 서비스
조직은행 제품군의 대표 품목은 인체 유래 무세포동종진피인 마이덤(MyDerm), 동종골 이식재인 마이본(MyBone)·마이본 플러스, 양막 이식재인 엠에스암니온(MS Amnion), 탈세포화 동종진피 분말 주사형 제품인 지셀르 리본느다. 탈세포화는 면역반응을 일으킬 수 있는 세포 성분을 줄이고 세포외기질 구조를 남기는 가공 공정이다.
의료기기 제품군에는 마이젠(MYGEN), 마이오스(MYOSS), 마이지스(MYGIS), 마이커버(MYCUBER) 등이 있다. 마이젠은 돼지 피부 유래 Type I 콜라겐 기반의 연부조직 보충재이며, 마이오스는 치과 임플란트 시술 때 골결손 부위를 채우는 이종골 이식재다. 마이지스는 돼지 복막 유래 Type I 콜라겐 차폐막으로 골유도재생 시술에서 뼈가 자랄 공간을 유지하도록 설계됐다.
DBM Syringe는 탈회골기질과 비탈회골을 혼합한 생체재료 이식용 뼈 제품으로, 주사기 제형을 통해 골 구조의 빈 공간이나 틈에 적용한다. 마이커버는 돼지 피부 유래 세포외기질 기반 창상피복재로 화상·궤양·욕창 등 창상 보호에 사용된다.
▲ MYGIS 흡수성 치주조직 재생유도재 — 원본 출처
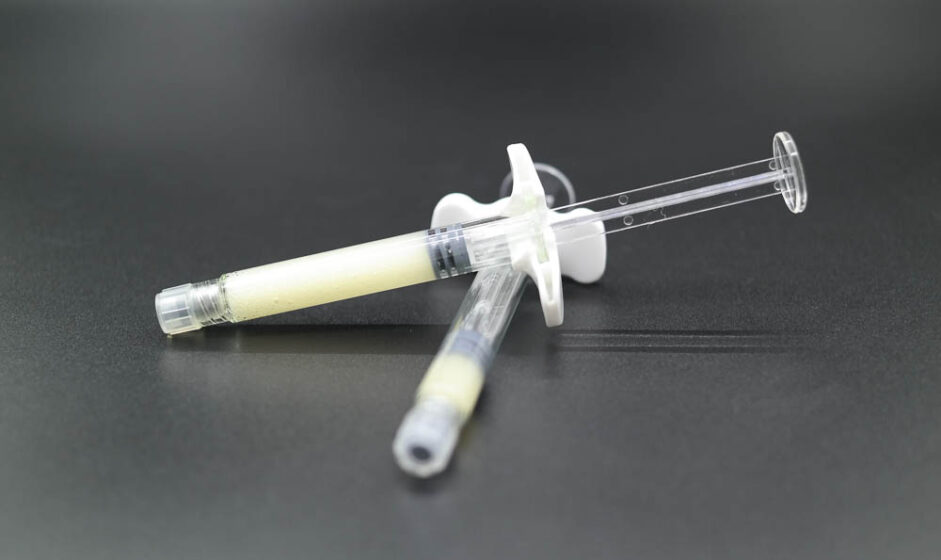
▲ DBM Syringe 생체재료 이식용 뼈 — 원본 출처
5.성장 전략
공모자금 활용 계획의 첫 축은 오창 신공장이다. 회사는 생산능력 확충을 위해 설계·건설·클린룸 및 공조설비·추가 장비 취득에 투자할 계획을 제시했으며, 공모자금 기준 사용 예정 기간은 2026년 10월부터 2029년 12월까지다.
두 번째 축은 해외 생산·판매 기반과 임상이다. 베트남 해외 생산법인 설립 및 초기 운영, 국내 임상시험, 해외 인허가와 임상시험에 자금을 투입할 계획이다. 해외법인과 해외 임상은 현지 인허가와 초기 단계의 진척에 따라 일정과 집행이 달라질 수 있다.
제품 개발에서는 콜라겐 3D 스캐폴드와 약물을 탑재한 융복합 의료기기를 추진한다. 항생제 탑재 3D 프린팅 콜라겐 사용 조직보충재인 MS3PS는 2026년 1월 의료기기 제조허가를 신청했고 보완 절차를 진행 중이다. 회사는 2027년 1분기 허가 취득을 목표로 제시했으며, 이를 바탕으로 후속 적응증 제품도 개발할 계획이다.
6.최근 주주들의 기대 및 우려
[기대]
조직은행과 의료기기라는 두 사업 축은 인체 유래 이식재와 동물 유래 생체재료를 여러 적응증에 적용할 수 있게 한다. 오창 신공장 건설, 해외법인 설립, 국내외 임상에 공모자금을 배정한 계획도 생산능력과 해외 확장의 기반으로 읽힌다. 콜라겐 3D 스캐폴드와 약물 탑재 융복합 의료기기는 기존 이식재 중심 제품군을 넓힐 수 있는 개발 과제다.
[우려]
동종 원재료는 AlloSource, NCTC, Solvita(CTS) 등 해외 조직은행에서 조달하는 비중이 있어 환율 변동과 공급 조건이 원가에 영향을 줄 수 있다. 이종 원료 기반 이식형 의료기기는 품목허가, GMP, 시판 후 관리 요건을 계속 충족해야 한다.
MS3PS 같은 융복합 의료기기는 일반 의료기기보다 심사 항목이 많고, 추가 자료나 임상시험이 요구될 수 있다. 허가와 생산 안정화, 거래처 확보가 계획대로 이어지는지가 신규 파이프라인의 실제 사업화 속도를 좌우한다.
7.실적 리뷰
2026년 상반기 별도 매출은 138.5억원, 영업이익은 45.1억원, 당기순이익은 18.1억원이다. 반기 재무제표는 한울회계법인의 검토를 받았다.
기간 | 매출액 | 영업이익 | 당기순이익 |
|---|---|---|---|
2026년 반기(1~6월, 검토) | 138.5억원 | 45.1억원 | 18.1억원 |
2025년 연간(감사) | 237.9억원 | 85.6억원 | 72.9억원 |
2024년 연간(감사) | 179.7억원 | 59.9억원 | 53.2억원 |
2023년 연간(감사받지 않음) | 148.2억원 | 46.8억원 | 42.8억원 |
매출은 2023년 148억원에서 2025년 238억원으로 늘었다. 회사는 2024년 성장 배경으로 마이젠의 정형외과 거래처 증가와 ODM 거래처 확보, 마이덤 리컨·마이덤 임플란트의 거래처 확대, 마이본의 ODM 공급 개시, 마이오스의 시장 진입을 들었다. 2025년에는 포켓 타입 제품 출시에 따른 마이덤 리컨 매출 증가와 마이덤 임플란트의 수출·국내 거래처 확대가 이어졌다고 설명했다.
2026년 반기에는 지셀르 리본느에서 9억원의 매출이 발생해 조직은행 부문의 에스테틱 매출이 처음 인식됐다. 연간 수치인 2025년·2024년 재무제표에는 동현회계법인의 적정 의견이 기재돼 있다.
8.주주 구성 및 지배구조
2026년 10월 15일 증권발행실적보고서에 따르면 최대주주는 김성포 대표이사다. 보유 주식은 공모 전후 모두 694만6,860주이며, 지분율은 공모 전 30.10%에서 공모 후 25.54%로 낮아졌다. 최대주주와 특수관계인의 합계는 1,070만5,250주, 공모 후 39.35%다.
주주 | 공모 전 지분율 | 공모 후 지분율 |
|---|---|---|
김성포 | 30.10% | 25.54% |
최대주주등 합계 | 46.38% | 39.35% |
뉴메인 휴먼 더마텍 신기술투자조합 | 12.19% | 10.35% |
㈜인터케어 | 9.77% | 8.29% |
아이비케이키움중소중견점프업사모투자 합자회사 | 7.27% | 6.17% |
회사는 이사회 또는 주주총회 승인에 따라 배당할 수 있도록 정관에 두고 있다. 증권신고서 제출일 현재 설립 이후 배당을 실시한 이력은 없다.
9.주요 계열사
2026년 반기 재무제표는 별도 기준이며, 연결재무제표 작성 대상 법인은 없다. 증권신고서 제출일 현재 계열회사와 타법인 출자 내역도 없는 것으로 기재됐다. 베트남 생산법인 설립은 공모자금 사용계획에 포함된 사업 계획이다.
10.타사와의 관계
원재료 조달에서는 해외 조직은행인 AlloSource, NCTC, Solvita(CTS)가 동종 조직의 주요 매입처로 공시됐다. 국내에서는 상급종합병원과 국내 조직은행 등을 통해 일부 동종 원재료를 조달한다. 이종 원재료는 국내 축산물유통전문판매업자를 통해 조달한다.
판매 측면에서 국내 영업은 대학병원과 병·의원, 전문 유통채널을 중심으로 이뤄진다. 해외는 현지 유통사 판매와 일부 직접판매를 병행한다.
지셀르 리본느는 에스테틱 시장을 대상으로 국내 제약사 한 곳과 독점 판매계약을 맺고 판매한다. 계약은 연도별 최소구매물량(MPQ)을 전제로 판매권을 부여하는 방식으로, 병·의원 개별 발주나 일반 의료기기 유통과는 다른 판매 구조다.
11.공시 및 뉴스
2026.10.15 · 증권발행실적보고서 · 공모 발행실적을 보고한 공시다.
2026.10.07 · [기재정정] 투자설명서 · 공모와 사업·재무 정보를 정정해 제시한 투자설명서다.
2026.10.07 · [발행조건확정] 증권신고서(지분증권) · 공모 발행조건을 확정한 증권신고서다.
2026.09.29 · [정정] 증권신고서(지분증권) · 사업·재무·공모 관련 기재를 정정한 신고서다.
2026.09.07 · 증권신고서(지분증권) · 코스닥 상장 공모를 위해 최초 제출한 증권신고서다.
자료
위 항목의 DART 공시 공식 원문 링크.