
1.기업 및 종목 개요
티앤이코리아는 2014년 설립된 고속 터보기계 개발·제조 기업이다. 항공용 터보기술을 바탕으로 무급유 베어링, 고속 회전체, 전력전자 제어를 결합해 수처리·산업공정용 터보블로워와 수소발전·수소차용 압축기, 항공·선박용 터보기계를 만든다.
2026년 8월 20일 코스닥 상장예비심사 승인을 받았다. 확정 공모 조건은 신주모집 240만주, 주당 1만5,300원, 공모금액 367억2,000만원이다. 청약은 10월 20~21일 진행하며, 회사 청약 안내 공고의 상장 예정일은 10월 29일이다.
2.비즈니스 모델
티앤이코리아의 사업은 고객 설비에 맞춘 고속 터보기계를 설계·제조·납품하는 B2B 모델이다. 수처리장과 제조공정, 연료전지 발전설비, 수소차 부품 공급망, 항공·선박 분야의 고객이 대상이다. 고객의 개발 의뢰를 받아 개발계약을 맺고 설계·시험을 거친 뒤 품질검사와 양산공급계약으로 이어지는 구조여서, 개발 단계의 용역수수료와 이후 제품 납품 매출이 함께 발생한다.
2026년 상반기 연결 매출 211억1,300만원 가운데 수소발전용 에어블로워가 76억1,600만원(36.1%)으로 가장 컸다. 수처리용 터보블로워는 37억2,500만원(17.6%), 수소차용 공기압축기는 19억6,200만원(9.3%), 공정용 터보블로워는 18억2,100만원(8.6%)이었다. 수소발전용 제품 비중이 커지면서 제품 믹스가 바뀌고 있으며, 프로젝트 납품 시점과 고객 설비투자 일정이 매출과 수익성의 주요 변수다.
국내 판매는 회사가 고객 또는 대리점에 직접 공급한다. 해외 판매는 제품에 따라 회사가 고객에게 직접 공급하거나 TNE GLOBAL, TNE(Beijing) Technology Development 또는 대리점을 거쳐 고객에게 공급한다. 수소발전용 제품은 회사 또는 TNE GLOBAL을 통해, 수소차용 공기압축기는 회사가 고객이나 구매대행사를 통해 판매한다.
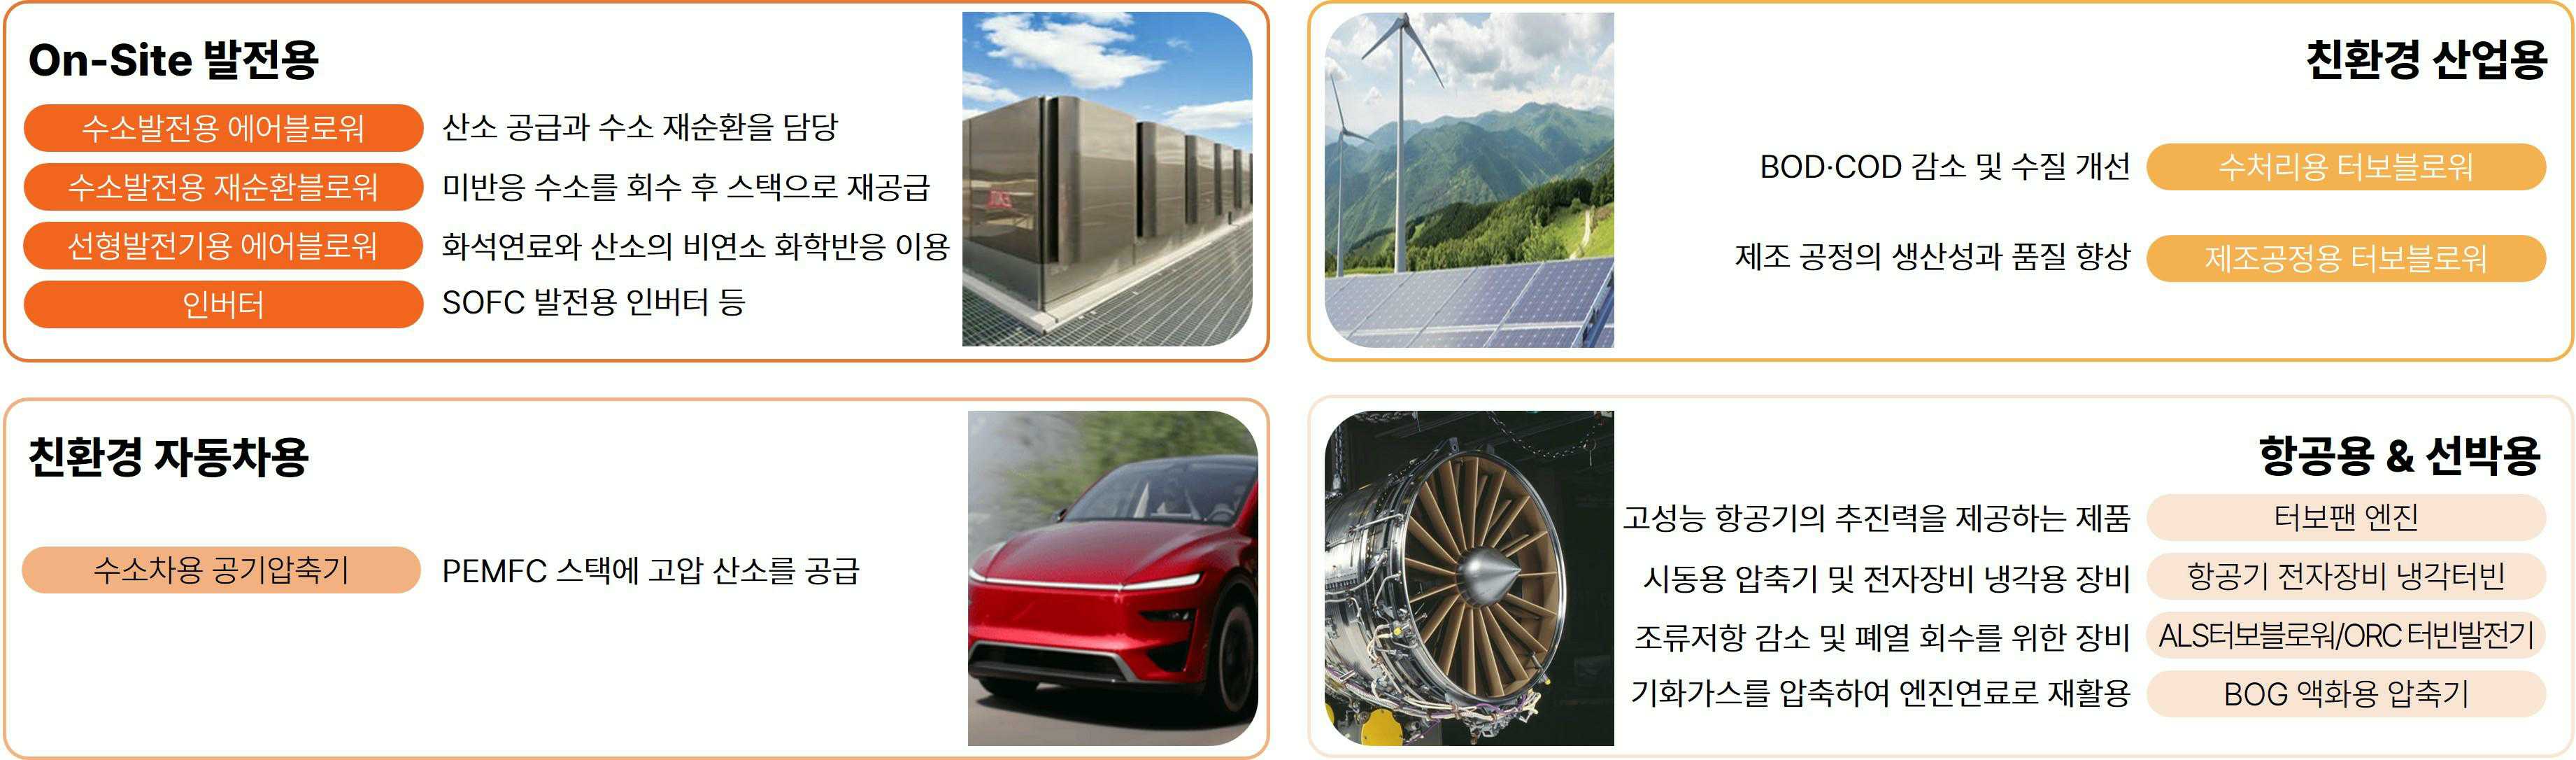
▲ 적용 산업별 터보기계 제품군 — 원본 출처
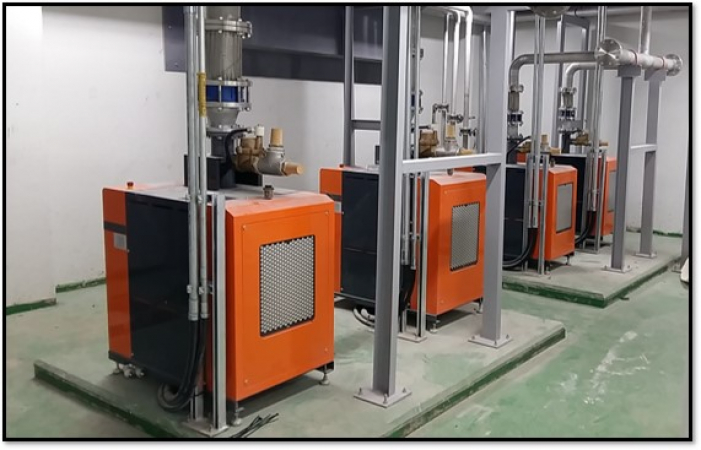
▲ 공기베어링 고속 터보블로워 설치 사례 — 원본 출처
3.산업 및 경쟁 환경
터보기계는 임펠러 같은 회전체로 공기·가스에 에너지를 주어 이송하거나 압축하는 장비다. 수처리에서는 미생물 처리에 필요한 공기를 공급하고, 산업공정에서는 세정·열처리 등에 쓰인다. 수소발전과 데이터센터 인근 On-site 발전에서는 연료전지 스택에 산소를 공급하는 부품으로, 수소차에서는 연료전지 시스템의 공기 공급용 압축기 구성품으로 쓰인다.
2025년 기준 On-site 발전용·친환경 자동차용·친환경 산업용 터보기계 매출은 전체의 90.2%였다. AI 데이터센터 전력 수요와 수소연료전지, 에너지 효율 개선 수요는 성장 배경이지만, 데이터센터 건설 지연·전력 인프라 병목·고객의 설비투자 시점 변화는 수주와 납품을 늦출 수 있다. 수처리·산업공정 분야도 제조업 가동률, 공공 예산 집행, 입찰 가격 경쟁의 영향을 받는다.
경쟁은 기존 수처리·산업용 블로워 시장과 고속·소형 터보기계 시장에서 동시에 이뤄진다. 국내에서는 터보맥스·앤에스·아르젠·에스에이엔지니어링·터보윈 등 업체가 터보기계 기술 개발과 시장 확대에 주력하고 있다. 해외에는 Airtech, Vairex, New York Blower, Gardner Denver 등 다양한 산업에 터보기계를 공급해 온 업체가 있다. 회사의 경쟁력은 고객 요구사양 분석부터 설계·해석, 제조·조립, 시험평가까지를 연결하는 맞춤형 개발 역량에 달려 있으며, 고신뢰성 제품일수록 고객 인증과 실증의 문턱도 높다.
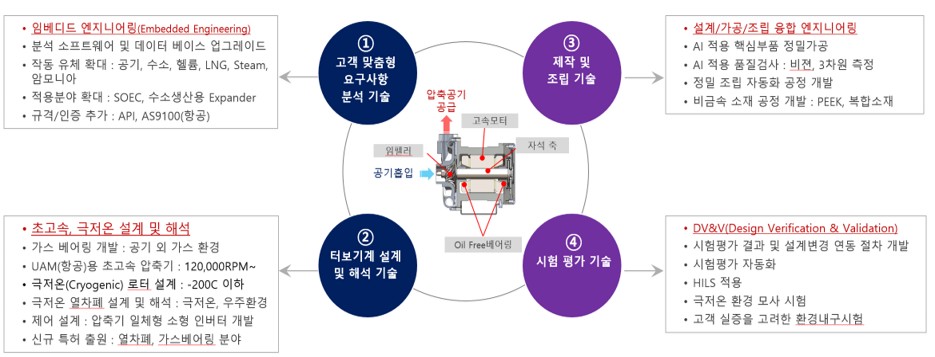
▲ 터보기계 최적화 기술 체계 — 원본 출처
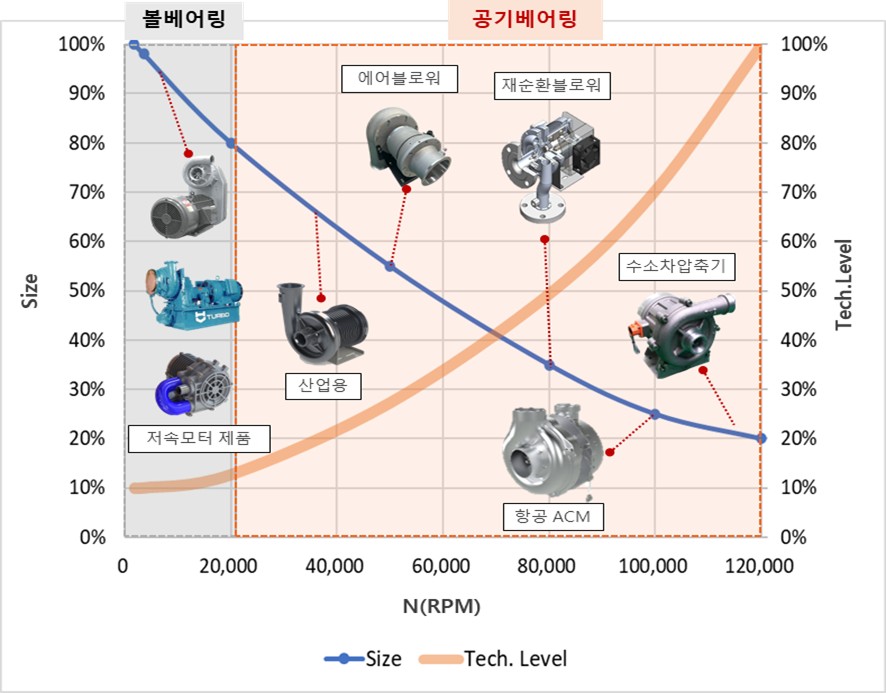
▲ 고속 터보기계 제품 포지셔닝 — 원본 출처
4.핵심 제품 및 서비스
블로워와 압축기
공기베어링 고속 터보블로워는 비접촉 회전 방식으로 윤활유 사용을 줄이고, 원격제어·모니터링과 냉각 시스템을 결합한 제품군이다. 수처리장 산기 공정과 제조공정의 압축공기 수요가 주요 적용처다. 자기베어링 고속 터보블로워는 베어링으로 회전체를 제어해 마찰과 윤활유를 줄이는 구조이며, 회사는 이를 고속·저소음 운전이 필요한 설비용 제품으로 제시한다.
수소발전용 에어베어링 공기압축기는 SOFC 연료전지 시스템에 산소를 공급한다. 공기베어링, 원심압축기, 모터, 냉각설계를 결합한 1단 원심압축 방식이며, 시스템의 공기 유량·압력·제어 안정성이 발전 효율과 연결된다. 수소차용 공기압축기에서는 축과 베어링 같은 핵심 부품을 공급하고 Tier-1 업체가 이를 조립해 완성차 고객에 납품한다.
항공·열관리 제품
항공기 ACM(ECS용 에어사이클 공기냉각기)은 압축기와 터빈으로 구성돼 램에어를 이용해 항공 전자장비에 냉각공기를 공급한다. 친환경 에어사이클 히트펌프는 공기를 냉매로 사용하는 역브레이튼 사이클 제품으로, 원심압축기·구심터빈·고속모터·공기베어링·열교환기를 조합해 온수 또는 냉각공기를 공급한다. 이들 제품은 기존 주력 매출과 별도로 항공·열관리 적용처를 넓히기 위한 제품군이다.
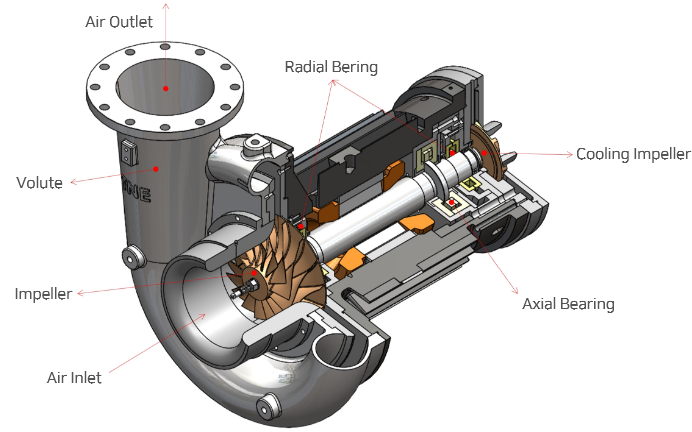
▲ 자기베어링 고속 터보블로워 구조 — 원본 출처
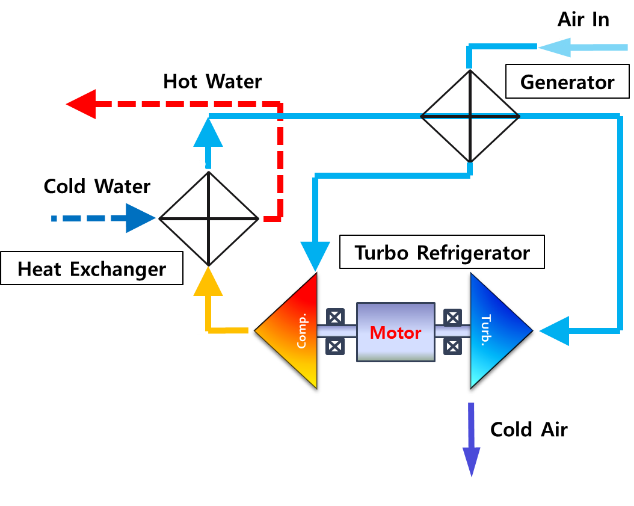
▲ 친환경 에어사이클 히트펌프 구성 — 원본 출처
5.성장 전략
회사는 수처리·산업공정에서 쌓은 고속 터보기계 기반을 수소발전과 AI 데이터센터 On-site 발전으로 확장하고, 수소차·항공·선박·열관리로 적용처를 넓히는 전략을 제시한다. 2026년 상반기 수소발전용 에어블로워 매출이 76억1,600만원까지 늘어난 것은 이 확장의 현재 매출 기반이다.
수소차 부문에서는 2.5세대 차량용 공기압축기 핵심 부품을 Tier-1 업체를 통해 2024년 10월부터 양산 공급하고 있다. 3세대 수소차 공급업체로도 선정됐으며, 공시는 2028년부터 양산·공급할 예정이라고 기재한다. 항공·선박용 제품은 개발·시제품·고객 실증 단계가 섞여 있어, 제품별로 양산 전환 여부가 다르다.
생산 측면에서는 AI 데이터센터 On-site 발전용 블로워 생산능력 확대를 위해 청주시 오송읍 공장 부지 매매계약을 체결했고, 2027년 중 완공을 목표로 한다. 성장의 핵심은 신규 제품을 개발하는 데서 끝나지 않고 고객 품질검사와 인증을 통과해 반복 납품으로 연결하는 데 있다.
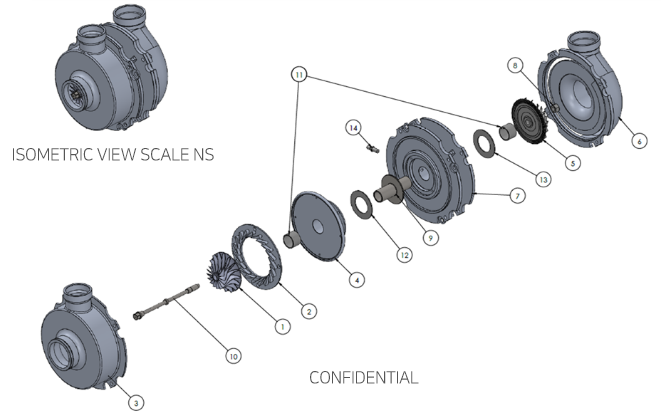
▲ 항공기 ACM/ECS 구성품 전개도 — 원본 출처
6.최근 주주들의 기대 및 우려
[기대]
2026년 상반기 수소발전용 에어블로워 매출은 76억1,600만원으로 연결 매출의 36.1%를 차지했다. 이 제품군의 확대와 함께 연결 영업손익은 34억6,000만원 흑자로 전환했다.
AI 데이터센터의 현장형 전력 공급과 수소연료전지 수요는 On-site 발전용 블로워의 적용처를 넓힐 수 있다. 수소차 3세대 공급업체 선정과 항공·선박용 제품 개발도 중장기 확장축이다.
[우려]
매출 상위 3개 고객 비중은 2023년 20.4%에서 2026년 상반기 54.0%로 높아졌다. 특히 공시상 미국 A사의 수요 변화가 수소발전용 에어블로워 매출과 실적 변동에 크게 작용할 수 있다.
신규 제품은 고객 요구사양에 맞춘 개발, 인증·품질검사, 양산 전환까지 선행투자와 시간이 필요하다. 데이터센터 구축 지연, 전력 인프라 병목, 수소차 양산 일정 변화가 발생하면 매출 인식 시점도 늦어질 수 있다.
상반기 영업흑자에도 연결 당기순손실은 30억2,000만원이었다. 제품 믹스 개선이 순이익으로 이어지는지와 고객 다변화 속도가 함께 관찰 대상이다.
7.실적 리뷰
2026년 상반기 연결 매출은 211.1억원, 영업이익은 34.6억원으로 영업흑자를 냈다. 연결 반기 재무제표는 외부 검토를 받았다.
기간 | 매출액 | 영업이익 | 당기순이익 |
|---|---|---|---|
2026년 반기(1~6월, 검토) | 211.1억원 | 34.6억원 | -30.2억원 |
2025년 연간(감사) | 234.5억원 | -18.1억원 | -69.5억원 |
2024년 연간(감사) | 160.9억원 | -16.3억원 | -59.2억원 |
2023년 연간(감사받지 않음) | 161.3억원 | 2.3억원 | -4.0억원 |
7~9월 별도 잠정 실적
회사가 공개한 상장 전 월별 실적은 7~9월 별도 재무제표 기준 잠정치이며, 외부 감사인의 회계검토가 완료되지 않았다. 단위는 백만원이다.
기간 | 매출액 | 매출총이익 | 영업이익 |
|---|---|---|---|
2026년 7월 | 2,385 | 1,019 | 201 |
2026년 8월 | 3,752 | 1,255 | 374 |
2026년 9월 | 4,798 | — | — |
9월 매출총이익과 영업이익은 해당 공고 표에 수치가 기재되지 않았다.
2026년 상반기 매출은 2025년 연간 매출의 약 90% 수준까지 늘었다. 수소발전용 에어블로워 매출이 76억1,600만원으로 확대된 영향이 크며, 영업손익도 2024~2025년의 적자에서 흑자로 돌아섰다.
다만 순손익은 적자다. 전환상환우선주부채와 당기손익-공정가치측정금융부채 등의 공정가치 변동을 포함한 금융손익이 순이익에 영향을 줬다. 프로젝트 납품과 고객 검수에 따라 매출이 특정 시기에 집중될 수 있는 사업 구조도 연간 실적을 볼 때 고려할 요소다.
8.주주 구성 및 지배구조
증권신고서 제출일 기준 최대주주는 박기철 대표이사로 보통주 133만주(14.97%)를 보유했다. 김경수 CTO와 송윤수를 포함한 최대주주등 지분은 27.27%다. 박기철 대표이사가 경영을 총괄하고, 김경수는 CTO로 기술개발을 맡는다.
5% 이상 주주는 ㈜피에이치씨 12.47%, 앨리스파트너스 11호 벤처투자조합 10.28%, 씨케이디-비에스 스타트업 벤처투자조합 10.20%, SV 한중문화-ICT융합펀드 7.25%를 포함한다. 공모 전 발행주식수는 888만5,737주다.
확정 공모 조건의 신주모집과 상장주선인 의무인수분을 반영한 상장 후 예상 최대주주등 지분율은 21.3%다. 박기철 대표이사 보유분은 3년 의무보유로 설정됐고, 최대주주등과 ㈜피에이치씨는 보유 지분 전량에 대해 상장 후 3년간 공동목적보유확약을 체결했다.
9.주요 계열사
티앤이코리아의 연결 종속기업은 캐나다·미국·중국의 세 곳이다. 미국 TNE USA는 캐나다 TNE GLOBAL을 통해 보유한다.
회사 | 구분·지분율 | 소재지 | 공시상 업종 |
|---|---|---|---|
TNE GLOBAL INC. | 종속기업, 100% | 캐나다 | 도소매·기술서비스 |
TNE USA INC. | 종속기업, 100% | 미국 | 도소매·기술서비스 |
TNE(Beijing) Technology Development | 종속기업, 100% | 중국 | 도소매·기술서비스 |
TS Technology Co., Ltd. | 관계기업, 35.71% | 중국 | — |
TS Technology는 연결 대상 종속기업이 아니라 지분법을 적용하는 관계기업이다. 박기철 대표이사는 세 종속회사의 대표이사를 겸직하고 있다.
10.타사와의 관계
수소발전용 에어블로워는 매출 비중이 큰 분야다. 공시상 미국 A사는 AI 데이터센터용 On-site 발전 관련 주요 고객사에 포함되며, 회사는 국내 수소발전 기업 3곳과 공급계약을 체결했다. A사의 실명은 공시되지 않았다. 선형발전기용 에어블로워는 미국 D사에 공급하고 있다.
수소차용 공기압축기에서는 Tier-1 업체 E사를 거쳐 국내 완성차 고객에 공급한다. 티앤이코리아는 축·베어링 등 핵심 부품을 제공하고, Tier-1 업체가 공기압축기를 조립·생산해 납품하는 역할 분담이다.
해외 판매경로에는 캐나다 TNE GLOBAL과 중국 TNE(Beijing) Technology Development, 대리점이 포함된다. 고객 맞춤 개발을 먼저 수행한 뒤 품질검사와 양산공급계약으로 연결하는 구조여서, 주요 고객의 발주·인증·납품 일정이 관계의 지속성과 매출 시점을 좌우한다.
11.공시 및 뉴스
2026.10.16 · 9월 월별 매출 등 공고 · 7~9월 별도 잠정 실적과 8월 매출 정정 수치를 제시했다.
2026.10.16 · 코스닥시장 상장 주식공모 청약 안내 · 청약 일정과 공모가, 10월 29일 상장 예정 일정을 안내했다.
2026.10.16 · [발행조건확정] 증권신고서(지분증권) · 공모가를 1만5,300원으로 확정하고 신주 240만주, 공모금액 367억2,000만원을 기재했다.
2026.10.16 · [정정] 투자설명서 · 확정 공모 조건과 회사의 사업·재무·위험 정보를 반영한 투자설명서다.
2026.09.03 · 증권신고서(지분증권) · 코스닥 상장 공모를 위한 최초 증권신고서다.
2026.08.20 · 티앤이코리아 예비심사기업(신규상장) 상세 · 한국거래소 KIND가 코스닥 심사승인을 표시했다.
자료
금융감독원 DART, 한국거래소 KIND, 티앤이코리아 공식 홈페이지.