2026.10.23 전일 종가 450원 · 전 거래일 대비 -3.23% · 시가총액 255억 · KOSCOM 종가 기준
1.기업 및 종목 개요
1995년 토목자재 회사 코리아에스이로 출발했으나, 2022년 ㈜리튬플러스에 인수되며 하이드로리튬으로 사명을 변경하고 이차전지 소재인 수산화리튬 및 탄산리튬 제조 판매 기업으로 완전히 탈바꿈했다. 과거 출렁다리를 만들던 회사가 '하얀 석유'라 불리는 리튬을 다루는 회사로 변신한, 그야말로 상전벽해의 사례.
2025년 말 기준 회사는 충남 금산에서 초고순도 수산화리튬과 탄산리튬을 제조·판매하고 특수리튬을 개발한다고 사업보고서에 기재했다. 기존 인프라·건설 사업은 점진적으로 축소하는 방향이다.
2차전지 광풍을 타고 주가가 급등하며 시장의 주목을 받았으나, 이후 리튬 가격 하락과 자금난 이슈가 겹치며 주가가 크게 요동치는 모습을 보였다. 새만금 대규모 공장 건설과 같은 미래 성장 동력에 대한 기대감과 전환사채 이자 미지급 같은 유동성 위기 우려가 공존하며 투자자들의 심장을 쫄깃하게 만드는 종목이다.
2차전지 광풍을 타고 주가가 급등하며 시장의 주목을 받았으나, 이후 리튬 시황과 자금조달 이슈가 겹치며 주가도 크게 요동쳤다. 금산 생산·판매 확대와 북미 협력의 실행은 성장 기대를 만들지만, 실적 손실과 관리종목 지정은 그 기대를 현실로 옮기는 과정의 제약으로 남아 있다.
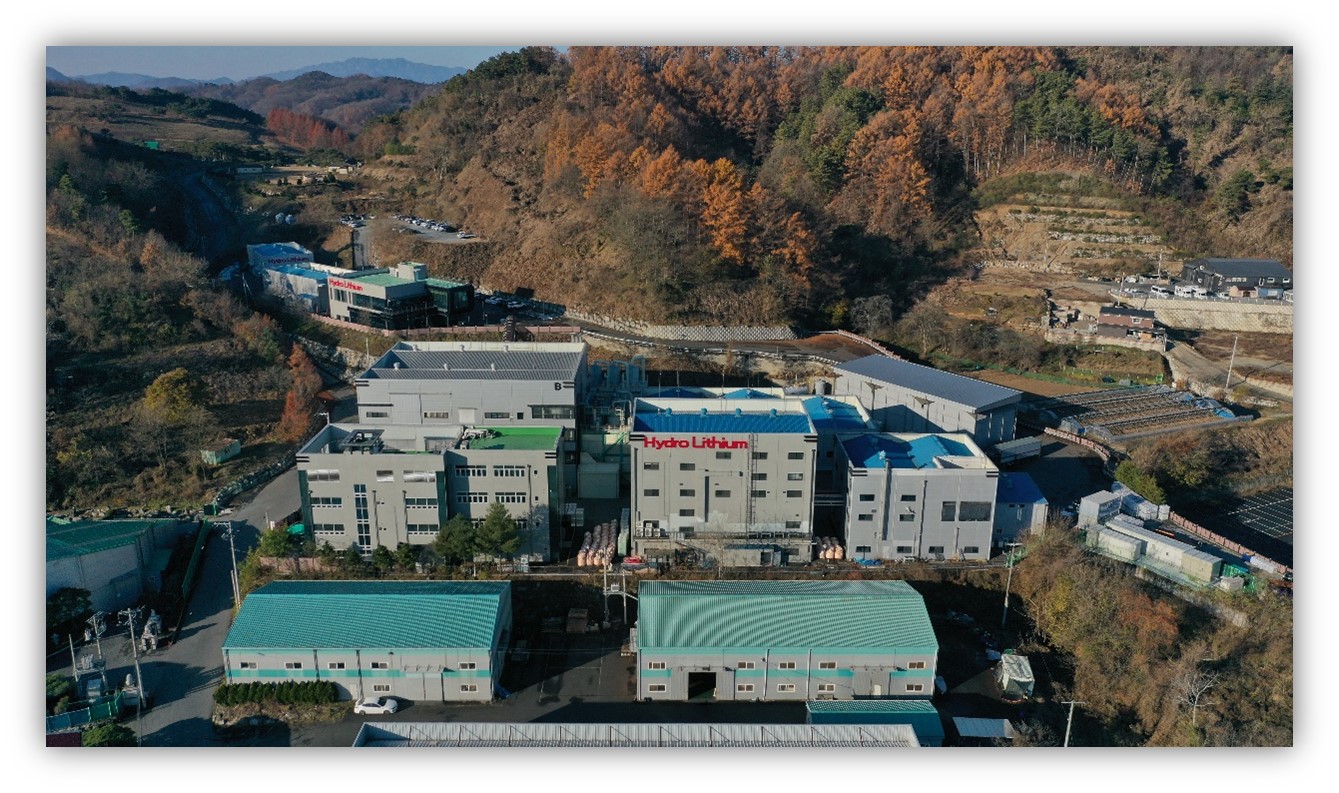
▲ 하이드로리튬 표지가 보이는 금산 공장 단지 전경 — 원본 출처[1]
2.비즈니스 모델
제품과 생산 거점
저순도 탄산리튬 등을 원료로 사용하여 배터리에 사용 가능한 초고순도 수산화리튬을 생산하는 것이 핵심 비즈니스 모델이다. 이는 관계사인 리튬플러스가 보유한 신기술(NET) 인증 공법을 기반으로 하며, 물을 이용한 친환경 공법임을 내세워 기술적 차별화를 꾀하고 있다.
핵심 제품은 배터리급 수산화리튬 일수화물·무수 수산화리튬과 배터리급 탄산리튬이다. 금산 공장에서 이들 리튬 소재를 제조·판매하고, 특수리튬 개발도 병행한다. 원료를 조달해 정제·제조한 뒤 이차전지 관련 산업체와 리튬 그리스 제조업체 등에 판매하는 구조다.
판매 진행과 이익 변수
회사는 2026년 7월 국내 전고체 배터리 소재업체 A사에 고순도 수산화리튬 15톤을 공급 완료했고, 추가 10톤 공급을 예정했다고 공지했다. B사에는 같은 해 10톤을 공급 완료했으며, C사에는 수년간 공급해 왔다고 밝혔다. 다만 이러한 개별 공급이 곧 안정적 대규모 매출을 뜻하는 것은 아니다.
수익성은 원료 확보와 가격, 리튬 시세, 설비 가동률, 사업 초기 고정비 부담이 함께 좌우한다. 판매 물량을 늘리는 것과 원가·가동률을 안정시키는 일이 동시에 필요한 사업이다.
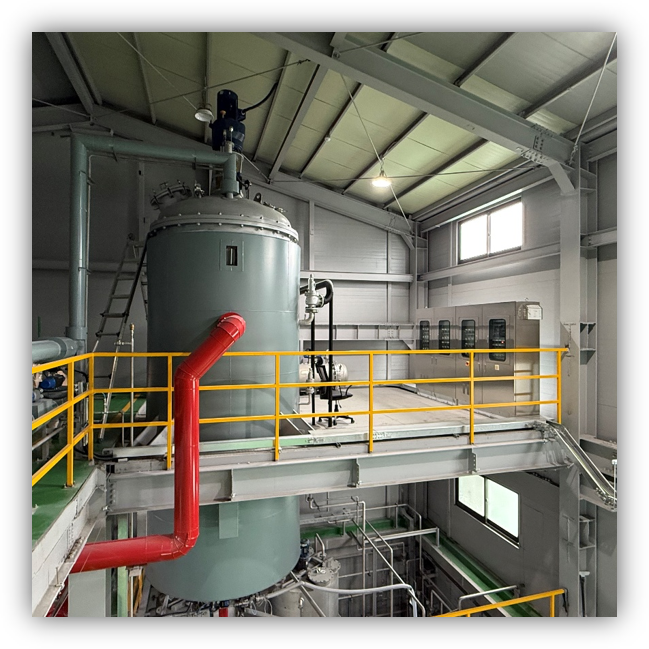
▲ 캐나다 리튬염수 활용 탄산리튬 제조공정의 반응 설비 — 원본 출처[2]
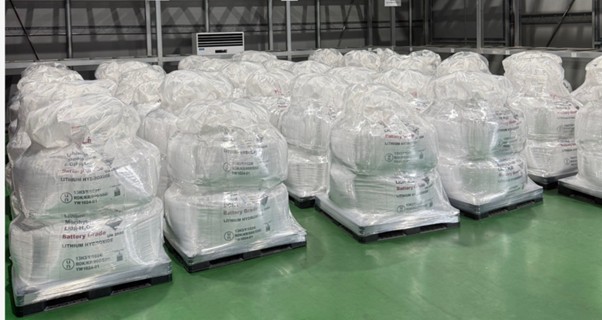
▲ 공장 내 팔레트에 적재된 리튬 소재 포장 제품 — 원본 출처[3]
3.산업 맥락: 2차전지 소재
전기차 시장의 성장에 따라 배터리 핵심 원료인 리튬의 중요성은 날이 갈수록 커지고 있으며, 특히 양극재에 사용되는 수산화리튬과 탄산리튬은 산업의 쌀과 같은 존재다. 이에 따라 리튬 관련 기술을 보유하거나 생산 설비에 투자하는 기업들이 테마주로 묶여 시장의 뜨거운 관심을 받고 있다.
리튬 가격은 중국의 공급 조절, 글로벌 전기차 수요 등 다양한 변수에 따라 롤러코스터를 타는 모습을 보인다. 가격 변동성이 매우 크기 때문에 리튬을 직접 다루는 기업들의 실적과 주가는 리튬 가격 추이에 따라 격렬하게 춤을 추는 경향이 짙다.
미국, 유럽 등 주요국들이 중국에 대한 리튬 의존도를 낮추고 자국 내 공급망을 강화하려는 정책을 펼치면서, 국내 리튬 생산업체들에게는 새로운 기회가 열리고 있다. 특히 미국의 인플레이션 감축법(IRA)과 같은 정책은 북미산 원료를 사용하거나 현지에서 생산하는 기업에 유리하게 작용할 수 있다.
리튬 가격과 원료 조달 환경은 공급망 재편, 생산국 정책, 전기차·배터리 수요 등 여러 변수의 영향을 받는다. 주요국이 핵심 광물 공급망을 관리·재편하는 흐름은 원료 확보 환경에 영향을 줄 수 있지만, 정책 변화나 리튬 가격 반등이 회사의 실적 개선으로 자동 연결되는 것은 아니다. 따라서 이 사업에서는 고객의 시험·구매가 반복 판매로 이어지는지, 원료 조달과 제조 비용이 안정되는지, 그리고 제품 품질이 요구 규격을 지속적으로 충족하는지를 함께 봐야 한다.
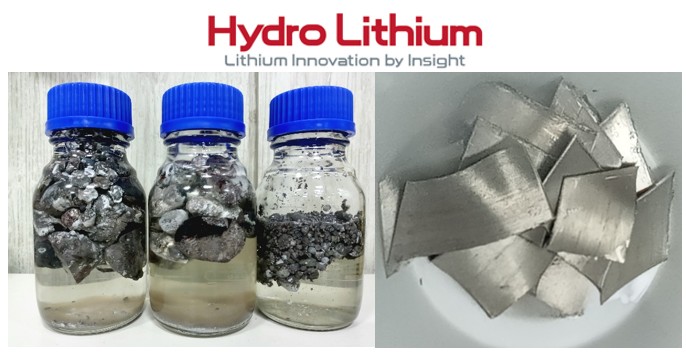
▲ 유리병의 리튬 소재 시료와 판상 시료 — 원본 출처[4]
4.쩐의 전쟁: 유상증자와 전환사채
하이드로리튬의 역사는 자금 조달의 역사라고 해도 과언이 아닐 정도로 유상증자와 전환사채(CB) 발행이 잦은 편이다. 특히 최대주주가 변경되는 과정에서 제3자배정 유상증자가 활용되는 등, 주주 구성과 지배구조에 굵직한 변화를 여러 차례 겪었다.
대규모 설비 투자가 필수적인 사업 특성상 외부 자금 수혈이 불가피하지만, 이 과정에서 기존 주주들의 지분 가치가 희석되거나, 전환사채의 기한이익상실(EOD)이 발생하여 새만금 공장 부지가 가압류되는 등 유동성 위기를 겪기도 했다. 이는 투자자들이 반드시 짚고 넘어가야 할 리스크 요인이다.
최근에는 주가 하락으로 인한 반대매매로 최대주주가 보유한 담보 주식이 처분되는가 하면, 다시 저가에 유상증자를 통해 지분을 확보하는 등 복잡한 자금 흐름을 보이고 있다. 회사의 성장성을 보고 투자하는 것과 별개로, 이러한 자금 조달의 연대기를 꼼꼼히 살펴보며 옥석을 가릴 필요가 있다.
최근 조달·처분 결정
2025년 12월 회사는 운영자금 9억원을 조달하기 위해 제2회 사모 CB 발행을 결정했다. 전환가액은 2,252원, 전환 가능 주식 수는 당시 발행주식의 0.74%인 399,644주였고, 전환청구 기간은 2026년 12월 16일부터 2028년 11월 15일까지다. 사채권자는 2026년 12월 조기상환을 청구할 수 있는 조건도 있다.
2026년 4월에는 운영·시설자금 확보를 목적으로 자기주식 560,620주를 시장에서 처분하기로 결정했다. 이는 당시 발행주식의 0.99%였으며, 실제 처분 가격은 처분일 시장가격에 따라 달라지는 구조다.
투자자가 볼 지점
외부 자금 유입은 사업 지속과 설비 운영에 필요할 수 있지만, CB의 전환 가능 물량과 조기상환 조건, 시장 매도 물량은 모두 주주가 살펴야 할 항목이다.
5.리튬 삼국지: 리튬플러스, 리튬포어스와의 관계
하이드로리튬을 이해하기 위해서는 최대주주였던 리튬플러스와 또 다른 관계사인 리튬포어스(舊 어반리튬)와의 관계를 빼놓을 수 없다. 이들 세 회사는 새만금 리튬 공장 공동 투자, 기술 협력 등 한배를 탄 듯 보였으나, 현재는 복잡한 이해관계로 얽혀있다.
그룹의 핵심 기술을 보유한 리튬플러스는 하이드로리튬에 금산 공장을 양도하는 등 사업의 중심축 역할을 해왔다. 그러나 최근 리튬플러스의 지분이 감소하고, 전웅 대표 개인이 최대주주로 올라서는 등 지배구조에 변화가 생겼다.
한때 동맹이었던 리튬포어스와는 금산공장 자산양수도 계약을 두고 소송전이 벌어지는 등 경영권 분쟁 양상으로 번지고 있다. 전웅 대표와 변재석 리튬포어스 대표 간의 갈등이 깊어지면서, 세 회사의 협력 관계가 시험대에 올라 향후 사업 전개에 중요한 변수가 될 전망이다.
리튬포어스가 제기한 사해행위취소 사건에서는 2026년 4월 10일 1심 판결이 하이드로리튬에 리튬플러스 상대 일부 부동산 소유권이전등기와 동산 근담보 설정의 말소 절차, 기계·가설건축물 등의 인도를 명했다. 공시상 판결·결정금액은 400억원이다. 하이드로리튬은 4월 27일 항소를 공시했으므로, 이 사안은 항소 절차가 진행 중인 법률 분쟁으로 봐야 한다.
한때 시장에서 ‘리튬 3형제’로 묶이던 관계는 이제 기술·자산 이력과 소송의 결과가 동시에 얽힌 변수다. 사업 협력의 기대와 별개로 자산·설비의 귀속 및 법적 절차가 향후 사업 전개에 미칠 영향을 지켜볼 필요가 있다.
6.최근 주주들의 기대 및 우려
[기대] 금산 판매와 북미 협력의 실행
회사는 2026년 4월 프레어리 리튬과 캐나다 염호 리튬추출물 생산 및 장기 구입을 위한 법적 구속력 있는 본계약을 체결했다고 공지했다. 프레어리 리튬이 리튬용액 생산 설비를 운영하고, 하이드로리튬은 인접한 CULX 플랜트에서 리튬추출물을 생산해 국내 탄산리튬 제조 원료로 활용한다는 구상이다. CULX는 리튬용액에서 리튬 성분을 추출하는 회사의 기술 명칭이다.
회사는 2026년 안에 캐나다 현지 DLE·CULX 설비 설치와 생산 개시를 추진하겠다는 계획을 제시했다. 금산에서는 캐나다 리튬추출물을 이용해 탄산리튬을 연간 400톤 제조할 수 있는 공정을 설치 완료했다고 6월 공지했다. 이는 원료 공급망을 넓히려는 실행 과제이지만, 현지 인허가·설비 가동·원료 반입과 실제 판매가 계획대로 이어지는지가 향후 검증 대상이다.
[기대] 충남 금산공장이 리튬 일반산업단지로 지정됨에 따라, 해당 부지에 대한 자산재평가를 진행 중이다. 장부가 297억 원 수준의 유형자산 가치가 상승할 경우, 이를 활용한 추가적인 자금 조달 여력이 확보되어 재무구조 개선에 숨통이 트일 수 있다는 전망이 나온다.
[우려] 손실·소송과 관리종목 지정
[우려] 계속되는 유동성 위기로 인해 2025년 한 해 동안 전환사채 발행, 자사주 처분, 개인 투자자 대상 제3자배정 유상증자 등 가능한 모든 수단을 동원해 자금을 조달하고 있어 주주가치 희석과 재무 불안정성에 대한 우려가 심화되고 있다. 특히 야심 차게 추진하던 새만금 공장 부지가 CB 이자 미지급으로 가압류되고, 3분기 보고서에서 관련 손상차손을 인식하는 등 핵심 성장 동력의 좌초 가능성이 커지고 있다.
2026년 상반기 연결 기준 영업손실은 약 68.1억원, 순손실은 약 382.5억원이었다. 리튬포어스가 제기한 사해행위취소 사건의 1심 판결에 대해 회사가 항소한 상태인 점도 자산과 사업 운영의 불확실성으로 남는다.
한국거래소는 2026년 8월 21일 주가 1,000원 미달을 사유로 관리종목 지정우려종목 안내를 냈고, 8월 28일 하이드로리튬을 관리종목으로 지정했다. 상장 유지와 유동성에 관한 우려가 공식 시장조치로 현실화된 만큼, 북미 협력의 진전만이 아니라 손실 축소와 자금 운용의 안정성도 함께 확인해야 한다.
7.실적 리뷰
연결 기준 누적 실적
기간 | 매출액 | 영업손익 | 순손익 |
|---|---|---|---|
2026년 상반기 누적 | 20.2억원 | -68.1억원 | -382.5억원 |
2025년 연간 | 33.7억원 | -150.6억원 | -346.7억원 |
2025년 상반기 누적 | 21.3억원 | -74.3억원 | -330.6억원 |
2026년 상반기 매출은 전년 동기보다 5.4% 감소했고, 영업손실은 전년 동기 74.3억원에서 68.1억원으로 줄었다. 반면 순손실은 전년 동기보다 확대됐다. 수치는 연결 기준 누적 실적이다.
2025년 연간 매출은 33.7억원, 영업손실은 150.6억원이었다. 사업보고서는 리튬 사업의 제품·상품 매출이 약 32.7억원이었으며, 사업 초기 판매 물량이 낮고 수익성이 저조해 손실이 발생했다고 설명한다. 기존 건설 사업 축소가 전체 매출 감소에도 영향을 줬다.
과거에도 리튬 가격과 사업 안정화 지연, 설비·자금 부담이 실적 해석의 핵심이었다. 현재도 단순 매출 증가보다 금산 제품의 반복 판매, 원료·가동률 안정, 손실과 현금 부담의 축소 여부가 더 중요한 확인 항목이다.
8.주주 구성 및 지분 변동 히스토리
최근 주주 구성
2026년 4월 24일 제출된 대량보유상황보고서에서 전웅 및 특별관계자 5인의 주식등 보유비율은 5.24%, 주권 보유비율은 4.47%로 기재됐다. 특별관계자는 송정원·전인수·전성·정인애·리센스다.
전웅 본인 보유 2,478,314주는 대전세무서 압류 계약이 기재돼 있다. 보고서는 해당 압류와 관련해 조세심판 절차가 진행 중이라고 설명했으며, 압류 사실과 별개로 지분 변동·처분 가능성은 계속 살펴볼 필요가 있다.
자사주(0.99%): 회사가 보유하고 있는 자기주식으로, 2025년 중 유동성 확보를 위해 일부를 장내 처분한 바 있다.
자기주식은 2026년 4월 기준 560,620주가 시장 처분 결정 대상이었다. 이는 발행주식 총수의 0.99%로 공시됐으며, 처분은 유통 물량과 자금 확보 양쪽에 영향을 줄 수 있다.
지분 변동 히스토리
2024년 11월, 제3자배정 유상증자를 통해 전웅 대표가 40억 원의 자금을 투입, 지분율을 0.55%에서 5.10%까지 끌어올리며 기존 최대주주였던 리튬플러스를 대신해 최대주주로 등극했다. 2025년 한 해 동안, 특수관계인이자 기존 최대주주였던 리튬플러스가 세금 체납 문제로 인해 보유하고 있던 하이드로리튬 주식 대부분을 국세청에 압류당하고 강제 집행을 통해 장내 매도되면서 지분율이 대폭 축소되었다. 2025년 9월, 전웅 대표의 두 자녀가 보유하고 있던 주식 전량을 장내 매도하면서 특별관계자에서 이탈했다. 시장에서는 이를 두고 최대주주 일가가 회사의 미래 가치를 부정적으로 보고 있다는 신호, 이른바 '난파선 탈출'이 아니냐는 해석이 나오기도 했다. 2025년 12월, 주요 주주였던 리센스가 보유 주식 대부분을 장내 매도하는 동시에, 하이드로리튬이 발행하는 전환사채를 인수하며 단순 지분 투자에서 채권 투자로 전환하는 듯한 모습을 보였다.
공식 자료[5]에 따르면 전웅은 2023년 3월부터 2024년 11월까지 ㈜리튬포어스의 대표이사·사내이사를 지냈다.
9.주요 계열사
연결 자회사
2025년 사업보고서의 연결대상 종속회사 현황에는 비상장 자회사 ㈜더스피릿 1개사가 기재돼 있다. 이 회사는 2025년 4월 성장동력 확보를 사유로 연결 편입됐다.
리튬플러스
하이드로리튬의 전 최대주주이자 현재는 특수관계인으로 묶여 있는 핵심 관계사로, 전웅 대표가 이끌고 있다. 저순도 탄산리튬을 이용해 배터리급 초고순도 수산화리튬과 탄산리튬을 제조하는 기술을 보유하고 있다.
충남 금산에 위치한 수산화리튬 공장을 하이드로리튬에 매각하는 등 사업적으로 긴밀하게 얽혀 있으나, 2025년 세금 체납으로 인해 보유 중이던 하이드로리튬 지분이 대거 압류 및 강제 매각되면서 지배력과 재무 상태에 대한 의구심을 키웠다.
과거 국내 2차전지 대기업들과 샘플 테스트를 진행하고, 순도 높은 배터리용 수산화리튬 양산을 추진하며 시장의 기대를 모았으나, 현재는 재무적 어려움으로 인해 사업 추진 동력이 약화된 상태다.
관계사 및 주요주주
리튬플러스는 2022년 하이드로리튬 인수 주체이자 금산 자산 거래 이력으로 연결된 회사다. 다만 리튬플러스는 사업보고서상 연결 자회사로 기재되지 않았으며, 리튬포어스 소송의 1심 주문에는 리튬플러스를 상대로 한 부동산·동산 관련 말소 절차가 포함됐다.
리튬포어스
코스닥에 상장된 또 다른 관계사로, 전웅 대표가 사내이사로 등재되어 있다. 본래 반도체 검사장비 사업 등을 영위했으나, 하이드로리튬과 마찬가지로 리튬 관련 사업을 신규 목적으로 추가하며 전웅 대표의 리튬 밸류체인 구상에 한 축을 담당하고 있다. 주식 시장에서는 하이드로리튬, 리튬플러스와 함께 '리튬 3형제'로 불리며 주가가 동조화되는 경향을 보인다. 하지만 뚜렷한 실적을 내지 못하고 있다는 점 역시 하이드로리튬과 비슷한 상황에 놓여 있다.
리튬포어스는 하이드로리튬을 상대로 사해행위취소 소송을 제기한 회사다. 이 역시 연결 자회사와는 구분되는 법률·사업상 관계이며, 항소 절차의 진행 경과가 중요하다.
리센스
전웅 대표의 개인 회사로 알려져 있으며, 하이드로리튬의 주요 주주로 참여하고 있다. 2025년 12월, 하이드로리튬의 제3자배정 유상증자에 참여하는 개인 투자자 그룹에 포함되었고, 별도로 9억 원 규모의 전환사채(CB)를 인수하며 자금 지원 역할을 했다. 단순한 재무적 투자자(FI)를 넘어, 최대주주의 지배력을 뒷받침하고 유동성을 공급하는 창구 역할을 하는 특수목적회사(SPC)의 성격이 짙어 보인다.
리센스는 전웅의 특별관계자이자 주요주주로 대량보유 보고서에 기재된 법인이다. 같은 보고서에서 대표자와 최대주주는 전웅(지분 100.0%)으로 기재됐고, 리센스는 주권 34,472주와 전환사채권에 따른 437,870주 상당의 잠재주식을 보유했다.
10.타사와의 관계
프레어리 리튬: 원료 협력의 본계약
하이드로리튬은 2026년 4월 프레어리 리튬과 캐나다 서스캐처원 염호의 리튬추출물 생산·국내 반입을 위한 법적 구속력 있는 본계약을 체결했다고 공지했다. 프레어리 리튬은 리튬용액 생산 설비를 설치·운영하고, 하이드로리튬은 CULX 플랜트에서 해당 리튬용액을 처리해 국내 탄산리튬 제조 원료로 활용하는 역할을 제시했다. 현지 설비의 설치·인허가와 실제 원료 공급은 앞으로의 이행 단계다.
고객과 판매 채널
회사는 2026년 7월 국내 전고체 배터리 소재업체 A사와 B사에 대한 고순도 수산화리튬 공급 실적을 공지했고, 해외 전고체 배터리 소재업체 D사와는 샘플 품질 기준 충족 뒤 공급을 협의 중이라고 밝혔다. 고객은 익명으로 공지됐으므로 실명 고객이나 장기 매출로 확대 해석할 수 없다.
일본 종합무역상사 한와흥업과는 캐나다 염수 생산 배터리급 탄산리튬의 구입의향서를 체결했다고 회사가 공지했다. 세부 매입 조건은 추후 본계약에서 확정될 사항이다.
[경쟁] 국내외 다수의 기업들이 리튬 정제 및 소재 사업에 뛰어들면서 경쟁이 심화되고 있다. 특히 리튬 가격이 하락하고 전기차 시장이 일시적인 성장 정체(캐즘)에 빠지면서, 안정적인 대규모 공급처를 확보하고 원가 경쟁력을 증명하는 것이 생존의 핵심 과제가 되었다.
11.공시 및 뉴스
2026년 8월 시장조치
2026년 8월 28일 · 관리종목지정[6] · 한국거래소가 하이드로리튬을 관리종목으로 지정해 상장 유지와 유동성 문제가 핵심 점검 항목이 됐다.
2026년 8월 21일 · 기타시장안내(관리종목지정우려종목)[7] · 주가 1,000원 미달을 사유로 관리종목 지정우려종목 안내가 이뤄졌다.
2026년 상반기 실적·법률 사건
2026년 8월 14일 · 반기보고서(2026.06)[8] · 연결 누적 매출 20.2억원, 영업손실 68.1억원, 순손실 382.5억원을 공시했다.
2026년 4월 27일 · 사해행위취소소송 항소[9] · 하이드로리튬은 리튬포어스가 제기한 사해행위취소 사건의 1심 판결에 불복해 항소했다.
2026년 4월 15일 · 소송 등의 판결·결정(사해행위취소)[10] · 1심은 부동산·동산 관련 말소 절차와 일부 자산 인도 등을 명했고, 공시상 판결·결정금액은 400억원이다.
사업 진행 공지
2026년 4월 2일 · 캐나다 염호 리튬 공동 생산 전략적 협력 및 리튬 장기 구입 본계약[11] · 프레어리 리튬과 리튬추출물 생산·국내 반입을 위한 법적 구속력 있는 본계약 체결을 알렸다.
자료
각주
- 원본 출처 — https://www.hydroli.co.kr/notice/?page=1&q=YToyOntzOjEyOiJrZXl3b3JkX3R5cGUiO3M6MzoiYWxsIjtzOjQ6InBhZ2UiO2k6Mzt9
- 원본 출처 — https://www.hydroli.co.kr/notice/?page=1&q=YToyOntzOjEyOiJrZXl3b3JkX3R5cGUiO3M6MzoiYWxsIjtzOjQ6InBhZ2UiO2k6Mzt9
- 원본 출처 — https://www.hydroli.co.kr/notice/?page=3&q=YToyOntzOjQ6InBhZ2UiO2k6MztzOjEyOiJrZXl3b3JkX3R5cGUiO3M6MzoiYWxsIjt9
- 원본 출처 — https://www.hydroli.co.kr/notice/?page=3&q=YToyOntzOjQ6InBhZ2UiO2k6MztzOjEyOiJrZXl3b3JkX3R5cGUiO3M6MzoiYWxsIjt9
- 공식 자료 — https://kind.krx.co.kr/external/2026/03/23/002610/20260323011060/11011.htm
- 관리종목지정 — https://kind.krx.co.kr/common/disclsviewer.do?acptno=20260828000934&docno=&method=search&viewerhost=
- 기타시장안내(관리종목지정우려종목) — https://kind.krx.co.kr/common/disclsviewer.do?acptno=20260821000787&docno=&method=search&viewerhost=
- 반기보고서(2026.06) — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003669
- 사해행위취소소송 항소 — https://kind.krx.co.kr/external/2026/04/27/000780/20260427001856/70631.htm
- 소송 등의 판결·결정(사해행위취소) — https://kind.krx.co.kr/external/2026/04/15/000789/20260415002042/70071.htm
- 캐나다 염호 리튬 공동 생산 전략적 협력 및 리튬 장기 구입 본계약 — https://www.hydroli.co.kr/notice
- 하이드로리튬 사업보고서(2025.12) — https://kind.krx.co.kr/external/2026/03/23/002610/20260323011060/11011.htm
- 전고체 배터리용 고순도 수산화리튬 판매 공지 — https://www.hydroli.co.kr/notice/?page=1&q=YToyOntzOjQ6InBhZ2UiO2k6MjtzOjEyOiJrZXl3b3JkX3R5cGUiO3M6MzoiYWxsIjt9
자주 묻는 질문
하이드로리튬 전일 종가는?
2026-10-23 기준 하이드로리튬의 전일 종가는 450원이며 전 거래일 대비 -3.23%입니다.
하이드로리튬 상대강도(RS)는?
2026-10-23 기준 하이드로리튬의 장기 RS는 0, 단기 RS는 29입니다. RS는 0부터 100 사이의 상대강도 지표입니다.
하이드로리튬 기업은 어떤 회사인가?
현재 공개된 하이드로리튬 종목 프로필은 다음과 같이 소개합니다. 수산화리튬 정제 기술로 배터리 소재 시장에 뛰어든 기업
하이드로리튬의 투자포인트와 리스크는?
2026-08-22 서비스 리서치 기준 투자포인트는 “전고체용 수산화리튬 첫 판매로 실수요 검증. 캐나다 원료 150톤이 붙으면 북미 공급망 소재사 재평가 가능.”이고, 함께 확인할 리스크는 “리튬 가격·수요 약세가 지속되면 금산공장 저가동으로 고정비 부담이 커져 매출총손실과 현금소진이 이어질 수 있음.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.
하이드로리튬 관련 테마는?
현재 앤트위키 분류에서 하이드로리튬 관련 테마는 리튬입니다. 이 분류는 테마 편입에 따른 수혜나 투자 성과를 보장하지 않습니다.