


2026.11.12 전일 종가 31,300원 · 전 거래일 대비 -0.16% · 시가총액 8,858억 · KOSCOM 종가 기준
1.기업 및 종목 개요
1955년 과학기기 수입 판매업으로 시작해 반세기 넘는 업력을 자랑하는 반도체 검사장비 전문 기업으로, 반도체의 내구성과 신뢰성을 검증하는 번인 테스터(Burn-in Tester)와 웨이퍼 테스터 등이 주력 제품이다. 과거 해외 유수 장비를 국내에 공급하며 쌓은 기술력을 바탕으로 80년대부터 직접 장비 국산화에 뛰어들어 현재는 업계의 터줏대감으로 자리 잡았다.
월드스타 싸이(PSY)의 부친인 박원호 회장이 최대주주로 있는 회사로 유명세를 타면서, 기업 펀더멘털과 무관하게 싸이의 신곡 발표나 콘서트 소식에 주가가 널뛰는 대표적인 '연예인 테마주'로 꼽힌다. 이 때문에 진지한 기술주를 논하는 자리와 가십성 테마주를 논하는 자리에 모두 빠지지 않고 등장하는 독특한 정체성을 갖게 되었다.
2.비즈니스 모델
디아이의 수익 중심은 반도체 검사장비 판매다. 2025년 연결 매출액 4,323억 원 가운데 반도체 장비 부문 매출은 4,061억 원으로 93.9%를 차지했다. 2026년 1분기에는 연결 매출 1,057억 원 중 반도체 장비 부문이 1,046억 원으로 99.0%였다.
장비는 고객의 사양 접수와 검토, 견적·샘플 납품, 계약, 생산·출고, 납품 뒤 A/S로 이어지는 방식으로 판매된다. 장비 사양과 납기, 소자업체의 투자계획과 발주가 매출 인식과 수급에 영향을 주는 구조다.
반도체 장비 사업에서 쌓은 노하우를 바탕으로 2차전지 검사장비, 전자파 차폐 부품, 수처리 환경 사업 등 포트폴리오 다각화를 꾸준히 시도하고 있다. 특히 2021년 이후 브이텐시스템, 프로텍코퍼레이션 등 머신비전 기반 2차전지 검사장비 업체를 연이어 인수하며 신성장 동력 확보에 속도를 내는 모습이다.
자회사 '디지털프론티어(DF)'는 SK하이닉스향 HBM 웨이퍼 테스터 시장에서 일본의 어드반테스트가 독점하던 아성에 균열을 낸 장본인으로 평가받는다. 디아이는 이 자회사를 통해 HBM 시장 성장의 수혜를 직접적으로 누리며 고부가가치 장비 시장에서의 영향력을 확대하고 있다.
반도체 장비 외에는 디아이머티리얼즈를 중심으로 전자파 차폐체와 전자파 흡수체, 열전도 소재 등을 다루며, 브이텐시스템을 통해 2차전지 검사장비 사업도 보유한다. 포트폴리오가 넓어도 최근 연결 매출의 무게중심은 반도체 장비에 뚜렷하게 놓여 있다.
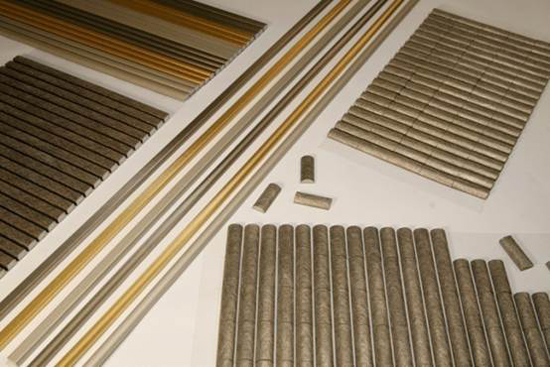
▲ 패브릭 가스켓 제품 — 원본 출처
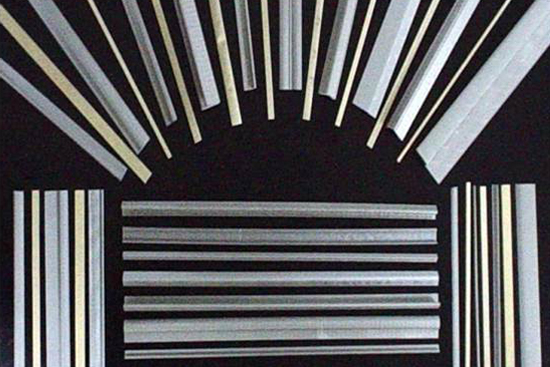
▲ 다양한 형태의 패브릭 가스켓 — 원본 출처
3.반도체 후공정 장비
인공지능(AI) 시대가 개화하며 고대역폭 메모리(HBM) 수요가 폭발적으로 증가하자, 반도체 칩의 불량을 최종적으로 걸러내는 후공정 테스트 장비의 중요성이 그 어느 때보다 부각되고 있다. 수율과 직결되는 문제이기에 반도체 제조사들은 테스트 장비에 대한 투자를 공격적으로 늘리는 추세다.
과거 일본의 어드반테스트, 미국의 테라다인 등 해외 업체들이 과점하던 메모리 테스터 시장에 국산화 바람이 거세게 불고 있다. 특히 HBM과 같이 복잡하고 새로운 구조의 반도체 등장으로 고객사(반도체 제조사)와의 긴밀한 협력이 필수적이 되면서, 국내 장비사들이 기술력과 빠른 대응을 무기로 점유율을 빠르게 잠식해 나가고 있다.
테스트 방식도 기존의 패키징 이후 단계에서 검사하던 것에서 나아가, 웨이퍼 단계에서 미리 불량을 잡아내는 웨이퍼 레벨 테스트의 비중이 높아지고 있다. 이는 공정 시간을 단축하고 원가를 절감하는 효과가 커, 고성능 웨이퍼 테스터를 개발, 공급할 수 있는 기술력을 갖춘 기업들에게 새로운 기회의 장이 열리고 있다.
디아이가 공시한 주요 제품은 웨이퍼 메모리 테스터(WMT), 웨이퍼 레벨 번인 테스터(WLBI), MFT·MBT·TBT·LBT, 번인 보드(BIB), 테스트 챔버다. 웨이퍼는 칩을 만들기 전의 원판이며, 웨이퍼 단계 테스터는 이 상태에서 칩 기능을 확인한다.
번인(Burn-in)은 반도체에 고온과 전기적 스트레스를 가해 초기 불량을 가려내는 신뢰성 검사다. 패키지 단계의 MBT·TBT는 포장된 소자를 대상으로 하고, WLBI는 웨이퍼 상태에서 번인을 수행해 불량 선별과 공정 효율을 높이는 데 쓰인다. BIB는 소자를 장착해 챔버 안에서 전압과 신호를 반복 공급하는 소모성 검사기판이다.
연결 전자부품 사업에서는 전자파 차폐체와 흡수체, 열전도 소재도 제조한다. 가스켓은 기기 틈새를 메우면서 전자파 차폐 성능을 확보하는 부품으로, 반도체 검사장비와는 다른 제품군이지만 그룹의 전자부품 사업을 구성한다.
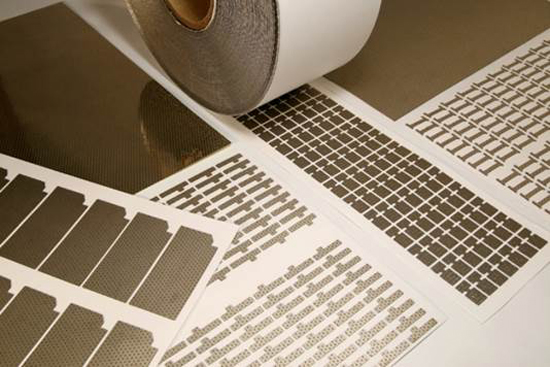
▲ 쿠션 가스켓 소재 시트와 롤 — 원본 출처
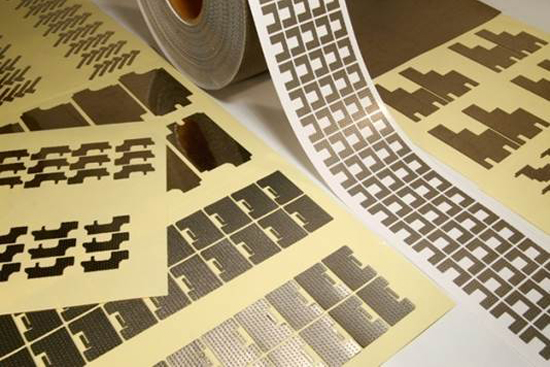
▲ 타공 패턴 쿠션 가스켓 소재 — 원본 출처
4.HBM 시대의 진정한 주인공, 디지털프론티어
디아이 주식을 이야기할 때 자회사 디지털프론티어(DF)를 빼놓는 것은 앙꼬 없는 찐빵을 논하는 격이다. 2012년 디아이에 인수된 이 회사는 SK하이닉스에 메모리 반도체 웨이퍼 테스터를 공급하는 핵심 자회사로, 디아이 전체의 실적과 미래 가치를 견인하는 엔진 역할을 톡톡히 하고 있다. 특히 일본 어드반테스트가 꽉 잡고 있던 SK하이닉스 내 웨이퍼 테스터 시장에 국산 장비로 당당히 입성, 낸드는 물론 HBM과 DDR5 D램 라인까지 영역을 넓히며 기술력을 입증했다. 최근 SK하이닉스가 HBM 시장의 주도권을 잡으면서 DF의 위상도 덩달아 치솟고 있으며, HBM3E를 넘어 차세대 HBM4용 장비 개발까지 논의하며 단순한 공급사를 넘어 핵심 파트너로 자리매김하는 중이다.
디지털프론티어는 디아이 연결 반도체 장비 사업에 포함된 회사로, 웨이퍼 테스터와 번인 테스터 제품군을 맡는다. 2026년 3월 말 기준 디아이의 보유 지분율은 67.28%다.
제품 확장 이력은 비교적 선명하다. 회사는 2017년 NAND 웨이퍼 테스터 국산화, 2024년 DDR5 웨이퍼 테스터 개발 및 양산 납품 개시, 2025년 HBM3·HBM3E 적용 확대를 공시했다. 이어 HBM4 웨이퍼 테스터는 품질평가를 마치고 2026년부터 양산공급 중이라고 밝혔다.
5.싸이 아빠 회사, 그 이상을 꿈꾸다
한때 디아이는 ‘강남스타일’이 빌보드 차트를 정복할 때마다 본업보다 부캐가 더 유명해지는 종목으로 소비되기도 했다. 그러나 사업의 중심은 오랫동안 반도체 검사장비였고, 최근에는 HBM 웨이퍼 테스터 공급과 DDR5 패키지 테스터 판매 증가가 실적 개선의 핵심 요인으로 제시됐다.
성장축은 반도체 장비에만 한정되지 않는다. 전자부품 자회사 디아이머티리얼즈는 2025년 5월 베트남 현지법인 DIMATERIALS VIETNAM CO., LTD를 설립했고, 이 법인은 전자부품 계열사의 생산라인 신설과 연결돼 있다. 이는 전자부품 사업의 해외 운영 기반을 넓힌 움직임이다.
6.최근 주주들의 기대 및 우려
[기대] 회사는 2025년 실적 개선의 주된 요인으로 HBM 웨이퍼 테스터의 대규모 공급과 메모리 업황 개선에 따른 DDR5 패키지 테스터 판매량 증가를 제시했다. 회사는 HBM3·HBM3E 적용 확대 뒤 HBM4 웨이퍼 테스터를 2026년부터 양산공급 중이라고 밝혔다. [기대] 2026년 1분기 연결 영업이익은 전년 동기보다 90.1% 증가했다. 회사는 신규 HBM4 검사장비의 수익성 개선을 큰 폭의 영업이익 증가 요인으로 설명했다. [우려] 반도체 장비는 소자업체의 투자계획과 발주에 따라 수급이 진행된다. 개발 초기의 기술협력, 납품 뒤의 지속적인 A/S도 필요한 사업이어서 고객 투자 사이클과 개별 프로젝트 일정에 따라 매출과 이익의 분기 변동성이 커질 수 있다. [우려] 2026년 1분기 매출은 2~3분기 출하 집중 일정의 영향으로 전년 동기보다 3.9% 감소했다.
7.실적 리뷰
2026년 상반기 누적 실적
기간·기준 | 매출액 | 영업손익 | 당기순손익 |
|---|---|---|---|
2026년 상반기·연결 누적 | 2,743.3억원 | 584.6억원 | 468.0억원 |
2026년 1월 1일부터 6월 30일까지의 연결 누적 실적이다. 음수는 손실을 뜻한다. 출처: DART 반기보고서 (2026.06).
확인된 연결 실적
기간·공시 기준 | 매출액(억원) | 영업이익(억원) | 당기순이익(억원) |
|---|---|---|---|
2026년 1분기·분기보고서 | 1,057 | 189 | 150 |
2025년 연간·정정 사업보고서 | 4,323 | 365 | 135 |
2026년 1분기 매출은 전년 동기보다 3.9% 감소했지만 영업이익은 90.1% 증가했다. 회사는 2~3분기 출하 집중 일정에 따른 매출의 일시적 둔화와 신규 HBM4 검사장비의 수익성 개선을 각각 원인으로 설명했다.
2025년 연간 실적은 HBM 웨이퍼 테스터의 대규모 공급과 메모리 업황 개선에 따른 DDR5 패키지 테스터 판매량 증가가 견인했다.
8.주주 구성 및 지분 변동 히스토리
최근 주주 구성
2026년 3월 31일 기준 박원호는 보통주 424만 7,495주(15.01%), 박원덕은 403만 3,776주(14.25%)를 보유했다. 두 사람의 보유분은 합계 29.26%다. 같은 기준일의 자기주식은 88만 9,043주(3.14%)로, 이를 단순 합산하면 32.40%지만 자기주식과 최대주주 측 보유분은 성격이 다르다.
박원호는 대표이사 회장이자 최대주주이며, 박원덕은 사내이사이자 주요주주로 공시돼 있다. 2026년 3월 주주총회 뒤에는 박원호·조윤형 대표이사 체제가 이어지고 있다.
지분 변동 히스토리
2026년 3월 6일 공시에 따르면, 최대주주 박원호 및 특수관계인의 지분율은 29.26%로 직전 보고서와 변동이 없었다. 다만 주식담보대출 만기 연장에 따른 계약 변경이 있었다.
과거 가수 싸이(본명 박재상)의 부친인 박원호 회장이 최대주주라는 사실이 알려지면서, 회사 본질 가치와 무관하게 '싸이 테마주'로 묶여 주가가 급등락하는 현상을 보이기도 했다.
회사는 2026년 기업가치 제고 계획에서 지배회사 소유주지분 당기순이익 기준 배당성향 25% 이상 유지, 직전 사업연도 대비 이익배당금액 10% 이상 증액, 잔여 자기주식의 단계적 소각을 제시했다. 이는 장래 계획을 포함하며 시장 상황과 경영환경에 따라 달라질 수 있다.
9.주요 계열사
디지털프론티어
디지털프론티어는 반도체 검사장비를 영위하는 연결 종속회사로, 디아이의 2026년 3월 말 보유 지분율은 67.28%다. 디아이 본체와 함께 D.I Japan, 디아이씨, Suzhou DI Electronics 등이 반도체 장비 제품군에 포함된다. 이들은 연결 사업 범위의 회사들이며, 개별 고객사와의 공급 관계는 공시가 실명으로 밝힌 범위가 제한적이다.
전자부품·2차전지 장비 회사
디아이머티리얼즈와 그 베트남 현지법인 DIMATERIALS VIETNAM은 전자파 차폐체 등 전자부품 사업을 맡는다.
디아이엔바이로
1994년 디아이의 엔지니어링 사업본부로 출발하여 2005년 물적분할된 환경시설 전문 기업이다. 주요 사업은 상하수도 기자재 및 초기 우수 처리 장치 설계, 공사 등으로, 반도체 본업과는 거리가 있지만 꾸준한 사업을 영위하고 있다.
디아이엔바이로는 과거 환경시설 설치공사를 맡던 연결 종속회사였으나, 2025년 지분 일부 매각으로 연결 대상에서 제외됐다. 디아이엔바이로는 2026년 3월 말 기준 디아이가 지분 18.00%를 보유한 관계기업이다.
브이텐시스템
AI 딥러닝 기술 기반의 2차전지 머신비전 검사 장비 전문 기업으로, 2021년 10월 디아이가 지분 60%를 60억 원에 인수하며 계열사로 편입했다.
디아이가 신성장 동력으로 삼고 있는 2차전지 사업의 핵심적인 역할을 수행하며, 또 다른 자회사인 프로텍코퍼레이션과의 시너지가 기대된다.
10.타사와의 관계
디아이의 반도체 장비 사업은 고객 사양을 접수한 뒤 검토·견적·샘플 납품·계약·생산·납품·A/S로 이어진다. 회사는 장비 개발 초기부터 국내외 반도체 소자업체와의 기술협력이 필요하고, 납품 뒤에도 기술력이 필요한 A/S가 지속되는 시장이라고 설명한다.
정기공시에서 고객은 A사·B사처럼 익명으로 제시된다. 메모리 소자업체의 투자계획과 발주는 장비 수급에 영향을 준다.
경쟁 측면에서는 반도체 검사장비의 기술개발과 사양 대응, 납품 이후 서비스가 진입장벽으로 작용한다. 회사가 열거한 국내 비교 업체로는 와이씨, 네오셈, 제이티 등이 있으며, 디아이는 웨이퍼 메모리 테스터와 웨이퍼 레벨 번인 테스터, 각종 번인 테스터·보드를 제품군으로 제시한다.
11.공시 및 뉴스
2026년 6월 5일 · 정정 사업보고서(제65기) · 2025년 연결 실적과 사업부문, 종속회사 변동 및 전자부품 베트남 현지법인 설립 내용을 정정 사업보고서 기준으로 확인할 수 있다.
2026년 5월 15일 · 분기보고서(제66기 1분기) · 2026년 1분기 연결 매출 1,057억 원, 영업이익 189억 원, 당기순이익 150억 원과 HBM4 검사장비 수익성 설명을 담았다.
2026년 3월 20일 · 2026 주식회사 디아이 기업가치 제고 계획 · 배당성향 유지, 배당금 증액, 잔여 자기주식의 단계적 소각 계획을 제시했으며 계획은 향후 변경될 수 있다.
2026년 3월 6일 · 박원호의 주식등의 대량보유상황보고서 · 박원호와 특별관계자의 보유비율 29.26%는 변동이 없었고, 주식담보대출 만기 연장에 따른 계약 변경을 보고했다.
자료
자주 묻는 질문
디아이 전일 종가는?
2026-11-12 기준 디아이의 전일 종가는 31,300원이며 전 거래일 대비 -0.16%입니다.
디아이 PER·PBR은?
2026-11-12 기준 디아이의 PER은 156.89배, PBR은 4.89배입니다.
디아이 상대강도(RS)는?
2026-11-12 기준 디아이의 장기 RS는 90, 단기 RS는 19입니다. RS는 0부터 100 사이의 상대강도 지표입니다.
디아이 기업은 어떤 회사인가?
현재 공개된 디아이 종목 프로필은 다음과 같이 소개합니다. 싸이 부친의 HBM 반도체 검사장비 국산화 주역
디아이 관련 테마는?
현재 앤트위키 분류에서 디아이 관련 테마는 HBM, 김민석 관련주, 반도체 장비(후공정), DRAM입니다. 이 분류는 테마 편입에 따른 수혜나 투자 성과를 보장하지 않습니다.