


2026.11.12 전일 종가 10,400원 · 전 거래일 대비 +4.00% · 시가총액 942억 · KOSCOM 종가 기준
1.기업 및 종목 개요
영광(YOUNGKWANG Co., Ltd.)은 1999년 6월 16일 설립된 조선해양 및 플랜트 기자재 제작 기업이다. 본점은 울산광역시 울주군 온산읍 산암로 448에 있다.
회사는 선박 건조에 들어가는 모듈·기자재와 정유·석유화학·LNG 등 플랜트용 화공기기를 프로젝트 사양에 맞춰 제작한다. 2026년 10월 27일 제출한 증권발행실적보고서에 따르면 보통주 226만 주를 주당 17,000원에 모집해 384억2,000만원을 조달했다. 이는 상장주선인의 의무인수·취득분을 제외한 공모금액이다. 청약은 10월 22~23일 진행됐고 납입기일은 10월 27일이다. 상장 예정일은 11월 2일로 제시돼 있다. 증권발행실적보고서
2.비즈니스 모델
영광은 프로젝트별 주문을 받아 조선해양·플랜트 기자재를 제작·납품하는 B2B 사업을 운영한다. 조선해양 부문은 조선소의 선박 건조 일정과 도면에 맞추고, 플랜트 부문은 EPC(설계·조달·시공을 맡는 사업자), Licensor(공정기술 제공자) 등과 사양·재질·압력·온도·검사 기준을 협의한다.
수주 뒤에는 설계 검토, 자재 조달, 가공·용접·조립, 검사, 납품이 이어진다. 고객 요구에 따라 형상·크기·제작 난이도·투입 인력·제작기간이 달라져 제품별 단가와 원가 구조도 함께 달라진다. 조선해양에서는 도면 변경과 납기, 플랜트에서는 특수재질과 고온·고압 조건, 품질 인증 및 검사 기준이 수행 난도를 좌우한다.
프로젝트는 수주부터 납품까지 3개월 이상 걸릴 수 있고, 상당수가 회계기간을 넘어간다. 영광은 이런 제작 프로젝트의 매출을 진행기준으로 인식한다. 따라서 같은 수주 산업 안에서도 공정 진행 속도, 원재료·외주비, 현장 인력과 납기 준수가 기간별 매출과 수익성에 직접 영향을 준다.
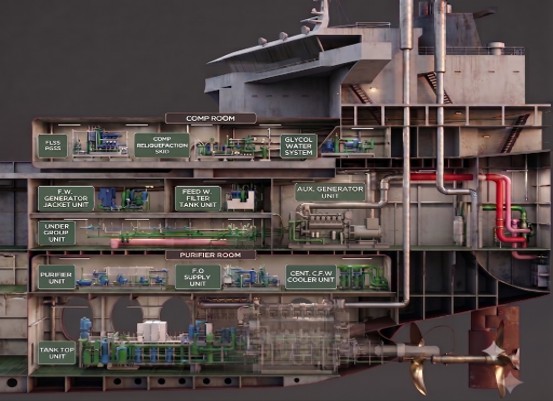
▲ 선박 기관실 내 연료공급·재액화·보조설비 배치 — 원본 출처
3.산업 및 경쟁 환경
조선해양 기자재 수요는 국내외 조선소의 신규 선박 수주와 건조계획에 연동된다. 해상 물동량, 해운운임, 선사의 투자 여력, 노후 선박 교체수요와 선종 구성이 발주 환경을 바꾼다. 친환경·고효율 선박 전환과 LNG 등 대체연료 선박 발주는 새로운 수요 요인이지만, 해운시황 악화나 선사의 투자 축소는 발주시점을 늦출 수 있다.
플랜트 기자재 수요는 정유·석유화학·LNG·에너지 설비투자와 연결된다. 국제 유가·가스가격, 에너지 정책, 최종 발주처의 투자 결정에 따라 프로젝트가 시작되거나 연기될 수 있다. LNG·수소·CCUS 분야로 수요처가 넓어지는 흐름도 있으나, 에너지 가격 변동과 전방산업의 공급과잉은 투자 지연 요인이다.
경쟁의 기준
조선해양 일부 제품군에서는 에스비선보와 대한정공 등이 경쟁사로 제시된다. 플랜트 화공기기에서는 SNT에너지와 한텍이 비교 가능한 업체다. 조선소 Maker List 또는 Vendor 등록, 인증, 납품 실적, 품질·검사와 납기 대응, 생산 인프라가 수주 참여의 기반이 된다.
Skid·Module(장비·배관·구조물을 한 단위로 묶어 공급하는 패키지) 분야에서는 화공기기 업체뿐 아니라 EPC 협력 제작사와 패키지·시스템 통합업체도 경쟁 범위에 들어온다. 여러 장치의 접점과 납기를 함께 관리해야 하므로 제작 능력과 프로젝트 수행 경험이 모두 중요하다.
4.핵심 제품 및 서비스
영광의 조선해양 제품은 선박 안팎의 설비를 공장에서 미리 조립해 공급하는 모듈과 구조물이다. Engine Room Module은 펌프·열교환기·배관·제어 시스템을 기관실에 맞춰 패키지로 만든 핵심 유닛이다. On/Under Deck Unit과 Passageway Unit, 컨테이너선을 위한 Lashing Bridge, LNG선 하역 배관 구역인 Manifold Block도 제작 범위에 포함된다.
플랜트 부문은 압력용기(Pressure Vessel), 열교환기(Heat Exchanger), 정류탑(Column & Tower), 반응기(Reactor)와 Skid·Module을 다룬다. 이들 화공기기는 저장·혼합·분리·반응·열교환을 수행하는 설비로, 고온·고압 유체를 다루는 만큼 재질·용접·검사와 ASME 등 국제 규격 대응이 중요하다.
시스템 확장
LNG 연료공급시스템(FGSS)과 가스 재액화 시스템은 기존의 모듈·배관·장비 통합 제작 역량을 바탕으로 다루는 시스템 패키지다. 선박의 제한된 공간에 장비·배관·전장을 조립해 반입하면 조선소에서는 탑재와 연결 작업에 집중할 수 있어 건조 공정과 맞물린다. 회사는 CO2 포집·액화·저장 같은 에너지·친환경 시스템도 확장 대상에 포함하고 있다.
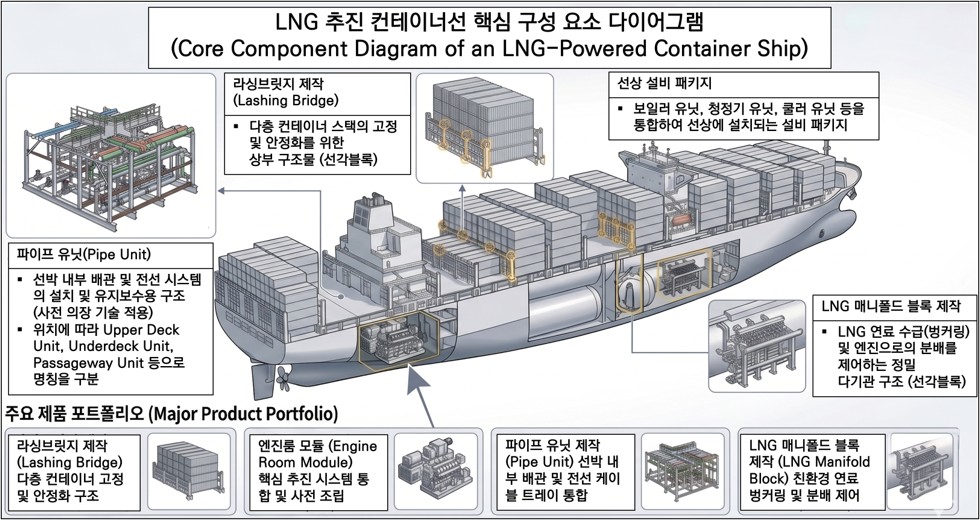
▲ LNG 추진 컨테이너선용 주요 기자재와 모듈 구성 — 원본 출처
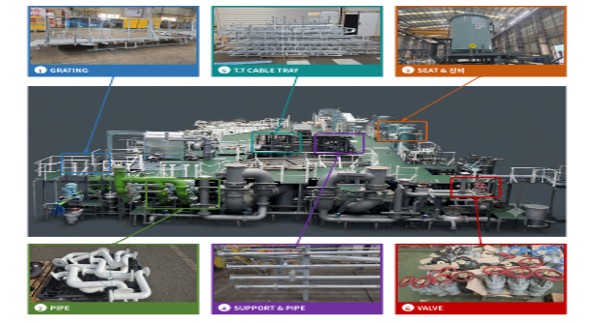
▲ 엔진룸 모듈을 이루는 배관·밸브·구조물 구성 — 원본 출처
5.성장 전략
회사는 확정공모가 17,000원 기준 순수입금 383억 원을 2027~2028년에 시설투자와 연구개발에 사용할 계획이다. 시설투자 계획은 352억 원, 연구개발 계획은 31억 원이다. 시설투자 가운데 거제·고성 통합공장 부지 등 확보에 260억 원을 배정했다.
통합 생산거점은 조선소 인근에서 생산과 납품 동선을 정비하고 원가 절감과 수주 대응력을 높이려는 계획이다. 변압기 외함 도장·건조 부스, 이진공장 운송장비, 레이저 용접설비 도입과 불가리아 생산지사 구축도 투자안에 포함된다. 친환경 연료공급장치 관련 연구개발과 CO2 포집·액화·저장 시스템 등 에너지 패키지 확대도 함께 제시됐다.
거제·고성 통합공장 부지는 증권신고서 제출일 현재 확정되지 않았다. 부지 확보와 인허가, 설비 도입·검증, 해외 생산거점 구축은 향후 집행 일정에 따라 진행될 계획이다.
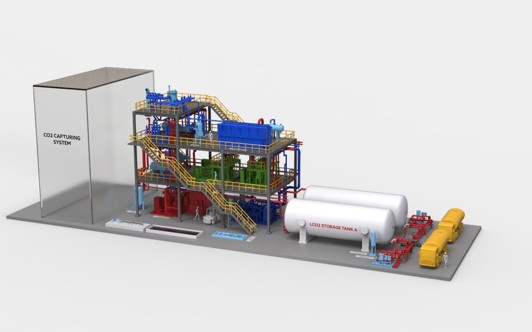
▲ CO2 포집·액화·저장 시스템 구성 — 원본 출처
6.최근 주주들의 기대 및 우려
[기대]
조선소 인근 생산거점의 통합과 자동화 설비 도입은 대형 프로젝트의 납기 대응과 원가 구조 개선을 목표로 한다. 공모자금은 이런 생산 기반 확충과 연구개발에 투입될 계획이다.
조선해양 모듈 제작 경험을 LNG 연료공급, 재액화, 에너지·친환경 패키지로 넓히려는 방향도 제시됐다. 기존의 배관·용접·장비 통합 역량을 새 시스템 수요에 연결하려는 전략이다.
[우려]
수주형 프로젝트는 수주와 수행 시점, 공정 진도에 따라 매출과 수익성이 달라진다. 조선소 건조계획이나 플랜트 투자 결정이 늦어지면 수주와 매출 인식 시점도 영향을 받는다.
통합공장 부지 확보, 인허가, 설비 설치·검증과 불가리아 생산거점 구축이 지연되면 생산능력 확대와 원가 절감의 시점도 뒤로 밀릴 수 있다.
투자 집행 뒤에도 전방산업 발주가 위축되거나 신규 거점의 가동률이 기대에 못 미치면 감가상각 등 고정비 부담이 커질 수 있다.
7.실적 리뷰
영광은 연결대상 종속회사가 없어 별도 재무제표를 작성한다. 2026년 반기는 K-IFRS 검토재무정보, 2025년은 K-IFRS 감사재무정보다. 아래 2024년 비교수치는 제27기 감사보고서에 비교표시된 K-IFRS 전환 수치이며 감사를 받지 않았다. 2023년 수치는 K-GAAP 기준이다. 2023·2024년 당시 외부감사는 K-GAAP 기준으로 이뤄졌다.
결산일 이후 월별 잠정실적
2026년 7·8월 실적은 회사 자체 결산에 따른 별도 월별 가결산 수치로, 감사나 검토를 받지 않았다. 각각 한 달 동안의 실적이며 최종 결산 과정에서 달라질 수 있다.
기간 | 매출액 | 영업이익 | 당기순이익 |
|---|---|---|---|
2026년 8월 월별 잠정 | 78.35억 원 | 4.89억 원 | — |
2026년 7월 월별 잠정 | 117.12억 원 | 12.88억 원 | — |
반기 누적 및 연간 실적
기간 | 매출액 | 영업이익 | 당기순이익 |
|---|---|---|---|
2026년 반기 검토(1~6월 누적) | 590.6억 원 | 53.8억 원 | 38.5억 원 |
2025년 연간 감사 | 1,131.3억 원 | 123.0억 원 | 103.3억 원 |
2024년 K-IFRS 전환 비교(미감사) | 1,403.2억 원 | 139.4억 원 | 96.7억 원 |
2023년 K-GAAP 감사 | 1,183.3억 원 | 31.6억 원 | 22.2억 원 |
2024년에 매출과 영업이익이 크게 늘어난 뒤 2025년에는 매출이 감소했지만 영업이익은 123.0억 원을 기록했다. 프로젝트별 공정 진행에 따라 매출을 인식하는 사업 구조여서, 연간 실적은 수주 구성과 납품·공정 진도에 영향을 받는다.
2026년 반기 말 수주잔고는 2,021.5억 원이다. 조선해양이 742.2억 원, 플랜트 등이 1,279.3억 원으로 플랜트 등의 비중이 더 컸다. 수주잔고는 향후 매출로 전환될 작업 물량을 보여주지만, 개별 프로젝트의 수행 기간과 진행률에 따라 기간별 인식 속도는 달라진다.
8.주주 구성 및 지배구조
2026년 10월 27일 증권발행실적보고서의 유상증자 후 기준 최대주주는 허철기 대표이사로, 보통주 2,839,685주와 지분 31.36%를 보유한다. 허철구·허만진을 포함한 최대주주등 지분율은 61.88%다. 기존 주요주주들의 보유주식수는 변하지 않았으나 공모 등으로 전체 주식수가 늘어나 지분율이 낮아졌다. 유상증자 전후 주요주주 지분변동
주주 | 보유주식수 | 유상증자 전 지분율 | 유상증자 후 지분율 |
|---|---|---|---|
허철기 | 2,839,685주 | 42.29% | 31.36% |
허철구 | 2,763,616주 | 41.16% | 30.52% |
허만진 | 939주 | 0.01% | 0.01% |
최대주주등 소계 | 5,604,240주 | 83.46% | 61.88% |
BK조선업투자조합 | 610,800주 | 9.10% | 6.74% |
5% 이상 주주 소계 | 610,800주 | 9.10% | 6.74% |
유상증자 전 발행주식총수는 6,715,040주다. 유상증자 후 지분율은 공모주식 2,260,000주와 상장주선인의 의무인수분 58,823주, 의무취득분 22,600주를 합산한 상장예정주식수 9,056,463주를 기준으로 공시됐다. 최대주주등 및 5% 이상 주주는 이번 공모에 참여하지 않았다.
9.주요 계열사
증권신고서 제출일 현재 영광에는 연결대상 종속회사가 없다. 계열회사 현황, 타법인 출자, 계열회사와의 임원 겸직도 모두 해당사항이 없다고 공시됐다.
공모자금 사용계획에 포함된 불가리아 생산지사 구축은 향후 투자 계획이다. 현재 주요 계열사나 연결 종속회사로 공시된 법인은 아니다.
10.타사와의 관계
영광은 조선해양 부문에서 조선소의 발주와 선박 건조 일정에 맞춰 모듈·기자재를 공급한다. 플랜트 부문에서는 EPC와 Licensor가 제시하는 공정 사양, 품질 요건, 검사 기준에 맞춰 화공기기와 패키지를 제작한다. 이는 프로젝트별 고객·협력 구조이며, 개별 계약 조건에 따라 수행 범위가 달라진다.
플랜트 밸류체인에서는 최종 발주처가 투자와 생산 목표를 정하고, Licensor가 공정기술을 제공하며, EPC가 설계·조달·시공을 총괄한다. 영광은 그 안에서 기자재와 모듈을 제작·공급하는 위치에 있다.
회사는 거제·고성 통합 생산거점 계획을 삼성중공업 거제조선소와 한화오션 인근의 납품 체계 개선을 목표로 제시했다. 이는 생산과 납품 동선을 개선하기 위한 향후 투자 계획이다.
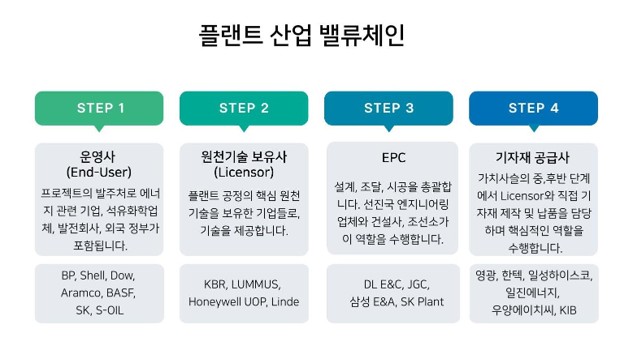
▲ 플랜트 프로젝트의 발주처·Licensor·EPC·기자재 공급사 관계 — 원본 출처
11.공시 및 뉴스
증권발행실적보고서상 청약은 2026년 10월 22~23일, 납입기일은 10월 27일이며 상장은 11월 2일로 예정돼 있다. 증권교부일 등
2026-10-27 · 증권발행실적보고서 · 보통주 226만 주를 주당 17,000원에 모집한 공모 실적과 공모 후 주요주주 지분율을 보고했다. 최종 배정은 기관투자자 1,695,000주(75%), 일반투자자 565,000주(25%)다.
2026-10-21 · [정정] 투자설명서 · 확정공모가와 공모자금 사용계획 등을 반영한 투자설명서다.
2026-10-21 · [발행조건확정] 증권신고서(지분증권) · 신주 2,260,000주, 주당 17,000원의 확정공모가와 10월 22~23일 청약 일정을 공시했다.
2026-10-08 · [정정] 증권신고서(지분증권) · 공모 관련 기재사항을 정정한 증권신고서다.
2026-09-21 · 증권신고서(지분증권) · 영광의 코스닥 공모를 위한 최초 증권신고서다.
2026-09-17 · 상장예비심사청구법인 상세 · KIND에 심사승인일이 2026년 9월 17일로 표시돼 있다.
자료
자주 묻는 질문
영광 전일 종가는?
2026-11-12 기준 영광의 전일 종가는 10,400원이며 전 거래일 대비 4%입니다.
영광 PER·PBR은?
2026-11-12 기준 영광의 PER은 6.91배, PBR은 3.41배입니다.
영광 기업은 어떤 회사인가?
현재 공개된 영광 종목 프로필은 다음과 같이 소개합니다. 선박용 모듈과 플랜트 화공기기를 주문 제작·납품하는 기업
영광의 투자포인트와 리스크는?
2026-10-26 서비스 리서치 기준 투자포인트는 “조선 모듈 수주잔고 2천억이 버팀목. 테라파워 SMR·초고압 변압기 외함 납품이 붙으며 에너지 인프라 매출 확장 본격화.”이고, 함께 확인할 리스크는 “상위 2개 고객 의존이 높다. 발주·인도 지연 시 가동률 하락과 매출채권 회수 지연이 겹쳐 현금흐름을 훼손할 수 있음.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.