2026.10.23 전일 종가 5,340원 · 전 거래일 대비 +3.69% · 시가총액 780억 · KOSCOM 종가 기준
1.기업 및 종목 개요
2015년 크루셜머신즈라는 이름으로 설립되어 2019년 현재의 사명으로 변경했으며, 세계 최초로 '면광원 에어리어 레이저' 기술을 개발하여 반도체, 디스플레이, 2차전지 후공정 장비를 만드는 소부장계의 히든 챔피언이라 할 수 있다. 2022년 6월 기술성장기업 특례로 코스닥 시장에 입성했으며, 독보적인 기술력을 바탕으로 글로벌 반도체, IT, 전기차 배터리 분야의 Top-Tier 고객사들과 협업을 진행하며 시장을 넓혀가고 있다.
점(Spot)이 아닌 면(Area) 형태의 레이저를 넓은 면적에 균일하게 쏘는 기술이 핵심인데, 이 기술을 활용하면 반도체 칩이나 기판의 휨 현상(Warpage) 없이 공정 시간을 획기적으로 단축시키는 것이 가능하다. 기존 방식 대비 3~15배 높은 효율과 절반 수준의 장비 가격을 경쟁력으로 내세우며 첨단 패키징 분야의 게임 체인저로 주목받고 있다.
2.비즈니스 모델
주력 사업은 면광원 레이저 기술을 적용한 반도체 및 디스플레이 후공정 장비를 개발하고 제조하여 판매하는 것이다. 대표 제품 라인업으로는 레이저 리플로우 장비인 'LSR', 레이저 압착 본딩 장비인 'LCB' 시리즈가 있으며, 반도체 및 2차전지 분야 등 다양한 산업에 맞춤형 솔루션을 제공하며 수익을 창출한다.
장비의 핵심 부품인 'BSOM(광학모듈)'과 'NBOL(레이저 시스템)' 같은 디바이스를 자체 개발 및 내재화하여 별도로 판매하는 사업도 영위하고 있다. 이는 단순히 장비만 파는 것을 넘어, 핵심 기술이 집약된 부품을 공급함으로써 추가적인 수익원을 확보하고 기술적 우위를 공고히 하려는 전략으로 해석된다.
글로벌 시장 확대를 위해 해외 유수의 연구기관 및 기업들과 파트너십을 구축하고, 기술 표준화를 주도하며 잠재 고객사를 확보하는 전략을 구사한다. 미국의 AREA 컨소시엄, 싱가포르의 IME 연구소와 협력하여 면광원 레이저 본딩 기술의 글로벌 표준을 만들어가고 있으며, 이는 향후 시장 지배력을 강화하는 중요한 발판이 될 것이다. 장비 사업인 만큼 고객별 사양과 설비투자 시점이 매출에 직접 영향을 준다. 회사는 제품군을 넓혀 전방 산업 의존도를 낮추려는 전략을 제시하고 있지만, 제품 승인·제작·납품의 시간차는 실적 변동 요인으로 남는다.
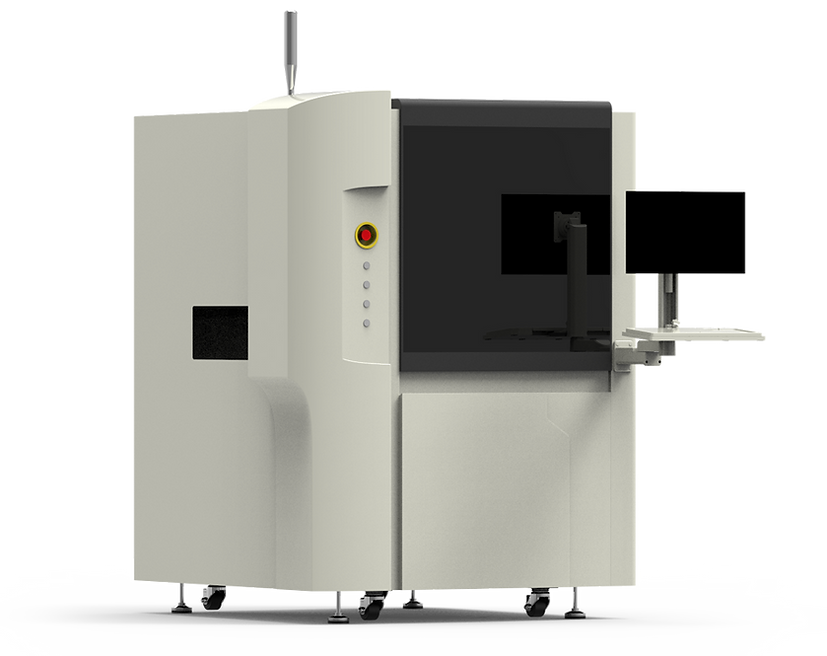
▲ 레이저 리플로우 장비 제품 이미지 — 원본 출처[1]
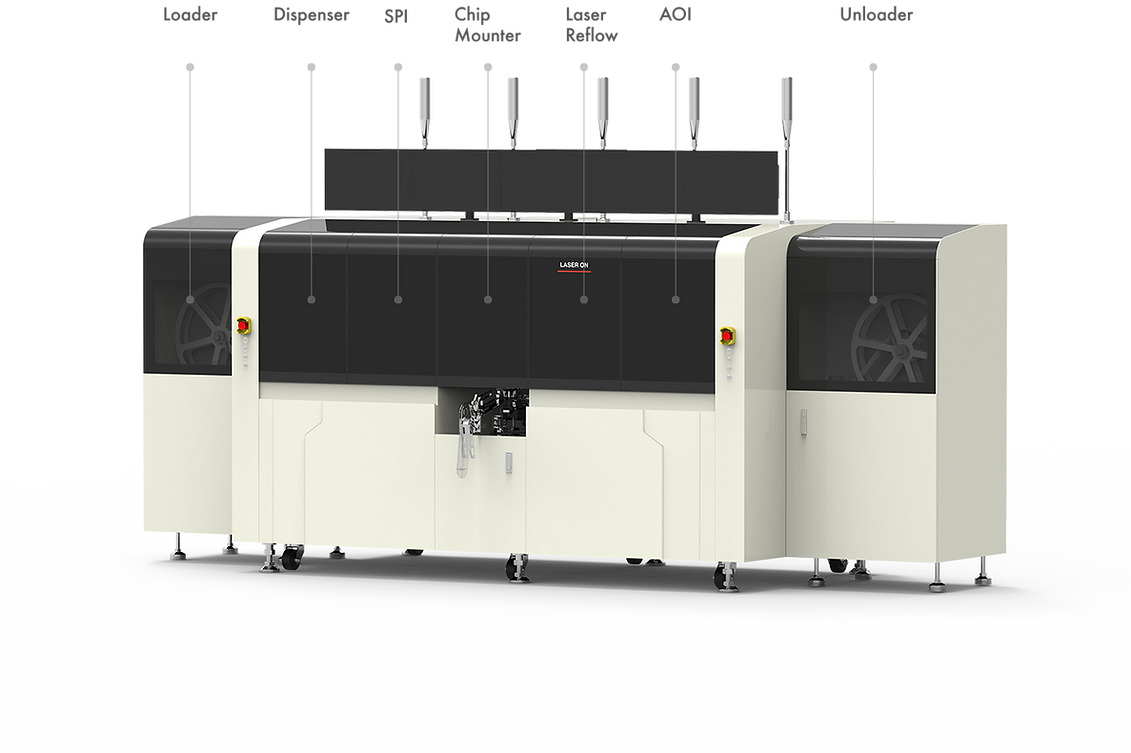
▲ 다중 구간 레이저 공정 장비 제품 이미지 — 원본 출처[2]
3.첨단반도체 후공정
인공지능(AI) 시장의 폭발적인 성장으로 HBM과 같은 고성능 반도체 수요가 급증하면서, 여러 개의 칩을 쌓고 연결하는 후공정 기술의 중요성이 그 어느 때보다 커지고 있다. 레이저쎌의 면광원 레이저 본딩 기술은 칩을 적층할 때 발생하는 휨 현상을 최소화하고 생산성을 극대화할 수 있어, 2.5D, 3D 패키징 같은 첨단 공정의 핵심 솔루션으로 부상하고 있다. AI 반도체와 고집적 패키징의 확산은 칩과 기판을 정밀하게 붙이는 후공정의 중요성을 높인다. 레이저쎌은 면광원 레이저로 본딩 부위에 에너지를 집중하는 방식을 내세운다. LSR은 BSOM을 거친 면광원으로 필요한 국소 부위를 수초 이내 조사해 접합하고, LCB는 가압과 레이저 조사를 결합한 첨단반도체용 본딩 장비다.
기존의 열압착 방식(TCB)이나 매스 리플로우(Mass Reflow) 공정은 전체에 열을 가하기 때문에 기판이 휘거나, 공정 시간이 길다는 단점이 명확했다. 회사가 제시하는 비교 대상은 매스 리플로우, 열압착 본더(TCB), 점·스캔 레이저다. 매스 리플로우는 패키지 전체를 가열하는 방식이고, TCB는 헤드로 칩을 누르며 가열하는 방식인 만큼, 면광원 방식은 열을 가하는 범위와 접합 방식에서 차이가 있다. 실제 적용 성과는 고객 제품과 공정 조건에 따라 달라질 수 있다.
특히 웨이퍼 대신 사각형의 대면적 패널을 이용하는 '패널 레벨 패키징(PLP)' 기술이 주목받으면서 레이저쎌의 기술력이 더욱 빛을 발하고 있다. 판매는 국내외 최종 고객을 직접 접촉해 수주하는 것이 원칙이다. 다만 현지 CS와 수금이 필요한 경우에는 파트너사를 통해 발주·납품·수금을 진행한다. 2026년 1분기 제품 매출은 해외 9억8400만원, 국내 200만원이었고 상위 3개 매출처 비중은 99.82%였다. 고객명은 비밀유지계약에 따라 공시하지 않아, 특정 고객의 채택이나 양산을 일반화하기는 어렵다.
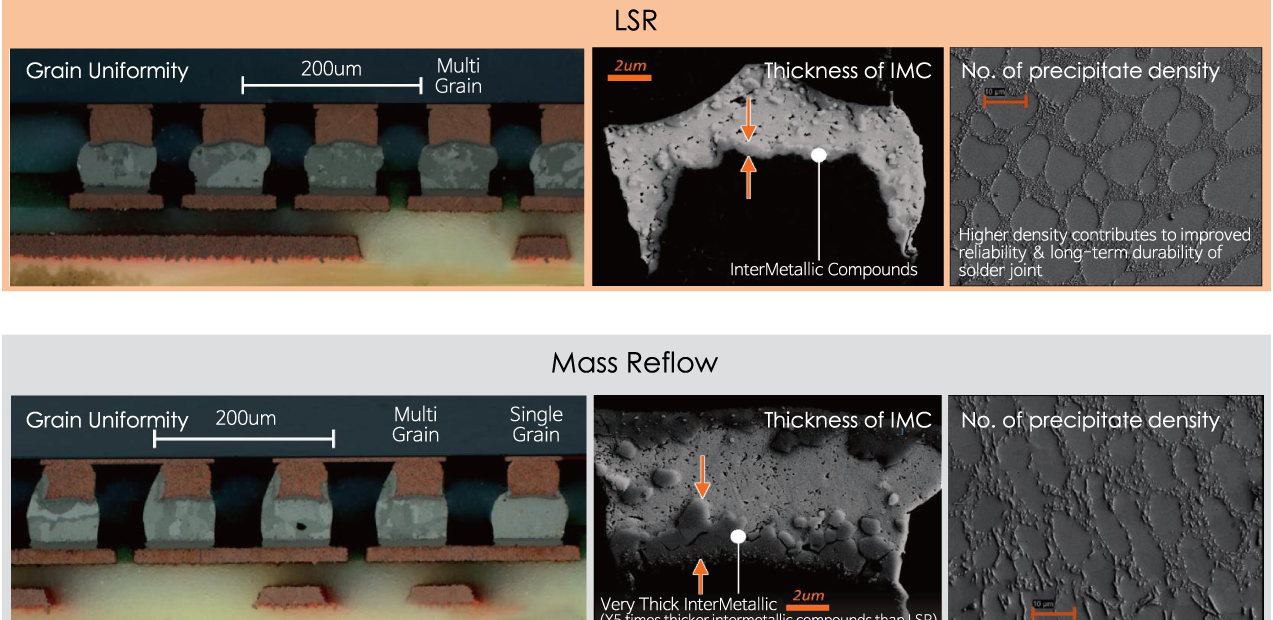
▲ LSR과 매스 리플로우 공정의 접합 특성 비교 — 원본 출처[3]
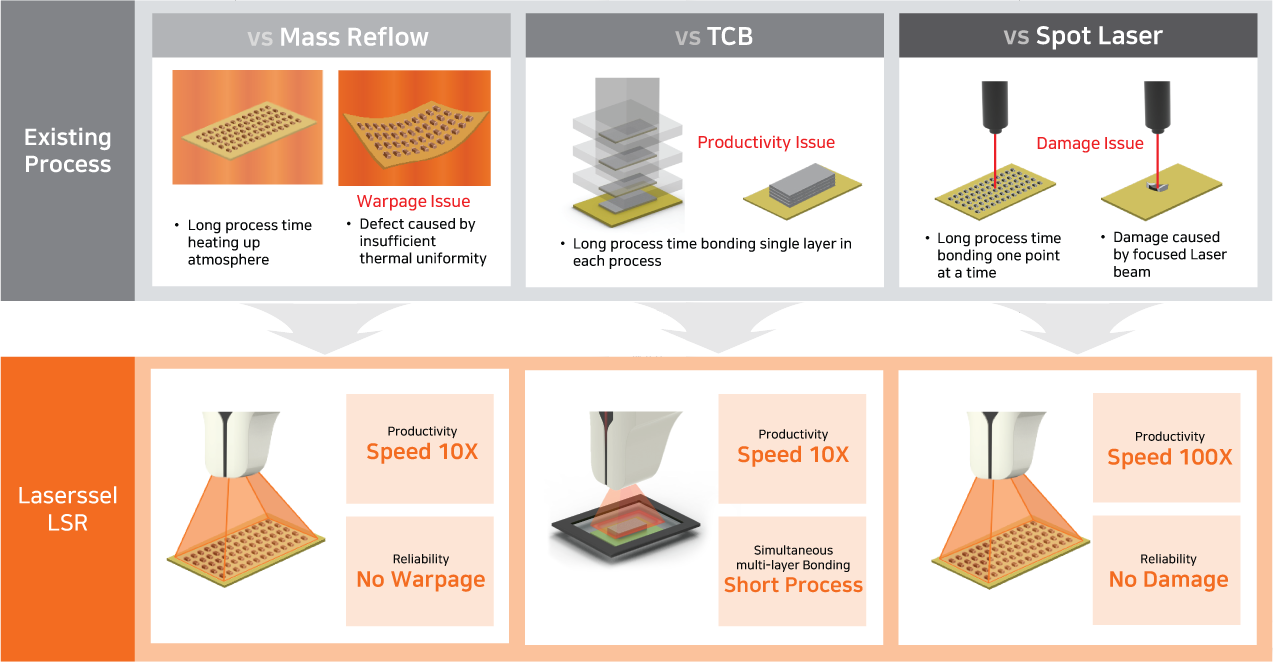
▲ LSR과 기존 본딩 공정의 방식 비교 — 원본 출처[4]
4.야망의 광학 기술, BSOM
레이저쎌 기술력의 알파이자 오메가는 바로 'BSOM(Beam Shaping Optic Module)'이다. 이는 점 형태의 레이저 광원을 95% 이상의 균일도를 가진 면 형태로 바꿔주는 초정밀 광학 모듈로, 이 기술 하나로 경쟁사들을 저 멀리 따돌리고 있다. 고객사의 요구에 따라 최소 수십 마이크로미터부터 최대 600x600mm에 이르는 다양한 크기의 면광원을 자유자재로 구현할 수 있는 유일한 회사라는 점이 핵심 경쟁력이다. BSOM(Beam Shaping Optic Module)은 점광원 레이저 빔을 면 형태로 변환하는 초정밀 광학 모듈이다. 고객의 응용 분야와 본딩 특성에 맞춰 빔 크기를 달리할 수 있도록 PC·LP·SC·DOE·MLA의 다섯 타입을 제시한다.
사실상 레이저쎌의 모든 장비는 이 BSOM 기술을 기반으로 탄생한다고 해도 과언이 아니다. 반도체 패키징용 LSR, LCB 장비부터 디스플레이 리페어용 rLSR 장비까지, 각기 다른 공정과 목적에 맞춰 최적화된 BSOM이 탑재된다. 이처럼 독보적인 광학 설계 및 제작 기술을 완전 내재화했기에, 경쟁사가 쉽게 따라올 수 없는 기술적 해자를 구축할 수 있었다. 이 모듈은 LSR·LCB 등 장비의 면광원 구현을 받치는 핵심 부품이다. NBOL은 여기에 냉각 시스템을 통합한 고출력 레이저 시스템으로, 장비 내부의 광원·광학 구성까지 사업 범위로 넓힌다.
레이저쎌은 단순히 장비에 부품으로 넣는 것을 넘어 BSOM을 단독 제품으로도 공급하며 사업 영역을 확장하고 있다. 이는 자신들의 핵심 기술에 대한 강한 자신감을 보여주는 대목이며, 향후 레이저 기술이 필요한 다양한 산업 분야로 진출할 수 있는 무한한 확장성을 시사한다. 그야말로 빛으로 세상을 바꾸려는 야망이 엿보이는 부분이다.
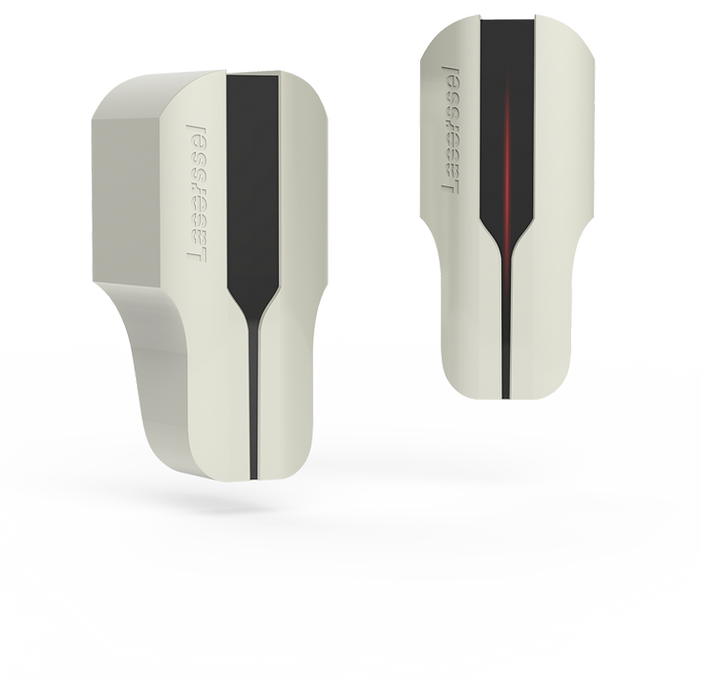
▲ BSOM 광학 모듈 제품 이미지 — 원본 출처[5]
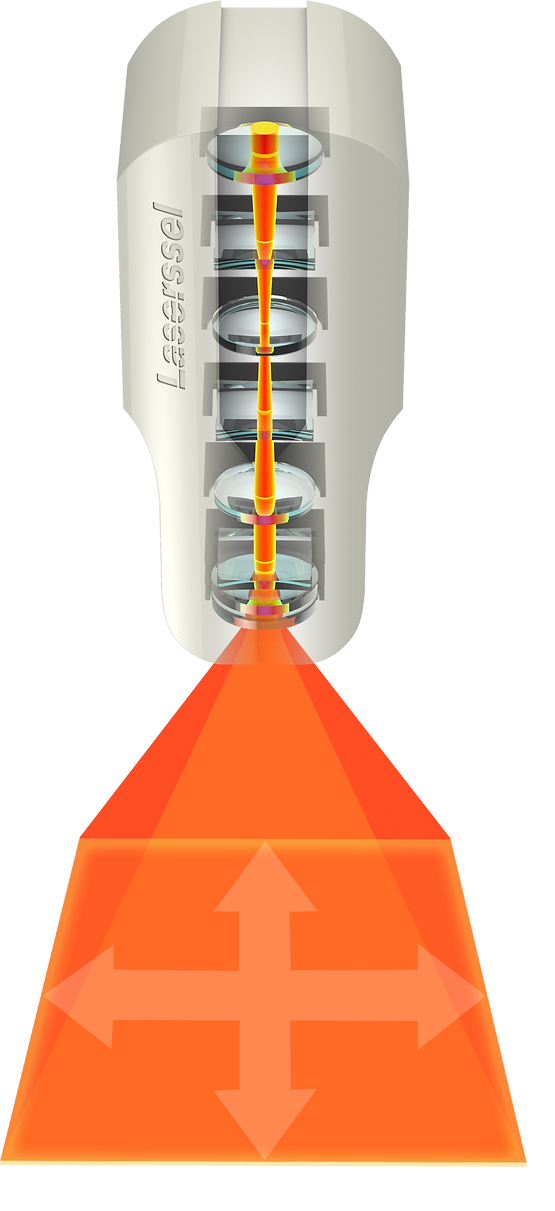
▲ BSOM의 면광원 형성 구조도 — 원본 출처[6]
5.HBM 열풍의 숨은 수혜주?
최근 AI 반도체 시장이 폭발적으로 성장하며 HBM(고대역폭메모리)이 품귀 현상을 빚을 정도로 뜨거운 감자로 떠올랐다. HBM은 여러 개의 D램을 수직으로 쌓아 올려 데이터 처리 속도를 극대화한 메모리인데, 이 과정에서 칩을 얇게 갈아내고 정밀하게 붙이는 후공정 기술이 핵심적인 역할을 한다.
바로 이 지점에서 레이저쎌의 기술이 주목받는다. HBM처럼 여러 층으로 칩을 쌓아 올리는 3D 패키징 공정에서는 열로 인한 칩의 휨 현상이 불량의 주된 원인으로 꼽힌다. 레이저쎌의 면광원 레이저는 필요한 부분에만 정확하고 균일하게 에너지를 전달하여 열 변형을 최소화하기 때문에, HBM의 생산 수율과 신뢰성을 높이는 데 핵심적인 역할을 할 수 있을 것으로 기대된다. 레이저쎌은 회사 IR에서 CPO, FC-BGA 유리기판, AI 반도체 패키지를 사업 영역으로 제시하고 LCB의 적용 분야에 HBM과 시스템인패키지(SiP)를 포함했다. 다만 HBM 관련 기대가 곧 양산 매출을 뜻하지는 않는다. 고객사 평가, 장비 사양 협의, 납품과 매출 인식까지의 단계가 남아 있어 수주와 실적으로 이어지는 속도를 따로 봐야 한다. 마이크로 LED와 전력반도체·배터리 공정도 같은 기술 플랫폼의 확장 축으로 제시된다.
아직 HBM 시장에서 본격적인 양산 매출이 발생하고 있지는 않지만, 다수의 글로벌 반도체 기업들과 40개가 넘는 프로젝트를 진행하며 기술력을 검증받고 있다는 점은 매우 고무적이다. 반도체 업황 개선과 함께 HBM 시장이 본격적인 슈퍼 사이클에 진입하면서, 레이저쎌이 후공정 분야의 다크호스로 떠오를 가능성이 조심스럽게 점쳐지고 있다.
6.최근 주주들의 기대 및 우려
[기대]
[기대] 고대역폭 메모리(HBM) 및 마이크로 LED와 같은 차세대 반도체 및 디스플레이 시장의 개화에 따른 수혜 기대감이 높다.
HBM·AI 반도체 패키징, CPO, 유리기판과 마이크로 LED는 면광원 레이저 본딩이 적용될 수 있는 성장축이다. 회사는 이들 분야를 사업 영역으로 제시하고 있으며, 기존 매스 리플로우·TCB와 다른 접합 방식이 고집적 공정에서 선택지를 넓힐 수 있다는 기대가 있다. 장비와 BSOM·NBOL 디바이스를 함께 공급할 수 있다는 점도 투자자가 보는 확장성이다.
[우려]
[우려] 기술 특례 상장 이후 지속된 영업 적자 상태와 최대주주인 안건준 대표의 다른 기업인 크루셜텍이 과거 상장 폐지 위기를 겪었다는 점은 잠재적인 리스크로 남아있다. 주가가 강력한 테마에 힘입어 단기간에 급등하는 등 변동성이 매우 커, 신규 투자자의 접근을 망설이게 하는 요인이 되기도 한다.
2026년 상반기 연결 기준 매출은 32억6000만원으로 전년 동기보다 51.7% 증가했지만, 영업손실 27억6000만원과 순손실 53억2000만원을 기록했다. 손실 폭은 전년 동기보다 줄었으나 흑자 전환은 아직 확인되지 않았다.
자금조달도 함께 살펴볼 지점이다. 2026년 3월에는 운영자금 14억원을 위한 제3자배정 유상증자, 4월에는 시설·운영자금 각각 약 35억원을 위한 제3자배정 유상증자가 결정됐다. 5월 18일에는 단기 급등과 최근 1년 초과상승률을 사유로 투자경고종목 지정예고가 나왔다. 기술 테마에 대한 기대와 실적·자금 부담, 주가 변동성이 동시에 반영되는 구간이다.
7.실적 리뷰
최신 실적
기간·기준 | 매출액 | 영업손익 | 순손익 |
|---|---|---|---|
2026년 반기·연결 누적 | 32.55억원 | -27.56억원 | -53.24억원 |
2026년 1분기·별도 3개월 | 9.86억원 | -15.47억원 | -15.17억원 |
2026년 반기 연결 매출은 전년 동기 대비 51.7% 늘었고, 영업손실과 순손실은 각각 전년 동기보다 줄었다. 다만 누적 기준 적자가 이어져 매출 증가가 수익성 회복으로 완전히 이어졌다고 보기는 이르다.
과거 흐름과 읽을 점
기술특례 상장 이후 실적은 고객 설비투자와 장비 제작·납품 시점의 영향을 크게 받아 변동해 왔다. 2025년 제품 매출은 39억2000만원으로, 국내 19억7400만원과 해외 19억4700만원으로 구성됐다.
2026년 1분기 제품 매출은 9억8600만원이었고 해외 비중이 대부분이었다. 장비산업 특성상 수주가 곧바로 매출로 잡히지 않으며, 고객별 납품 일정과 매출처 집중도가 분기 손익을 좌우한다. 따라서 향후에는 수주·출하뿐 아니라 매출 인식과 손익 개선이 함께 나타나는지 살필 필요가 있다.
8.주주 구성 및 지분 변동 히스토리
최근 대량보유 보고 기준
안건준: 2026년 2월 9일 보고서에서 최대주주로 200만3735주, 15.38%를 보유했다고 보고했다. 이는 같은 보고서의 기준일 스냅샷이다.
타이거자산운용투자일임: 2026년 5월 6일 기준 180만753주, 12.35%를 단순투자 목적으로 보유했다고 보고했다. 의결권 기준 보유비율은 11.34%였다.
두 수치는 기준일과 발행주식 수가 다른 대량보유 보고에 따른 것으로, 현재 지분율을 그대로 뜻하지는 않는다. 2026년 3월과 4월 제3자배정 유상증자 결정은 발행주식 수와 지분 구성을 바꿀 수 있는 사건이었다.
지분 변동 히스토리
2022년 6월 코스닥 기술특례상장: 전문평가기관으로부터 높은 기술 등급을 받아 코스닥 시장에 상장하며, 기관 투자자 및 일반 주주들에게 주식이 공개적으로 배분되었다.
삼성전자의 전략적 투자: 상장 이후 삼성전자가 2대 주주로 참여하면서 회사의 기술력과 안정성에 대한 시장의 신뢰를 확보하는 중요한 계기가 되었다.
2026년 3월 제3자배정 유상증자: 운영자금 및 타법인 증권 취득자금 확보를 위해 보통주 31만 2849주 규모의 제3자배정 유상증자를 결정, 신규 자금 유입을 통한 재무구조 개선 및 성장 동력 확보에 나섰다.
2022년 6월 기술특례로 코스닥에 상장하며 주주 기반이 넓어졌다. 기존 서술에서 삼성전자의 전략적 투자와 LB인베스트먼트의 벤처투자 이력이 언급돼 왔지만, 이 문서의 최신 대량보유 공시는 안건준과 타이거자산운용투자일임의 각 기준일 보유 현황을 보여준다. 과거 투자 관계와 현재 지분 구조는 구분해 볼 필요가 있다.
9.주요 계열사
2025년 말 기준 공시는 비상장 계열회사 5개를 제시한다. 따라서 별도 주요 계열사가 없다는 기존 설명보다는, 연결대상 종속회사와 관계기업을 함께 둔 구조로 보는 편이 정확하다.
연결대상 종속회사
Laserssel USA: 미국에서 해외영업과 마케팅을 맡는 100% 자회사다.
레이저세미콘: 반도체 팹리스 사업을 하는 국내 자회사로, 공시상 지분율은 82.61%다.
레이저머트리얼즈: 공기 압축 통제 기술을 주요 사업으로 하는 회사로, 2025년 말 상세표에 연결대상 종속회사로 기재됐다.
관계기업과 기타 계열회사
익스레쎌과 파이레쎌은 각각 33.00%, 레이저머트리얼즈는 44.41% 지분이 공시된 관계기업 투자 내역에도 나타난다. 연결 범위와 회계상 관계기업 분류는 보고 시점과 지배력 판단에 따라 달라질 수 있으므로, 각 법인의 사업성과를 레이저쎌 본업 실적과 동일시할 수는 없다.
10.타사와의 관계
인력 이력과 사업관계의 구분
회사 IR은 안건준 대표의 과거 삼성전자 중앙연구소 경력과 조용원 CFO의 크루셜텍 베트남 법인장 경력을 제시한다. 이는 경영진의 이력에 관한 정보다. 삼성전자와의 현재 지분·전략적 투자 관계, PTI와의 계약·고객 관계, 크루셜텍과의 사업적 단절 여부는 별도로 확인할 필요가 있다. 크루셜텍: 최대주주인 안건준 대표가 과거에 경영했던 회사다.
경쟁 공정
전통적인 리플로우 장비 업체: 기존의 대류(Convection) 방식을 사용하는 매스 리플로우(Mass Reflow) 장비 업체들과는 기술적으로 경쟁 관계에 있다. 레이저쎌은 국소 부위를 정밀하게 가열하는 면-레이저 방식이 열에 약한 첨단 패키징 공정에서 생산성과 수율을 높일 수 있다는 점을 내세워 시장을 대체해 나가려 하고 있다. 시장에서는 HBM과 첨단 패키징을 계기로 기존 본딩 방식의 대안 가능성이 거론되지만, 실제 고객 관계와 경쟁 우위는 고객별 공정 검증·장비 채택·납품으로 확인해야 한다.
11.공시 및 뉴스
2026년 10월 06일: 일본 글로벌 1위 메모리 프로브카드 기업에 LPB 공급계약 체결. 레이저쎌이 메모리용 프로브카드 분야 글로벌 시장점유율 1위 기업에 6억2000만원 규모의 레이저본딩 장비(LPB) 공급계약을 체결했다. 고객사는 DRAM, HBM, NAND 등 첨단 메모리 반도체 검사용 프로브카드를 공급하는 일본 소재 글로벌 톱티어 기업이다. 원문
공시·시장경보
2026년 8월 14일 · 반기보고서 (2026.06)[7] · 연결 누적 매출 32억6000만원, 영업손실 27억6000만원, 순손실 53억2000만원을 기록했다.
2026년 5월 18일 · [투자주의] 투자경고종목 지정예고[8] · 5일간 60% 이상 상승과 최근 1년 초과상승률 200% 이상 등을 사유로 투자주의종목 지정이 예고됐다.
2026년 5월 15일 · 분기보고서 (2026.03)[9] · 1분기 제품 매출과 매출처 집중도, 장비·모듈 사업 구조를 공시했다.
2026년 4월 3일 · 유상증자 결정[10] · 제3자배정으로 시설자금과 운영자금을 각각 약 35억원 조달하는 계획을 결정했다.
2026년 3월 24일 · 정정 사업보고서 (2025.12)[11] · 2025년 말 기준 연결대상 종속회사와 비상장 계열회사 현황을 정정해 제시했다.
2026년 3월 12일 · 유상증자 결정[12] · 운영자금 약 14억원 조달을 위한 제3자배정 증자를 결정했다.
자료
레이저쎌 IR Book 2026[13]
각주
- 원본 출처 — https://www.laserssel.com/ko/product
- 원본 출처 — https://www.laserssel.com/ko/product
- 원본 출처 — https://www.laserssel.com/ko/technology
- 원본 출처 — https://www.laserssel.com/ko/technology
- 원본 출처 — https://www.laserssel.com/ko/product
- 원본 출처 — https://www.laserssel.com/ko/technology
- 반기보고서 (2026.06) — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814002668
- [투자주의] 투자경고종목 지정예고 — https://kind.krx.co.kr/external/2026/05/18/000874/20260518001933/70805.htm
- 분기보고서 (2026.03) — https://kind.krx.co.kr/external/2026/05/15/002505/20260515005667/11013.htm
- 유상증자 결정 — https://kind.krx.co.kr/external/2026/04/03/001395/20260403002738/11306.htm
- 정정 사업보고서 (2025.12) — https://kind.krx.co.kr/external/2026/03/24/000348/20260324001564/11011.htm
- 유상증자 결정 — https://kind.krx.co.kr/external/2026/03/12/002227/20260312005055/11306.htm
- 레이저쎌 IR Book 2026 — https://kind.krx.co.kr/external/dst/irReference/18953/%EB%A0%88%EC%9D%B4%EC%A0%80%EC%8E%8C_IR%EB%B6%81_ppt_260622.pdf
자주 묻는 질문
레이저쎌 전일 종가는?
2026-10-23 기준 레이저쎌의 전일 종가는 5,340원이며 전 거래일 대비 3.69%입니다.
레이저쎌 상대강도(RS)는?
2026-10-23 기준 레이저쎌의 장기 RS는 99, 단기 RS는 60입니다. RS는 0부터 100 사이의 상대강도 지표입니다.
레이저쎌 기업은 어떤 회사인가?
현재 공개된 레이저쎌 종목 프로필은 다음과 같이 소개합니다. TSMC가 선택한 세계 유일 면레이저 패키징 장비사
레이저쎌의 투자포인트와 리스크는?
2026-08-22 서비스 리서치 기준 투자포인트는 “수년간 실적 공백 끝, 대만 OSAT CPO·FOPLP 수주가 양산 전환 신호임. 면레이저 CAPA 증설 후 재수주면 매출 턴어라운드 현실화됨.”이고, 함께 확인할 리스크는 “양산 매출이 늦어지면 지속 적자·운전자금 부담으로 증자·CB 의존과 주주희석이 반복될 수 있음.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.
레이저쎌 관련 테마는?
현재 앤트위키 분류에서 레이저쎌 관련 테마는 HBM입니다. 이 분류는 테마 편입에 따른 수혜나 투자 성과를 보장하지 않습니다.