2026.10.26 전일 종가 17,950원 · 전 거래일 대비 -0.99% · 시가총액 2,077억 · KOSCOM 종가 기준
1.기업 및 종목 개요
서흥은 1973년 설립되어 의약품 및 건강기능식품에 사용되는 하드캡슐과 소프트캡슐을 전문적으로 제조하는 기업으로, 특히 하드캡슐 부문에서는 국내 시장의 약 95%를 점유하며 독보적인 위치를 차지하고 있다. 수입에 의존하던 하드캡슐의 국산화를 최초로 이뤄냈으며, 현재는 세계 시장에서도 3위권의 점유율을 기록하는 등 글로벌 경쟁력까지 갖춘 캡슐계의 히든 챔피언이다.
캡슐 제조라는 막강한 본업을 기반으로 건강기능식품, 의약품, 원료, 화장품 사업까지 포트폴리오를 다각화하며 종합 헬스케어 기업으로의 도약을 꾀하고 있다. 2022년에는 건강기능식품 사업 부문을 서흥헬스케어로 물적분할하여 전문성을 강화했으며, 중국 등 해외 시장으로의 수출을 확대하며 새로운 성장 동력을 확보해 나가고 있다.
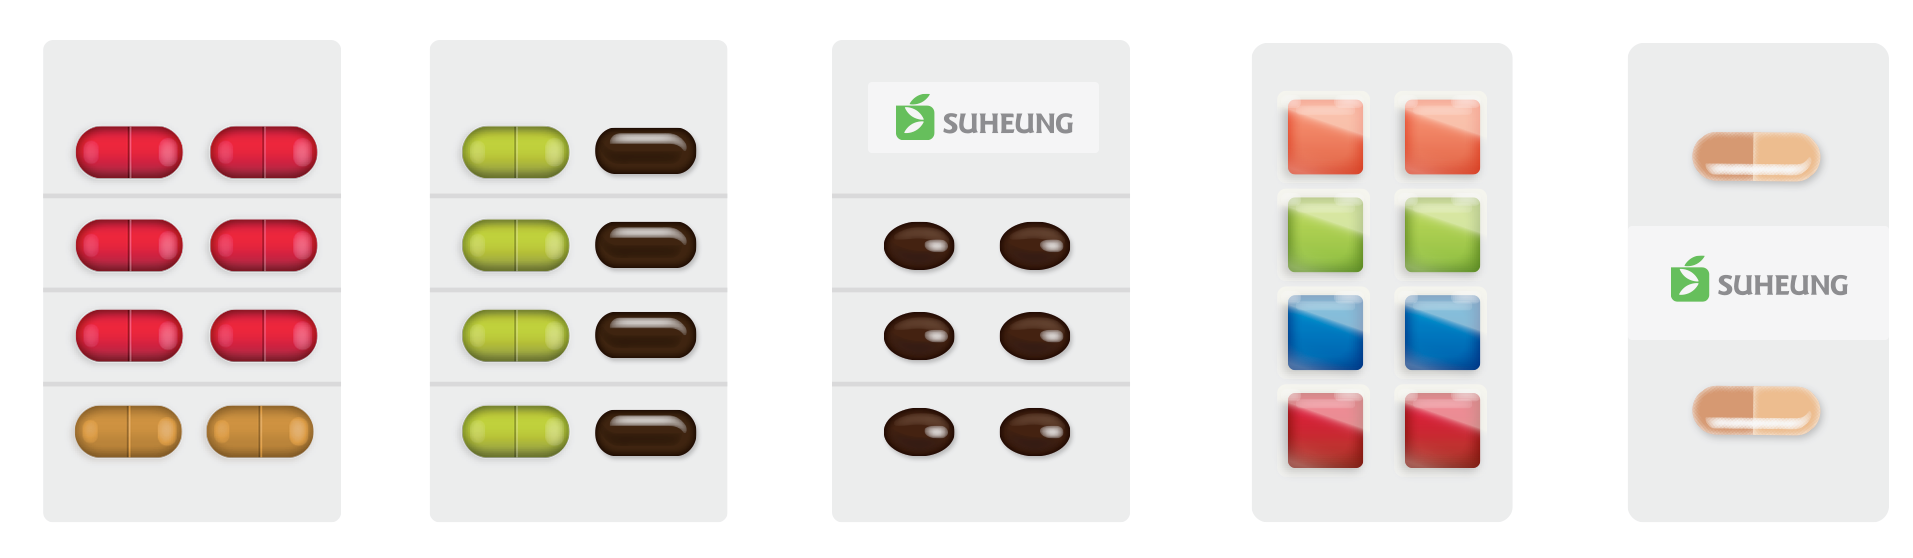
▲ 여러 색의 경질 캡슐, 갈색 연질 캡슐 및 정제가 블리스터 트레이에 포장된 모습. — 원본 출처[1]
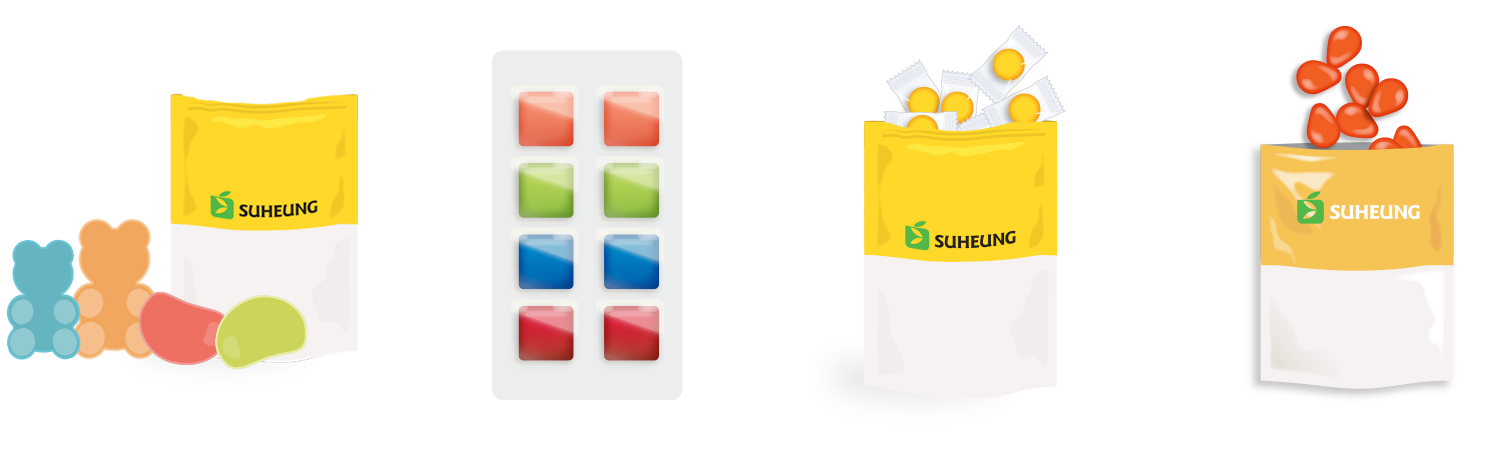
▲ 구미젤리와 다양한 색의 블리스터 정제, 개별 포장 제품이 들어 있는 SUHEUNG 파우치들. — 원본 출처[2]
2.비즈니스 모델
캡슐 사업: 서흥의 근간이자 캐시카우 역할을 하는 사업으로, 의약품과 건강기능식품에 사용되는 하드캡슐과 소프트캡슐을 생산하여 국내외 제약사 및 건강기능식품 업체에 공급한다. 특히 하드캡슐은 국내 시장점유율 95%라는 압도적인 지위를 바탕으로 안정적인 수익을 창출하고 있으며, 베트남 공장 증설을 통해 글로벌 수요 증가에 적극적으로 대응하고 있다.
건강기능식품 ODM/OEM: 캡슐 제조 기술력을 바탕으로 고객사의 브랜드로 제품을 개발하고 생산하는 ODM/OEM 사업을 활발히 전개하고 있다. EPA 및 DHA 함유 유지, 루테인지아잔틴복합추출물 등 다양한 기능성 원료를 활용한 제품을 생산하며, 최근에는 중국 시장으로의 수출이 급증하며 회사의 핵심 성장 동력으로 부상했다.
수직계열화를 통한 시너지 창출: 캡슐의 주원료인 젤라틴을 생산하는 '젤텍'을 자회사로 두어 원료 수급의 안정성과 원가 경쟁력을 확보했다. 또한 건강기능식품 유통을 담당하는 '밸런스웨이', 화장품 ODM 전문 '한국코스모' 등을 계열사로 편입하여 원료부터 완제품 생산, 유통에 이르는 가치 사슬을 구축하고 사업 부문 간 시너지를 극대화하고 있다.
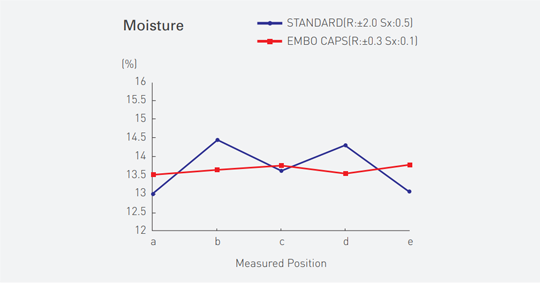
▲ Measured Position a~e별 Moisture(%) 값을 STANDARD와 EMBO CAPS 두 선으로 표시한 그래프. — 원본 출처[3]
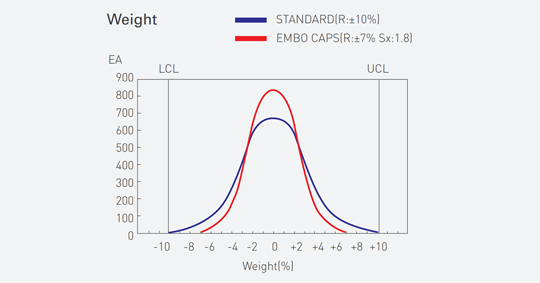
▲ Weight(%) 축에서 LCL과 UCL 사이 STANDARD 및 EMBO CAPS의 무게 분포 곡선을 비교한 그래프. — 원본 출처[4]
3.헬스케어 소재 및 완제품
서흥은 의약품이나 건강기능식품의 내용물을 담는 용기인 '캡슐'을 주력으로 생산하며 헬스케어 산업의 핵심적인 역할을 수행하고 있다. 하드캡슐은 캡과 바디로 구성된 원통형 캡슐로 내용물의 변질을 막고 섭취를 용이하게 하며, 소프트캡슐은 액상 형태의 내용물을 담는 데 주로 사용된다. 서흥은 이 두 가지 형태의 캡슐을 모두 생산하며 시장의 다양한 요구에 대응하고 있다. 서흥의 하드캡슐은 캡과 바디로 이뤄진 원통형 제형으로, 내용물의 변질을 막고 복용 편의성을 높이는 역할을 한다. 젤라틴 하드캡슐뿐 아니라 식물성 원료를 활용한 VG 캡슐, 어류 유래 원료를 활용한 제품도 제시한다.
인구 고령화와 건강에 대한 관심 증가는 의약품 및 건강기능식품 시장의 꾸준한 성장을 견인하는 핵심 동력으로 작용하고 있다. 특히 코로나19 팬데믹 이후 면역력 증진 등 건강관리에 대한 인식이 높아지면서 관련 제품 수요가 크게 증가했으며, 이는 서흥의 주력 사업인 캡슐 및 건강기능식품 사업에 긍정적인 영향을 미치고 있다.
최근 헬스케어 산업은 단순히 질병 치료를 넘어 예방과 관리에 초점을 맞추는 방향으로 변화하고 있으며, 이에 따라 복용 편의성을 높인 다양한 제형의 제품이 개발되고 있다. 서흥은 캡슐 외에도 정제, 분말, 과립, 액상, 젤리 등 다양한 제형의 제품을 개발하고 생산할 수 있는 기술력을 갖추고 있어, 변화하는 시장 트렌드에 발맞춰 지속적인 성장이 기대된다.
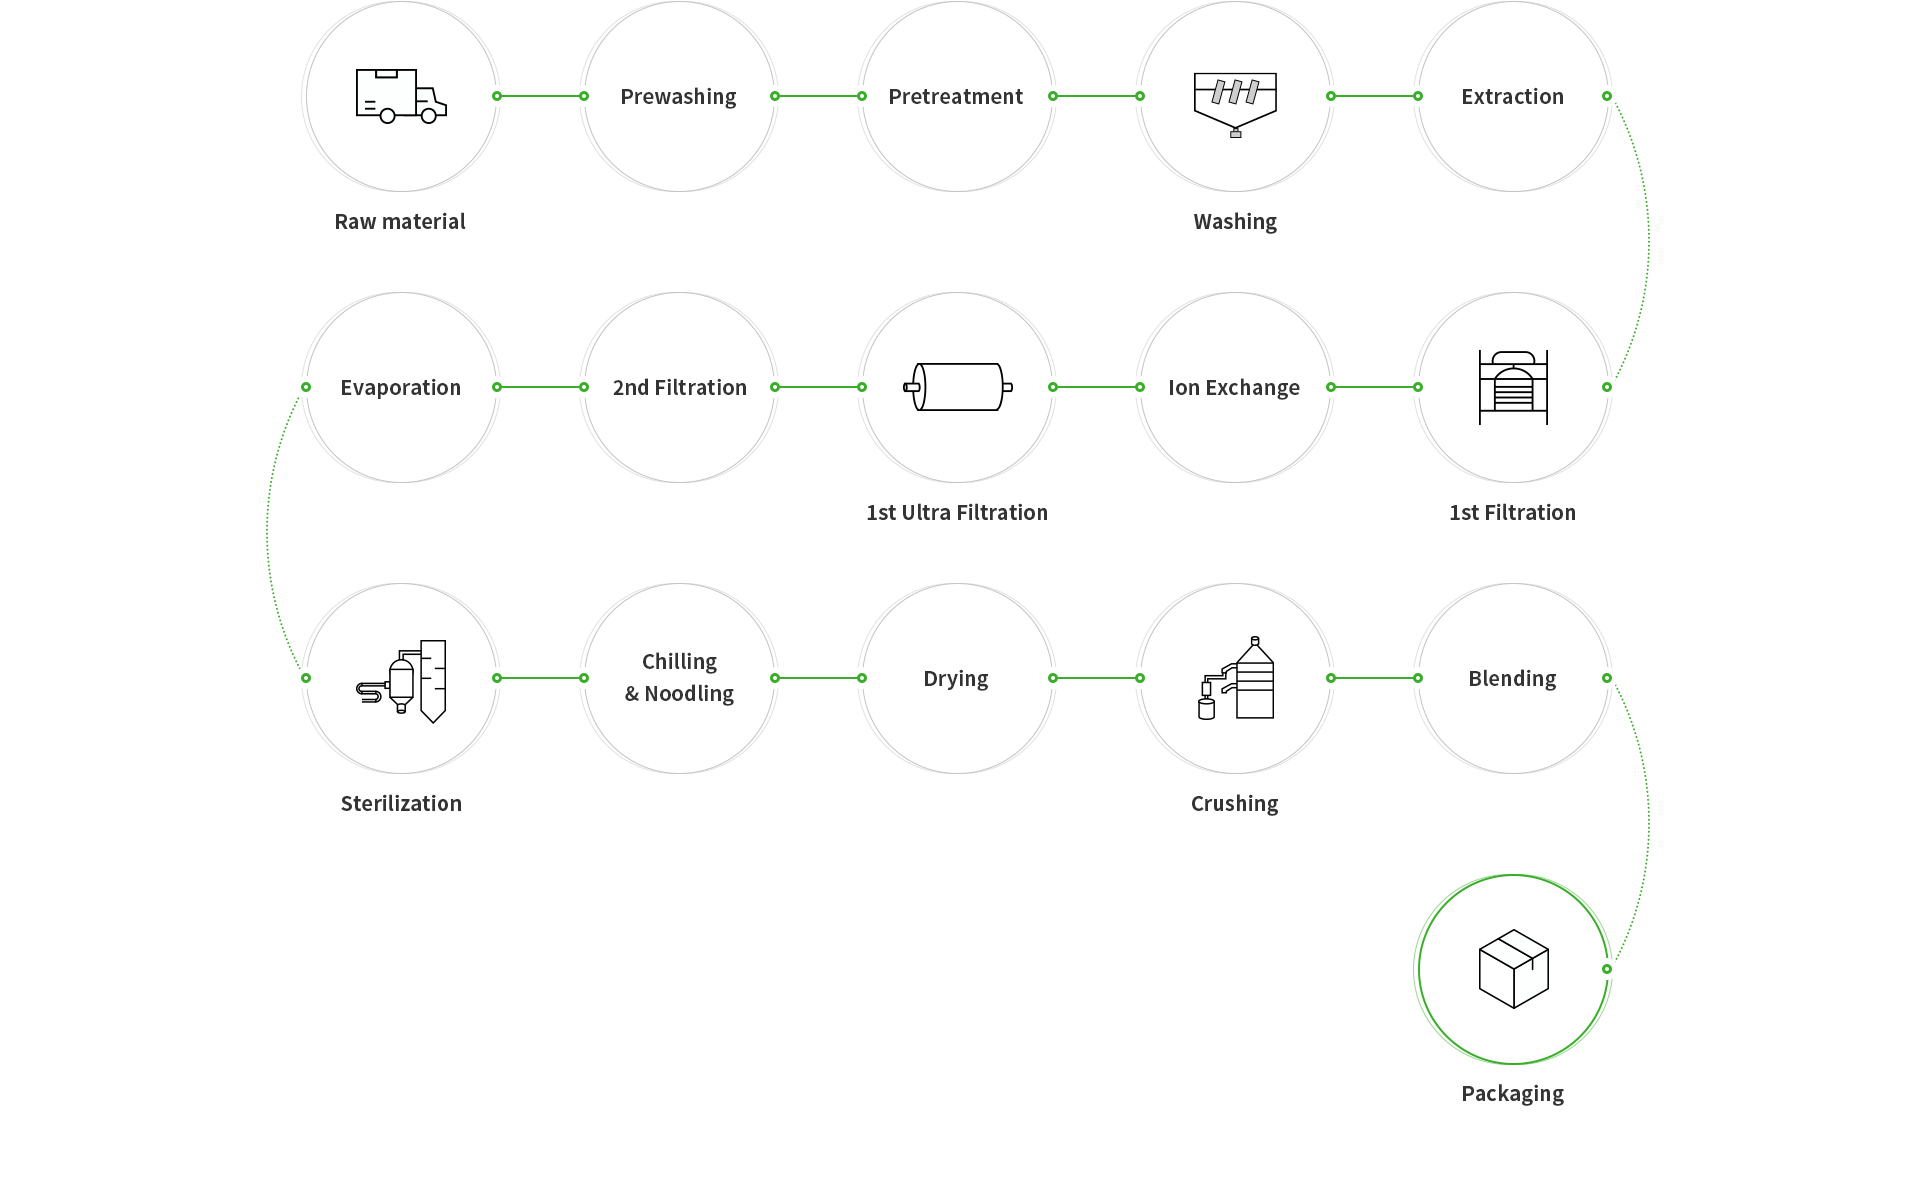
▲ Raw material, Prewashing, Pretreatment, Washing, Extraction, Filtration, Ion Exchange, Drying, Packaging 단계가 표시된 젤라틴 제조 공정도. — 원본 출처[5]
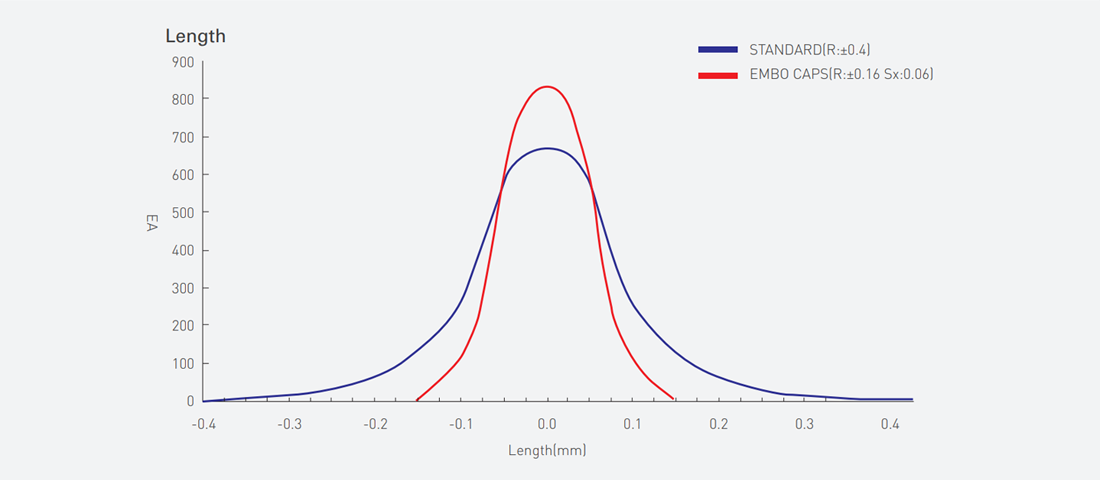
▲ Length(mm) 축에서 STANDARD와 EMBO CAPS의 길이 분포를 비교한 곡선 그래프. — 원본 출처[6]
4.캡슐 제국의 숨겨진 지배자
당신이 무심코 삼키는 알약 캡슐, 그중 대부분은 서흥의 손을 거쳐 탄생했다고 해도 과언이 아니다. 당신이 무심코 삼키는 알약 캡슐의 상당수에 서흥의 제조 역량이 닿아 있을 수 있다는 말은, 이 회사의 국내 하드캡슐 존재감을 압축한다. 서흥은 2024 지속가능경영보고서에서 국내 시장점유율 95%와 글로벌 시장 3위를 제시했다. 이 수치는 회사가 제시한 기준이지만, 오랜 생산 경험과 품질관리 역량이 캡슐 사업의 핵심 경쟁력이라는 점은 분명하다. 이는 단순히 시장을 선점한 것을 넘어, 후발주자가 넘볼 수 없는 규모의 경제와 기술적 해자를 구축했음을 의미한다.
해외 확장도 일찍 시작됐다. 공식 연혁상 베트남 제1공장은 2008년, 제2공장은 2019년에 준공됐고, 2023년에는 제2공장의 VG-PRO 생산기계 10대를 증설했다. 2024년 말 회사 자료는 베트남 법인의 하드캡슐 제조·판매와 미국·유럽·일본 법인의 판매 활동을 열거한다. 생산은 베트남, 판매 거점은 미국·유럽·일본까지 이어지는 구조다.
캡슐이라는 한 우물을 파며 쌓아 올린 아성은 이제 건강기능식품, 화장품 등으로 영토를 넓히는 튼튼한 기반이 되고 있다. 캡슐 제조 기술이라는 '본캐'의 압도적인 경쟁력을 바탕으로 다양한 사업 분야에서 '부캐'를 성공적으로 키워내며 종합 헬스케어 제국을 건설하고 있는 셈이다.
5.오너 3세, 경영 시험대 오르다
창업주 고(故) 양창갑 명예회장, 2대 양주환 회장에 이어 3세인 양준택, 양준성 전무가 경영 전면에 나서며 본격적인 3세 경영 시대를 예고하고 있다. 최근 양주환 회장이 두 아들에게 지분을 동일하게 증여하면서, 형제간의 우열을 가리기 힘든 후계 구도가 형성되어 향후 경영권 향방에 대한 관심이 쏠리고 있다.
특히 오너 3세가 대주주로 있는 계열사 '젤텍'은 서흥과의 높은 내부거래를 통해 안정적으로 성장하며 3세 경영 승계의 핵심적인 재원 역할을 할 것이라는 분석이 나온다. 젤텍은 캡슐 원료인 젤라틴을 생산하는 회사로, 그룹 내 수직계열화의 한 축을 담당하며 높은 수익성을 기록하고 있어, 이를 통해 확보한 자금이 향후 증여세 납부 등 승계 과정에서 중요한 역할을 할 것으로 보인다.
안정적인 본업과 새로운 성장 동력을 바탕으로 순항하고 있는 서흥이지만, 3세 경영 체제가 본격화되면서 경영 능력을 입증해야 하는 과제를 안고 있다. 시장은 젊은 리더십이 기존 사업의 경쟁력을 유지하면서도, 급변하는 글로벌 헬스케어 시장 환경에 어떻게 대응하며 지속 가능한 성장을 이끌어낼지 주목하고 있다.
6.최근 주주들의 기대 및 우려
[기대] 2026년 상반기 연결 매출액은 4,144.5억 원으로 전년 동기 대비 11.8%, 영업이익은 437.3억 원으로 38.0% 늘었다. 매출과 영업이익이 함께 증가한 것은 캡슐·건강기능식품 제조 역량과 해외 사업 기반의 회복 가능성을 바라보는 근거가 된다.
[기대] 회사가 제시한 국내 하드캡슐 시장점유율 95%와 글로벌 시장 3위라는 지위는 주력 사업의 안정성을 기대하게 하는 요소다. 베트남 제2공장의 2023년 VG-PRO 설비 증설도 해외 수요에 대응할 생산 기반으로 볼 수 있다.
[우려] 같은 기간 당기순이익은 310.9억 원으로 1.7% 증가해 영업이익 증가율보다 낮았다. 영업이익 개선이 곧바로 순이익의 같은 폭 증가로 이어지는지는 계속 확인할 필요가 있다.
[우려] 건강기능식품 OEM·ODM은 고객사 수요와 제품 구성 변화에 영향을 받는다. 특정 국가·고객사 수출이나 재고 해소를 실적 개선의 확정 원인으로 단정하기보다, 향후 정기보고서에서 매출 구성과 수익성 흐름을 함께 살필 필요가 있다.
7.실적 리뷰
최신 공식 실적
기간·기준 | 매출액 | 영업이익 | 당기순이익 | 전년 동기 대비 |
|---|---|---|---|---|
2026년 상반기 누적·연결 | 4,144.5억 원 | 437.3억 원 | 310.9억 원 | 매출 +11.8%, 영업이익 +38.0%, 순이익 +1.7% |
2025년 상반기 누적·연결 | 3,708.6억 원 | 316.8억 원 | 305.8억 원 | — |
2026년 상반기는 매출 증가보다 영업이익 증가 폭이 더 컸다. 반면 당기순이익은 소폭 증가에 그쳐, 영업 단계의 개선이 순이익으로 전환되는 정도를 함께 봐야 하는 구간이다.
2025년 4분기
2025년 4분기 잠정 영업이익은 48.2억 원으로 전년 동기 대비 43.12% 증가했다. 계절적 비수기와 연말 비용 집행 등의 영향으로 이전 분기 대비로는 낮아졌고, 하드캡슐 회복과 건강기능식품 수출 호조가 이어졌다는 당시 시장 해석이 있었다.
2025년 3분기
2025년 3분기 누적 연결 매출액은 전년 동기 대비 10.1% 증가했고, 영업이익과 당기순이익은 각각 48.9%, 120.0% 늘었다. 3분기 잠정 영업이익은 137.1억 원으로 전년 동기 대비 84.52% 증가했으나, 시장 컨센서스 163억 원에는 미치지 못했다는 평가가 뒤따랐다.
2025년 2분기
2025년 2분기 연결 기준 매출액은 1,900억 원, 영업이익은 201억 원으로 전년 동기 대비 각각 10.0%, 83.6% 증가한 것으로 기록됐다. 유럽·북미 하드캡슐 주문 회복과 건강기능식품 수출이 당시 실적 개선 배경으로 거론됐다.
2025년 1분기
2025년 1분기 매출액은 1,808억 원으로 전년 동기 대비 소폭 늘었으나 영업이익은 감소했다. 유럽·북미 주문량 감소와 베트남 법인 손실이 연결 실적에 부담으로 작용했지만, 손실 폭 축소 가능성도 함께 관찰됐다.
8.주주 구성 및 지분 변동 히스토리
최근 주주 구성
양주환 외 6인 (52.83%) 창업주 故 양창갑 명예회장의 차남인 양주환 대표이사 회장을 포함한 특수관계인으로, 안정적인 경영권을 확보하고 있다.
우승환 외 1인 (5.10%) 2025년 말 장내 매수를 통해 5% 이상 지분을 확보한 주요 주주로, 단순 투자 목적이라고 밝혔으나 향후 행보가 주목된다.
자사주 (3.74%) 회사가 보유하고 있는 자기주식으로, 향후 주주가치 제고 정책 등에 활용될 수 있는 물량이다.
양주환 (25.01%) 대표이사 회장 개인 지분으로, 특수관계인 중 가장 높은 지분율을 보유하며 그룹 전체에 대한 실질적인 지배력을 행사하고 있다.
양주철 (7.74%) 양주환 회장의 동생으로, 경영에는 직접 참여하지 않으나 2대 주주로서 상당한 지분을 보유하고 있다.
양준택 (7.27%) 양주환 회장의 장남으로, 현재 서흥의 전무이사로 재직하며 경영 수업을 받고 있으며, 동생 양준성 전무와 함께 3세 경영의 핵심으로 꼽힌다.
양준성 (6.88%) 양주환 회장의 차남으로, 형과 함께 전무이사로 재직 중이며, 특히 계열사 젤텍의 영업을 총괄하는 등 미래전략 부문에서 중요한 역할을 맡고 있다.
지분 변동 히스토리
2022년 3월, 양주환 회장의 장남 양준택 전무와 차남 양준성 전무가 각각 사내이사로 신규 선임되면서 3세 경영 승계가 본격화될 것이라는 신호탄을 쏘아 올렸다.
2025년 12월, 양주환 회장이 두 아들인 양준택, 양준성 전무에게 각각 지분을 증여하면서, 최대주주 및 특수관계인의 지분 구조에 변동이 발생했다.
2025년 11월, 우승환 씨 외 1인이 장내매수를 통해 지분 5.09%를 취득하며 주요 주주로 등극했음을 공시했다.
9.주요 계열사
젤텍
서흥의 핵심 자회사로, 하드캡슐의 주원료가 되는 젤라틴과 콜라겐을 전문적으로 생산하며 그룹 내 수직계열화의 핵심적인 축을 담당하고 있다.
전체 매출 중 서흥을 포함한 계열사 간 내부거래 비중이 높아 안정적인 실적을 기록하고 있으며, 이는 오너 3세의 경영 승계를 위한 재원 마련 창구라는 분석도 꾸준히 제기되고 있다.
최근에는 기존 젤라틴 사업 외에 반려동물 건강보조제 신제품을 출시하고, 젤 기반 약물 전달 시스템을 개발하는 등 사업 다각화를 모색하며 새로운 성장 동력을 찾고 있다.
서흥헬스케어
2022년 4월 서흥의 건강기능식품 사업 부문 중 액상 및 젤리 사업을 물적분할하여 설립된 완전자회사로, 제형별 전문화와 책임경영 체제 구축을 목표로 한다.
설립 이후 오창공장이 미국 FDA 실사에서 '무결점(No Negative Finding)' 등급을 획득하고 비건 인증을 받는 등 글로벌 수준의 생산 및 품질관리 역량을 입증하며 해외 시장 진출을 준비하고 있다.
2023년 7월에는 또 다른 종속회사였던 (주)위너웰을 흡수합병하여 사업 영역 확대 및 경영 효율성을 강화하는 등 건강기능식품 ODM 전문기업으로서의 경쟁력을 키워나가고 있다.
한국코스모
2018년 서흥이 화장품 사업으로의 영역 확장을 위해 인수한 화장품 OEM·ODM 전문기업으로, 기초화장품류를 주로 생산한다.
10.타사와의 관계
경쟁 관계
서흥은 하드캡슐 제조를 주력으로 하며, 건강기능식품 OEM·ODM에서는 다수의 제조사와 같은 시장에서 경쟁한다. 콜마비앤에이치, 코스맥스바이오, 노바렉스 등은 건강기능식품 제조 시장을 이해하기 위한 비교 대상으로 거론돼 왔지만, 개별 회사와의 직접 경쟁 범위나 시장점유율은 서흥의 공식 자료가 구체적으로 제시하지 않는다.
고객·협력 관계
서흥의 공식 가치사슬은 제약회사 등 고객사에 캡슐과 제조 서비스를 공급하는 구조다. 종근당, 유한양행, GC녹십자, 사노피 등은 과거 고객사로 언급됐으나, 개별 거래의 현재성·공급 품목·계약 조건은 공개 회사 자료에 특정되지 않아 확정적인 협력 관계로 단정하기 어렵다.
인수 관계
인수 관계 2020년, '가짜 백수오' 파동으로 상장 폐지 위기에 몰렸던 내츄럴엔도텍의 경영권을 인수하며 건강기능식품 원료 기술 및 R&D 역량 강화를 시도했다. 내츄럴엔도텍과의 인수·전환사채 관련 관계도 과거 건강기능식품 원료 및 연구개발 확대 맥락에서 거론됐다. 다만 현시점의 지분·경영 관계와 사업상 시너지는 별도 공시로 확인될 때까지 과거 맥락과 구분해 볼 필요가 있다.
11.공시 및 뉴스
2026년 8월 13일 · 반기보고서 (2026.06)[7] · 2026년 상반기 연결 매출 4,144.5억 원, 영업이익 437.3억 원, 당기순이익 310.9억 원을 확인할 수 있는 최신 핵심 실적 공시다.
2026년 5월 14일 · 분기보고서 (2026.03)[8] · 2026년 1분기 경영·재무 현황을 담은 정기보고서다.
2025년 11월 13일 · [서흥] 분기보고서(일반법인)[9] · 2025년 3분기 기준 사업 및 지분 변동 이력을 살필 수 있는 공식 공시다.
2025년 8월 13일 · 반기보고서 (2025.06)[10] · 2025년 상반기 실적 흐름의 비교 기준이 되는 정기보고서다.
2024년 12월 31일 · 2024 Sustainability Report[11] · 사업 포트폴리오, 글로벌 생산·판매망, 주요 종속회사 및 지속가능경영 활동을 회사 기준으로 설명한 자료다.
자료
각주
- 원본 출처 — https://www.suheung.com/sub/food_package.php
- 원본 출처 — https://www.suheung.com/sub/food_package.php
- 원본 출처 — https://www.suheung.com/theme/suheung/sub/hard_product.html
- 원본 출처 — https://www.suheung.com/theme/suheung/sub/hard_product.html
- 원본 출처 — https://geltech.co.kr/en/bbs/page.php?hid=m02_03
- 원본 출처 — https://www.suheung.com/theme/suheung/sub/hard_product.html
- 반기보고서 (2026.06) — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260813001642
- 분기보고서 (2026.03) — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260514001324
- [서흥] 분기보고서(일반법인) — https://kind.krx.co.kr/common/disclsviewer.do?acptno=20251113001144&docno=&method=search&viewerhost=
- 반기보고서 (2025.06) — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20250813001635
- 2024 Sustainability Report — https://suheung.com/theme/suheung/img/2024_sustainability_report.pdf
- GELATIN CAPSULE / VG CAPSULE — https://www.suheung.com/theme/suheung/sub/hard_product.html
- PACKAGE — https://www.suheung.com/sub/food_package.php
- 회사연혁 — https://www.suheung.com/sub/history.php
자주 묻는 질문
서흥 전일 종가는?
2026-10-26 기준 서흥의 전일 종가는 17,950원이며 전 거래일 대비 -0.99%입니다.
서흥 PER·PBR은?
2026-10-26 기준 서흥의 PER은 4.56배, PBR은 0.41배입니다.
서흥 기업은 어떤 회사인가?
현재 공개된 서흥 종목 프로필은 다음과 같이 소개합니다. 국내 1위, 세계 3위 하드캡슐 및 영양제 OEM 제조사
서흥의 투자포인트와 리스크는?
2026-08-22 서비스 리서치 기준 투자포인트는 “증설 재고 부담 걷히며 캡슐 마진 두 자릿수 복귀. 중국 건기식 수출이 붙어 저PBR 할인 해소 기대됨.”이고, 함께 확인할 리스크는 “중국 단일 고객의 건기식 주문이 꺾이면 증설 설비의 가동률 저하와 고정비 부담이 겹쳐 캡슐·ODM 이익과 현금창출력이 동반 악화될 수 있음.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.