2026.10.23 전일 종가 2,270원 · 전 거래일 대비 -2.16% · 시가총액 741억 · KOSCOM 종가 기준
1.기업 및 종목 개요
미생물 디스플레이 기술과 재조합 단백질 분비발현 기술이라는 양대 산맥을 기반으로 산업용 특수 효소와 바이오 소재를 개발, 생산하는 바이오 기업이다. 2000년 한국생명공학연구원의 스핀오프로 설립되어 2015년 코스닥에 입성했으며, 2024년 HLB그룹에 편입되며 제노포커스에서 현재의 사명으로 변경했다.
반도체 공정에 쓰이는 산업용 효소부터 시작해 식품, 화장품, 건강기능식품 원료, 분자진단용 효소까지 다양한 포트폴리오를 구축하며 B2B 시장의 강자로 자리매김했다. 최근에는 자체 헬스케어 브랜드 '소디온(SODyON)'을 론칭하고 B2C 시장으로의 확장을 꾀하며 새로운 성장 동력을 모색하고 있다.
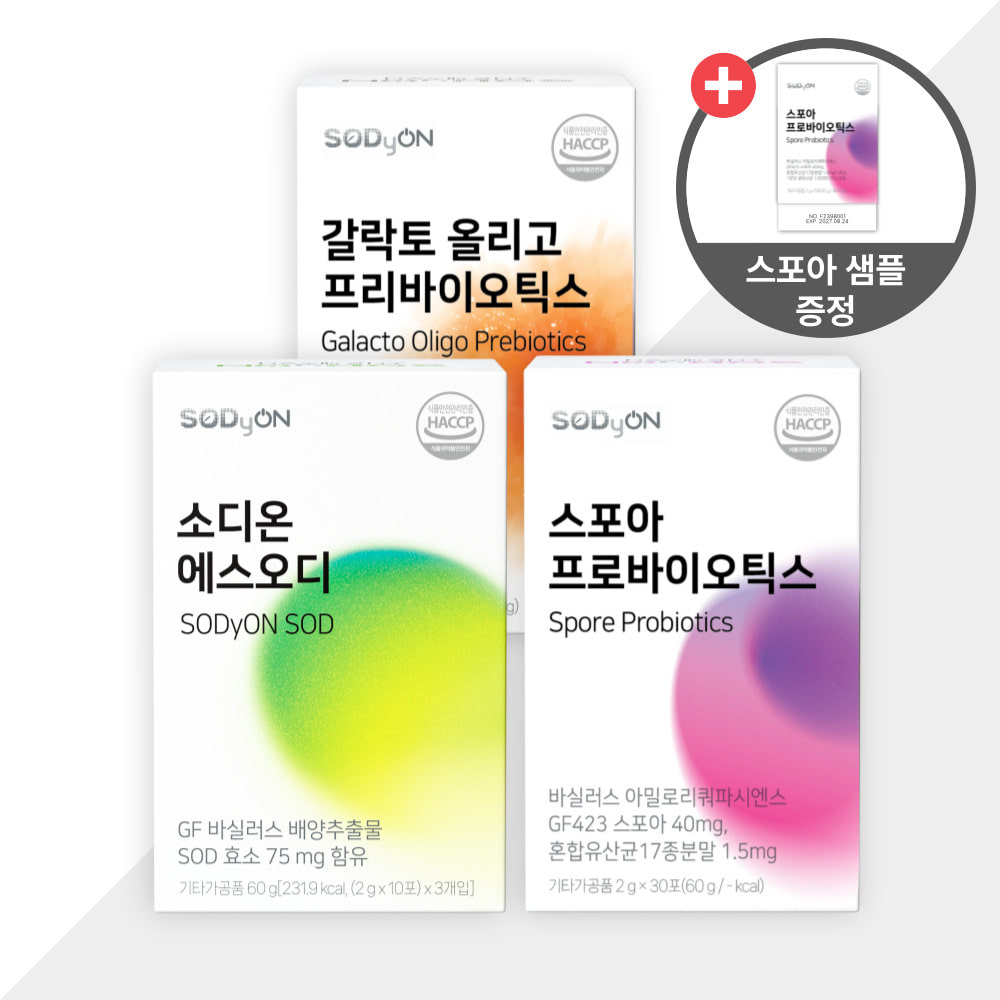
▲ 소디온 브랜드 건강 제품 3종 구성 — 원본 출처[1]
2.비즈니스 모델
산업용 효소: 반도체 공정, 식품 가공 등 다양한 산업 현장에서 필수적인 산업용 효소를 개발 및 생산하여 B2B 형태로 공급한다. 특히 반도체 공정에서 과산화수소를 친환경적으로 분해하는 '카탈라아제'와 글로벌 유가공업체에 공급하는 유당분해효소 '락타아제'가 주력 제품으로 꼽힌다.
바이오 헬스케어 소재: 효소 기술을 기반으로 화장품 원료인 'N-피토스핑고신(NPY)', '바이오-레티놀'과 건강기능식품 원료인 '비타민 K2' 등을 생산하여 국내외 뷰티 및 헬스케어 기업에 공급한다. 효소-소재-완제품으로 이어지는 수직 계열화를 통해 경쟁력을 강화하고 있다.
B2C 사업 및 기타: 자회사 지에프퍼멘텍을 통해 건강기능식품을 개발하고, 자체 브랜드 '소디온'을 통해 소비자에게 직접 판매하는 B2C 사업을 전개하고 있다. 또한, 코로나19 진단키트의 핵심 원료인 '프로티네이즈 K'와 같은 분자진단용 효소를 개발 및 공급하며 사업 다각화를 추진하고 있다.
맞춤형 단백질 CDMO: 고객이 필요로 하는 단백질의 개발과 위탁생산을 제공한다. 개발 단계의 균주 설계와 생산 공정을 묶어 공급하는 사업으로, 단순 원료 판매와 다른 수주 기반의 역할을 맡는다.
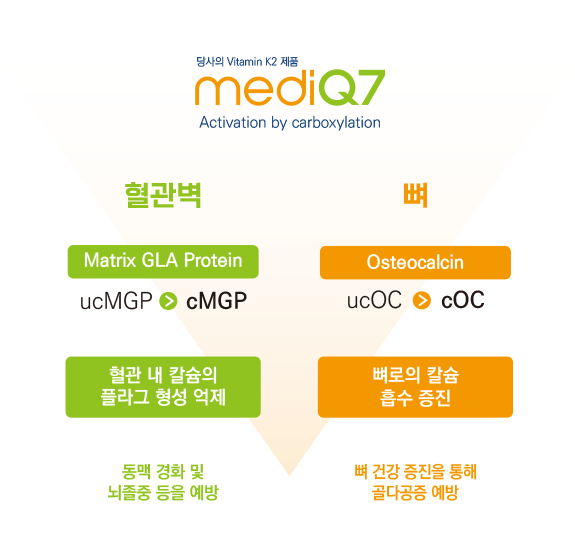
▲ MediQ7 비타민 K2의 카복실화 작용 도식 — 원본 출처[2]
3.체외진단용 의료기기 산업
HLB제넥스의 체외진단 노출은 완제품 의료기기보다는 분자진단 과정에 들어가는 효소 공급에 가깝다. Proteinase K는 시료 전처리와 핵산 추출 워크플로우에 쓰이는 광범위 단백질분해효소로 소개되며, 진단 등급 효소 공급 포트폴리오의 한 축을 이룬다. 코로나19 시기에는 진단용 필수 효소인 Proteinase K를 개발한 이력이 있다. 다만 회사의 공식 제품 자료가 보여 주는 현재의 역할은 진단 수요에 쓰이는 효소를 공급하는 것이며, 체외진단 시장 전체의 성장률이나 개별 고객·계약의 지속 여부까지 단정할 근거는 공개 자료에서 제시되지 않는다.
코로나19 이후 시장 재편: 전 세계를 휩쓴 코로나19 팬데믹 기간 동안 폭발적으로 성장했던 체외진단 시장은 엔데믹을 맞이하며 성장세가 주춤하는 모습을 보이고 있다. 이에 따라 국내외 기업들은 비코로나 분야의 매출 비중을 확대하고, 암, 만성질환 등 새로운 성장 동력을 찾기 위해 노력하고 있다.
기술 고도화와 경쟁 심화: 분자 진단 기술은 지속적으로 발전하며 시장 성장을 견인하고 있으며, 특히 감염성 질환 진단 분야에서의 수요가 높게 나타난다. 글로벌 기업들이 의료 인프라가 발전하는 신흥 시장으로 눈을 돌리면서 시장 경쟁은 더욱 심화되고 있으며, 각국 정부의 규제 강화 또한 주요한 산업 트렌드로 자리 잡고 있다.
미래 전망: 고령화와 만성 질환 증가 추세에 따라 체외진단 시장의 장기적인 성장 가능성은 여전히 높게 평가된다. 이 분야의 매출 기회는 핵산 추출과 분자진단용 시료 전처리 수요에 연결되지만, 회사의 사업 기반은 진단 효소 하나에만 있지 않다. 산업용 효소와 바이오헬스케어 소재를 함께 운영하는 포트폴리오 안에서 진단용 효소가 한 갈래를 맡는다.
4.HLB그룹의 야심, 단순한 인수가 아니다
2024년 HLB그룹의 품에 안긴 것은 단순한 경영권 변동 이상의 의미를 지닌다. 진양곤 회장이 직접 HLB제넥스의 이사회에 합류하고, 그룹 내 핵심 인사인 김도연 전 HLB생명과학 대표를 경영 일선에 투입한 것은 그룹 차원의 높은 기대감을 보여주는 대목이다. 실제로 진 회장은 책임경영의 일환으로 회사 주식을 꾸준히 매입하며 바이오 헬스케어 사업의 중심축으로 성장시키겠다는 강한 의지를 내비치고 있다. HLB그룹은 인수를 통해 바이오 헬스케어 소재 사업을 확장하고, HLB제약, HLB파나진, HLB글로벌 등 계열사들과의 시너지를 통해 사업 확장과 수익 극대화를 꾀하고 있다.
HLB그룹 편입은 HLB제넥스가 효소와 바이오헬스케어 소재의 상업화 기반 위에서 사업 포트폴리오를 넓히는 전환점으로 읽힌다. 2025년 4월에는 HLB뉴로토브를 인수하고 바이옴로직을 흡수합병하며, 소재·소비자 제품·뇌질환 치료제 개발을 함께 바라보는 구조를 갖추게 됐다. 회사 IR 자료는 효소·정밀발효 기반을 건강기능식품, 메디컬푸드, 진단, 코스메슈티컬로 확장하는 방향을 제시한다. 기존 독자들이 주목해 온 HLB제약, HLB파나진, HLB글로벌 등 그룹 계열사와의 시너지 역시 같은 맥락에서 거론돼 왔다. 다만 개별 협업의 내용과 사업 기여도는 공식적으로 확인되는 범위에서 판단할 필요가 있다.
5.효소, 어디까지 써봤니?
반도체 웨이퍼 세척부터 우리 몸속 건강까지, HLB제넥스의 효소는 그야말로 '열일' 하고 있다. 코로나19 팬데믹 시절에는 진단키트의 핵심 재료인 프로티네이즈 K를 개발하여 K-방역의 숨은 공신 역할을 하기도 했다. 최근에는 자체 효소 기술을 기반으로 체내 흡수율을 높인 건강기능식품과 바이오세라마이드를 활용한 화장품을 출시하며 우리 일상에 더욱 가까이 다가오고 있다.
반도체 웨이퍼 세정부터 식품·건강기능식품·구강 케어까지, HLB제넥스의 효소는 여러 산업 공정과 생활소재에 들어간다. 카탈라아제는 반도체·섬유·HPPO 공정 등을 포함한 산업용 수처리에서 과산화수소를 제거하고, 락타아제는 유제품과 영양 분야의 GOS 생산에 쓰인다. 성장축은 제품별 수요를 생산능력과 해외 공급으로 연결하는 데 있다. 회사가 소개한 2025년 말 카탈라아제 총 생산능력은 중국 장수성과 쓰촨성을 합쳐 261만6천kg이며, 확대된 설비를 실제 수요에 맞춰 가동하는지가 향후 매출과 수익성의 관찰 지점이다. 리파아제의 선택적 합성·고정화 공정, 뮤타나아제의 구강 케어 응용처럼 특화 효소의 적용처를 넓히는 것도 제품 포트폴리오의 또 다른 축이다.
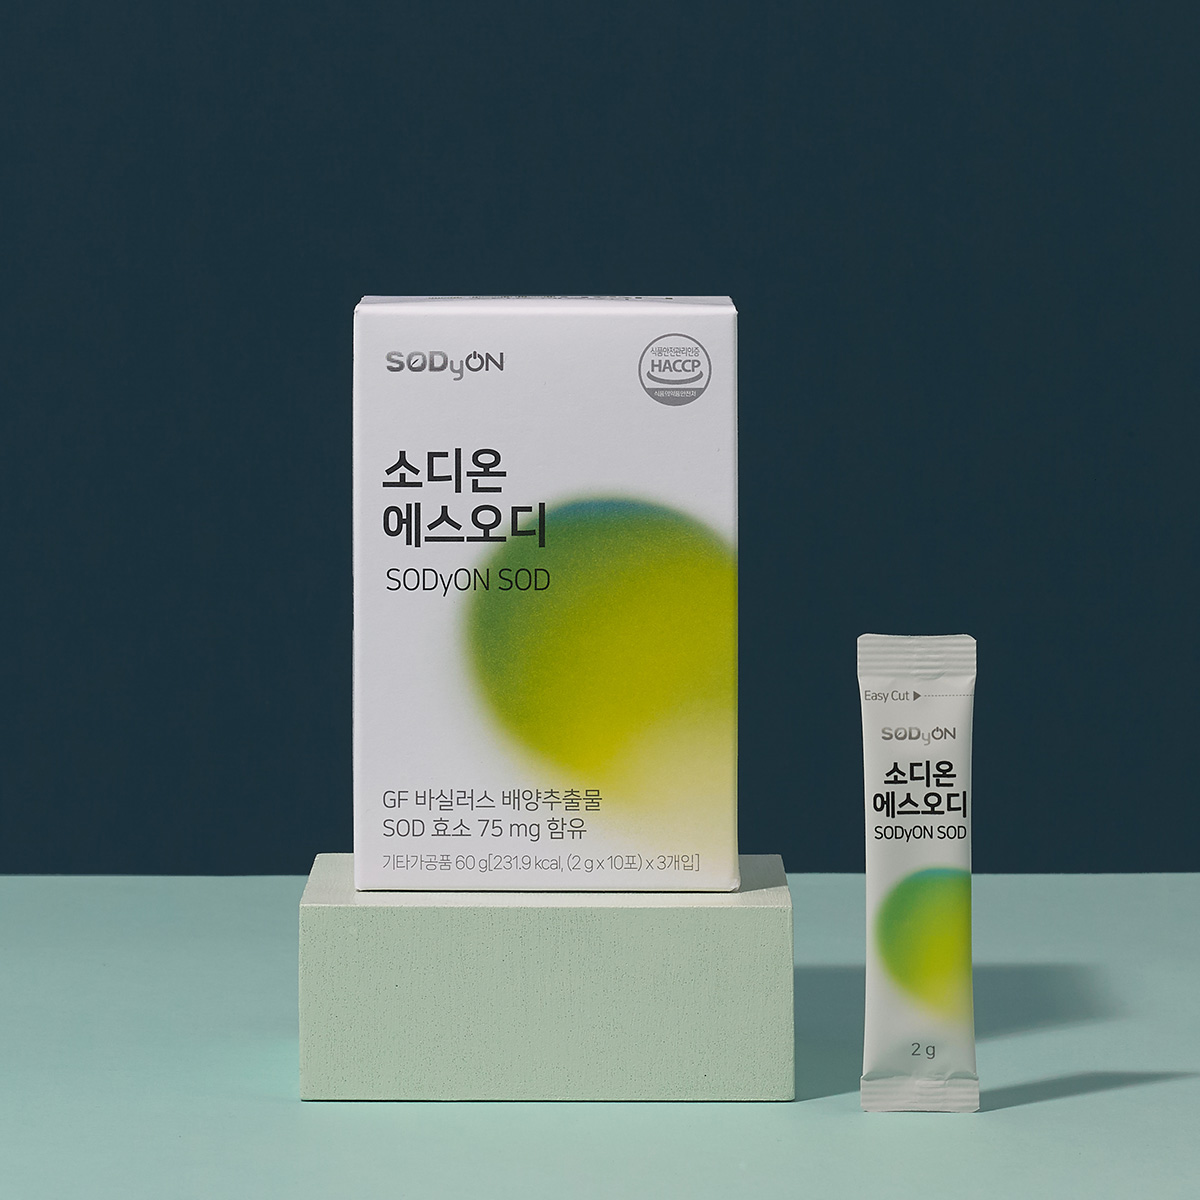
▲ 소디온 에스오디 제품 패키지와 스틱 — 원본 출처[3]
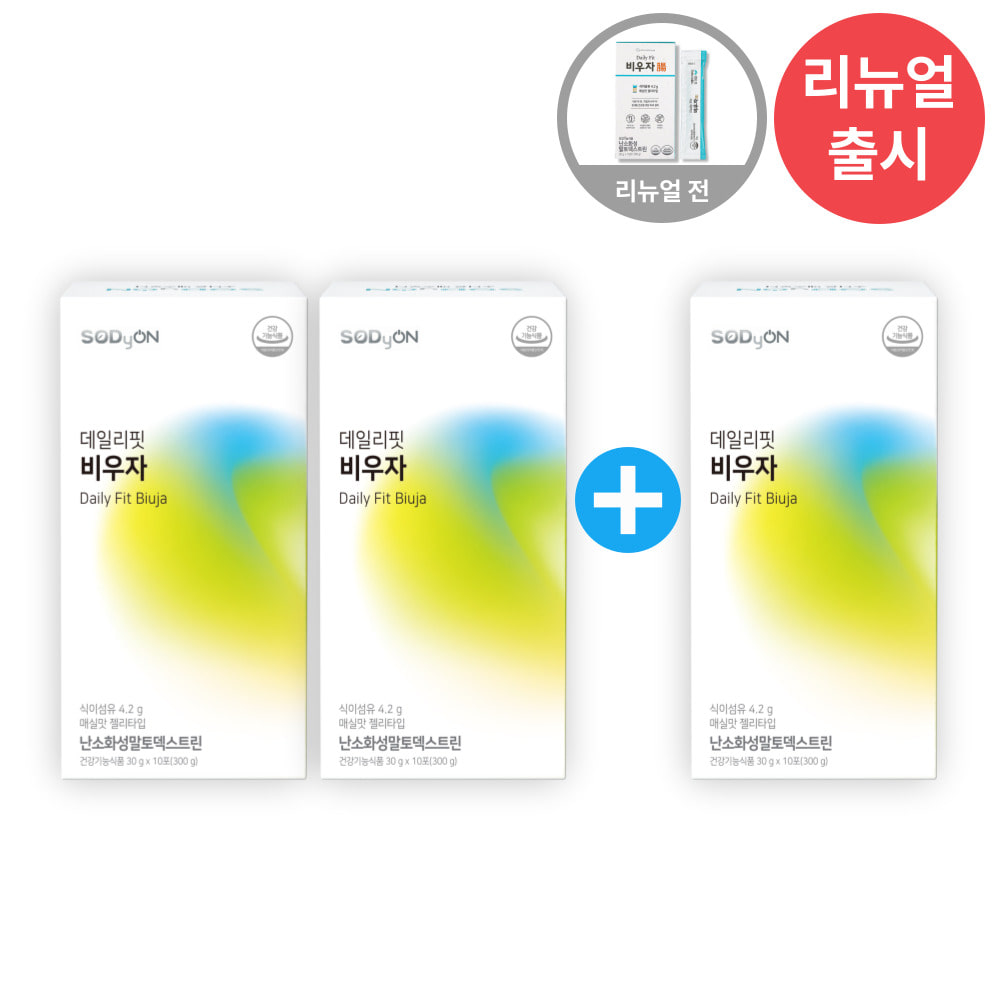
▲ 데일리핏 비우자 제품 패키지 — 원본 출처[4]
6.최근 주주들의 기대 및 우려
[기대] 2025년 연간 실적이 흑자 전환에 성공하면서 HLB그룹 편입 이후 실적 개선에 대한 기대감이 커지고 있다. 특히 산업용 효소인 카탈라아제와 락타아제 등 주력 제품의 매출이 꾸준히 성장하고 있으며, 간 기능 개선제 원료인 UDCA 제조 효소와 같은 신규 성장 동력의 가세로 향후 안정적인 실적을 기대하는 목소리가 높다.
[기대] 경영진이 꾸준히 자사주를 매입하며 책임 경영에 대한 의지를 보이고 있어 주주들의 신뢰를 얻고 있다. 김도연, 김의중 각자 대표는 2026년 1월에도 장내 매수를 통해 지분을 확대했으며, 이는 회사의 성장 잠재력에 비해 현재 주가가 저평가되어 있다는 경영진의 판단이 반영된 것으로 해석된다.
[기대] 2026년 상반기 연결 매출은 230.0억원으로 전년 동기보다 11.1% 늘었다. 카탈라아제 생산능력 확대와 효소·소재의 공급 확대가 외형 성장으로 이어질 수 있다는 기대가 남아 있다.
[우려] HLB 그룹의 바이오 사업 전반에 대한 리스크가 상존하고 있다. [우려] 2026년 상반기 영업이익은 19.9억원으로 전년 동기 대비 11.5% 감소했고, 당기순이익도 46.9억원으로 감소했다. 매출 성장만으로 수익성 개선을 단정하기 어렵고 제품 믹스·가동률·비용의 변화를 함께 봐야 한다. [우려] 2026년 8월 HLB 보유 전환사채 일부가 HLB이노베이션으로 장외 이전됐다. 최대주주와 특별관계자의 보유주식등 비율은 38.32%로 유지됐지만, 보통주와 전환사채를 함께 봐야 하는 자본구조라는 점은 투자자가 확인할 요소다.
7.실적 리뷰
최신 실적
기간·기준 | 매출액(억원) | 영업이익(억원) | 당기순이익(억원) |
|---|---|---|---|
2026년 상반기 누적·연결 | 230.0 | 19.9 | 46.9 |
2025년 연간·연결 | 433.7 | 12.1 | 229.0 |
2025년 3분기 누적·연결 | 309.0 | 약 19.0 | — |
2025년 상반기 누적·연결 | 207.0 | 22.5 | 178.7 |
2025년 1분기·연결 | 107.0 | 8.0 | — |
2026년 상반기는 매출이 전년 동기 대비 11.1% 증가했지만 영업이익은 11.5% 감소했다. 외형 성장과 수익성의 방향이 엇갈린 만큼, 하반기에는 효소·소재 판매 확대가 이익으로 얼마나 이어지는지가 핵심이다.
2025년의 회복 흐름
2025년 1분기에는 락타아제 공급 확대와 카탈라아제 판매 증가, 지에프퍼멘텍의 비타민 K2 매출 성장으로 매출 107억원과 영업이익 8억원을 기록했다. 상반기에는 UDCA 제조 효소 UDCAse의 매출 반영과 해외 거래처 확대가 더해지며 누적 매출 207억원, 영업이익 22.5억원으로 이어졌다.
3분기 누적 매출은 309억원, 영업이익은 약 19억원이었다. 연간으로는 매출 433억7,032만원, 영업이익 12억566만원을 기록했다. 연간 영업이익은 흑자였으나 3분기 누적 수치보다 낮아, 분기별 손익의 변동성도 함께 읽을 필요가 있다.
8.주주 구성 및 지분 변동 히스토리
최근 주주 구성
2026년 8월 6일 기준 대량보유상황보고서에서 HLB와 특별관계자 11인의 보유주식등은 1,429만7,265주, 보유주식등 비율은 38.32%로 공시됐다. 이 비율에는 보통주뿐 아니라 전환사채 등 보유잠재주식이 포함된다.
김의중(각자대표) HLB제넥스의 창업자이자 각자대표이사로, 회사의 연구개발 및 사업 부문을 총괄하고 있다. 같은 기준일의 보통주 기준 보유주식은 956만3,032주, 보통주 기준 보유비율은 29.29%다. HLB는 보통주 260만9,710주와 전환사채·기타 증권을 보유하고 있으며, HLB파나진·HLB이노베이션·HLB생명과학 등 계열사와 진양곤·김도연·김의중이 특별관계자 명단에 포함됐다.
지분 변동 히스토리
2024년 10월, HLB그룹이 제3자배정 유상증자 및 구주 인수 방식으로 당시 제노포커스였던 HLB제넥스의 경영권을 포함한 지분 26.48%를 800억 원에 인수하며 최대주주가 되었다. 2024년 HLB그룹 편입 뒤 지분 구조는 보통주와 전환사채를 함께 포함하는 형태로 변화해 왔다. 2026년 8월에는 HLB가 보유하던 전환사채 225만2,252주 상당이 HLB이노베이션으로 장외 이전됐고, 최대주주 및 특별관계자의 총 보유주식등 수와 비율은 변동이 없었다.
9.주요 계열사
지에프퍼멘텍
20년 이상 축적된 균주 개발, 발효, 생물전환 및 정제 기술을 바탕으로 고부가가치 바이오 헬스케어 소재를 생산 및 판매하는 전문 기업이다. 주요 제품으로는 피부 장벽 기능 개선에 도움을 주는 화장품 원료 '파이토스핑고신'과 골 건강 및 혈관 건강에 기여하는 건강기능식품 원료 '비타민 K2(MediQ7)'가 있다. HLB제넥스의 실적에 꾸준히 기여하는 '알짜' 자회사로 평가받고 있으며, 향후 기업공개(IPO) 가능성도 제기되고 있다.
HLB뉴로토브
파킨슨병, 근긴장이상증 등 난치성 뇌질환 치료제 개발을 목표로 하는 신약 개발 전문 바이오텍이다. 주요 파이프라인으로는 근긴장이상증 치료제 후보물질 'NT-1'과 파킨슨병 치료제 후보물질 'NT-3'가 있으며, 기존 치료제와는 다른 새로운 기전으로 주목받고 있다. 2025년 4월 HLB제넥스가 HLB로부터 지분 74.73%를 인수하며 자회사로 편입되었고, 이를 통해 HLB제넥스는 신약 개발 파이프라인을 확보하게 되었다.
HLB뉴로토브는 2025년 4월 인수한 뇌질환 치료제 개발 자회사다. 회사 IR 자료는 신경회로 기반의 신규 뇌질환 치료제 개발 회사로 소개하며, NT-1과 NT-3를 포함한 신경계 중심 파이프라인을 제시한다. 이는 매출 제품과는 구분되는 신약 개발 포트폴리오다.
바이옴로직
마이크로바이옴 기반의 신약 개발을 진행했던 자회사로, 연령 관련 황반변성(AMD), 염증성 장질환(IBD) 등을 타겟으로 하는 파이프라인을 보유했었다. 2025년 4월, 사업 포트폴리오 재편 및 경영 효율성 증대를 위해 모회사인 HLB제넥스에 흡수합병되었다. 바이옴로직은 같은 달 HLB제넥스에 흡수합병됐다. 따라서 과거 마이크로바이옴 신약 개발 자회사라는 맥락은 남지만, 현재는 별도 연결 자회사로 구분하지 않는다.
10.타사와의 관계
(협력) 글로벌 유제품 기업 및 국내외 유수의 건강기능식품 기업들과 긴밀한 협력 관계를 맺고 있다. 특히, 주력 제품인 락타아제와 비타민 K2 등을 이들 기업에 안정적으로 공급하며 파트너십을 강화하고 있다. (협력) 회사는 맞춤형 단백질 CDMO를 통해 고객의 단백질 개발과 위탁생산을 지원한다. 이는 단일 제품 판매뿐 아니라 개발·생산 공정을 함께 제공하는 협력 방식이다.
(경쟁) 산업용 효소 시장은 글로벌 대형 기업들이 과점하고 있어 이들과의 경쟁이 불가피하다. 하지만 HLB제넥스는 미생물 디스플레이 기술 등 독자적인 기술력을 바탕으로 특정 산업 분야에 특화된 고효율 효소를 개발하여 틈새시장을 공략하고 있다.
(고객) 반도체 산업 또한 주요 고객 중 하나다. 반도체 웨이퍼 세정 공정에 사용되는 과산화수소를 제거하는 '카탈라아제'를 국내외 주요 반도체 제조업체에 공급하고 있으며, 반도체 업황에 따라 실적이 영향을 받기도 한다.
11.공시 및 뉴스
최신 실적·자본구조
2026-08-13 · 반기보고서 (2026.06)[5] · 2026년 상반기 연결 매출 230.0억원, 영업이익 19.9억원, 당기순이익 46.9억원을 기록했다.
2026-08-06 · 주식등의 대량보유상황보고서[6] · HLB와 특별관계자의 보유주식등 비율은 38.32%로 유지됐고, 전환사채 일부가 HLB이노베이션으로 이전됐다.
2026-05-07 · 추가상장[7] · 국내 사모 전환사채 전환으로 보통주 116만8,658주가 추가 상장됐다.
2026-03-23 · HLB제넥스, 카탈라아제 생산능력 확대…반도체 수요 대응[8] · 회사가 소개한 2025년 말 카탈라아제 생산능력은 중국 장수성·쓰촨성 합산 261만6천kg이다.
2025년 사업 재편
2025-04 · 연혁[9] · HLB뉴로토브를 인수하고 바이옴로직을 흡수합병하며 사업 포트폴리오를 재편했다.
2025-11-14 · HLB제넥스, 3분기 누적 매출 309억…흑자 기조 견고[10] · 2025년 3분기 누적 연결 매출 309억원과 영업이익 약 19억원을 발표했다.
자료
각주
- 원본 출처 — https://hlbgenexmall.co.kr/product/%EC%86%8C%EB%94%94%EC%98%A8-%EC%97%90%EC%8A%A4%EC%98%A4%EB%94%94-1%EB%B0%95%EC%8A%A4/11/
- 원본 출처 — https://kr.hlbgenex.com/gwbbs/gw_page11.php?me_co=3020&ti=products
- 원본 출처 — https://hlbgenexmall.co.kr/product/%EC%86%8C%EB%94%94%EC%98%A8-%EC%97%90%EC%8A%A4%EC%98%A4%EB%94%94-1%EB%B0%95%EC%8A%A4/11/
- 원본 출처 — https://hlbgenexmall.co.kr/product/%EC%86%8C%EB%94%94%EC%98%A8-%EC%97%90%EC%8A%A4%EC%98%A4%EB%94%94-1%EB%B0%95%EC%8A%A4/11/
- 반기보고서 (2026.06) — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260813001435
- 주식등의 대량보유상황보고서 — https://kind.krx.co.kr/external/2026/08/06/000374/20260806001019/00636.htm
- 추가상장 — https://kind.krx.co.kr/external/2026/04/30/002070/20260430004157/70791.htm
- HLB제넥스, 카탈라아제 생산능력 확대…반도체 수요 대응 — https://kr.hlbgenex.com/gwbbs/board.php?bo_table=bbs2&wr_id=85
- 연혁 — https://kr.hlbgenex.com/gwbbs/gw_page3.php?me_co=1050&ti=about
- HLB제넥스, 3분기 누적 매출 309억…흑자 기조 견고 — https://kr.hlbgenex.com/gwbbs/board.php?bo_table=bbs2&me_co=5040&wr_id=78
- 회사 개요 — https://kr.hlbgenex.com/gwbbs/gw_page1.php?me_co=1010&ti=about
- 제품 소개 — https://kr.hlbgenex.com/gwbbs/gw_page10.php?me_co=3010&ti=products
- HLB제넥스 IR Book — https://kind.krx.co.kr/external/dst/irReference/18303/HLB%EC%A0%9C%EB%84%A5%EC%8A%A4_IR%20Book.pdf
자주 묻는 질문
HLB제넥스 전일 종가는?
2026-10-23 기준 HLB제넥스의 전일 종가는 2,270원이며 전 거래일 대비 -2.16%입니다.
HLB제넥스 PER·PBR은?
2026-10-23 기준 HLB제넥스의 PER은 2.94배, PBR은 1.63배입니다.
HLB제넥스 상대강도(RS)는?
2026-10-23 기준 HLB제넥스의 장기 RS는 82, 단기 RS는 65입니다. RS는 0부터 100 사이의 상대강도 지표입니다.
HLB제넥스 기업은 어떤 회사인가?
현재 공개된 HLB제넥스 종목 프로필은 다음과 같이 소개합니다. TSMC가 선택한 국내 유일 맞춤형 특수효소 생산기업
HLB제넥스의 투자포인트와 리스크는?
2026-08-22 서비스 리서치 기준 투자포인트는 “적자 끊고 흑자 안착 중. 美파운드리 카탈라아제 증설과 UDCAse 매출 확대가 실적·멀티플 동반 상향의 핵심.”이고, 함께 확인할 리스크는 “증설·미국 초도공급이 원재료·판관비 상승을 흡수 못하면 저마진 성장으로 전락. 신약개발 고정비까지 겹쳐 영업현금 창출이 후퇴할 위험.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.
HLB제넥스 관련 테마는?
현재 앤트위키 분류에서 HLB제넥스 관련 테마는 마이크로바이옴입니다. 이 분류는 테마 편입에 따른 수혜나 투자 성과를 보장하지 않습니다.