2026.10.23 전일 종가 775,000원 · 전 거래일 대비 +3.20% · 시가총액 102.2조 · KOSCOM 종가 기준
1.기업 및 종목 개요
SK텔레콤에서 인적분할하여 2021년 11월에 출범한 SK그룹의 투자 전문 회사로, 반도체 및 정보통신기술(ICT) 분야의 미래 성장을 주도하는 역할을 담당한다. SK하이닉스를 핵심 자회사로 보유하고 있으며, 이를 중심으로 AI, 반도체 등 딥테크 분야 유망 기업에 대한 선제적 투자를 통해 기업 가치를 높이는 것을 목표로 한다.
단순히 자회사 지분을 관리하는 중간 지주회사를 넘어, 적극적인 포트폴리오 재편과 신규 투자를 통해 스스로의 가치를 증명하려는 의지가 강하다. 출범 초기에는 SK하이닉스의 배당금만 관리하는 회사라는 평가도 있었으나, 최근에는 AI 및 반도체 분야 글로벌 스타트업에 대한 투자를 성공시키며 '투자 전문 회사'로서의 면모를 갖춰가고 있다.
2.비즈니스 모델
현금 유입과 손익의 중심
SK하이닉스로부터 받는 배당금과 지분법 이익이 안정적인 수익 기반 역할을 한다. 대한민국 반도체 산업의 핵심인 SK하이닉스의 최대 주주로서, 하이닉스의 실적은 SK스퀘어의 기업 가치에 직접적인 영향을 미치며, 이는 대규모 신규 투자를 위한 든든한 실탄이 된다.
SK스퀘어의 손익과 투자 여력은 SK하이닉스 관련 지분법손익·배당, 보유 투자자산의 가치 변화와 유동화 성과에 큰 영향을 받는다. 회사는 2025년 1분기 말 현금성자산 4,316억원을 보유했고, SK하이닉스 배당수익 3,560억원과 SK쉴더스 지분 일부 매각 미수금을 추가 재원으로 제시했다. 같은 발표에서 무차입 경영을 유지하면서 AI·반도체 투자 재원 1조3,000억원 확보를 목표로 밝혔다. 2025년 1분기 실적 발표[1]
포트폴리오 운영과 투자 회수
국내외 유망 기술 기업, 특히 AI와 반도체 분야의 딥테크 스타트업을 발굴하고 투자하여 수익을 창출한다. 싱가포르에 설립한 해외 투자 법인 'TGC스퀘어'를 통해 미국과 일본 등의 유망 기업에 선제적으로 투자하고 있으며, 일부 투자에서는 이미 수 배에 달하는 기업 가치 상승 성과를 거두었다.
비핵심 자산을 매각하고 포트폴리오를 AI 및 반도체 중심으로 재편하여 투자 효율성을 극대화한다. 11번가, 드림어스컴퍼니, 인크로스 등 일부 자회사 지분을 유동화하여 미래 투자 재원을 확보했으며, 이를 통해 확보한 자금을 고부가가치 산업에 집중적으로 투자하여 성장성을 높이는 전략을 취하고 있다.
포트폴리오 회사의 운영개선(O/I, Operation Improvement)은 비용 구조와 수익성을 손보는 활동으로, 투자자산의 장기 가치와 매각·재투자 여력에 연결된다. 2025년 1분기에는 주요 ICT 포트폴리오의 영업손실 합계가 전년 동기보다 302억원 개선됐다고 회사가 설명했다.
3.기술 투자 및 반도체 산업
AI 기술이 산업 전반에 확산되면서 고대역폭 메모리(HBM)와 같은 고성능 반도체 수요가 폭발적으로 증가하고 있으며, 이는 관련 기술을 보유한 기업들에게 전례 없는 성장 기회를 제공하고 있다. 특히, 데이터 학습을 넘어 논리적 추론 능력을 갖춘 AI 모델의 등장은 반도체 산업의 패러다임을 바꾸고 있다.
AI 인프라에서는 연산 장치만큼 데이터의 저장·이동이 병목이 될 수 있다. SK스퀘어는 이를 해결하는 데이터 오케스트레이션, 즉 여러 위치에 흩어진 데이터를 논리적으로 묶어 필요한 시점에 처리 시스템으로 보내는 기술을 AI 투자 주제로 설명했다. Hammerspace 투자 발표[2]
글로벌 반도체 시장은 미중 기술 패권 경쟁과 맞물려 각국이 자국 중심의 공급망을 구축하려는 움직임이 가속화되고 있다. 이러한 변화는 독보적인 기술력을 가진 소부장(소재·부품·장비) 기업과의 협력 중요성을 더욱 부각시키고 있으며, 관련 분야에 대한 선제적 투자는 미래 경쟁력 확보의 핵심 요소로 작용한다.
벤처 투자 시장에서 딥테크 분야, 특히 AI, 반도체, 우주항공 관련 스타트업에 대한 투자가 활발하게 이루어지고 있다. 이는 단순한 재무적 투자를 넘어 기술 혁신을 주도하고 새로운 시장을 창출하려는 전략적 움직임으로, SK스퀘어와 같은 기술 투자 전문 기업에게는 새로운 기회의 장이 되고 있다.
해외 투자법인 TGC Square는 미국 Hammerspace에 투자했고, 미국·일본의 AI·반도체 유망기업 7곳에 약 300억원을 투자했다고 2026년 2월 발표했다. 이는 총 1,000억원 투자 계획 가운데 집행된 부분으로, 업황 일반론과 달리 회사가 실제 공개한 투자 실행 사례다. 반도체 공급망에서는 메모리뿐 아니라 소재·부품·장비의 공정 기술도 투자 판단의 대상이 된다. AI와 반도체의 기술 변화가 빠른 만큼, 개별 기술의 상용화·매출 전환 여부는 각 투자 대상 기업의 공시와 사업 진행을 별도로 봐야 한다.
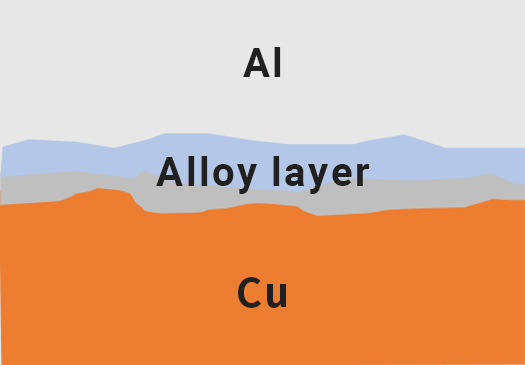
▲ 알루미늄·합금층·구리의 접합 단면 — 원본 출처[3]
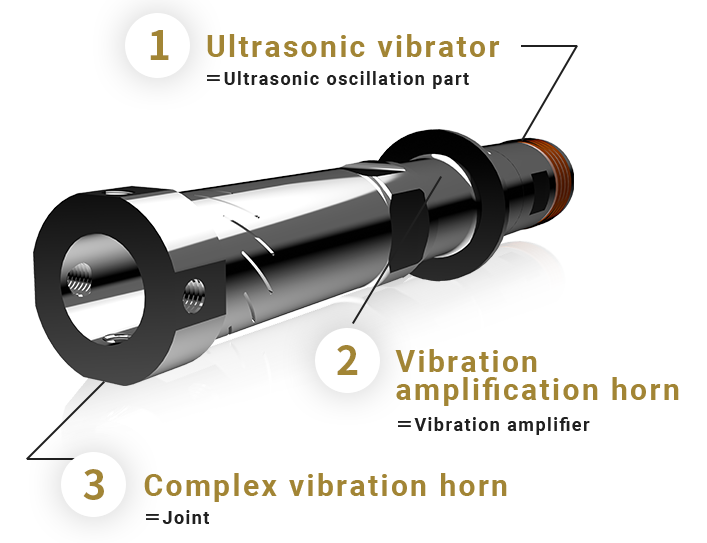
▲ 초음파 복합 진동 장치의 진동자와 증폭 혼 — 원본 출처[4]
4.SK하이닉스, 단순한 자회사를 넘어
SK스퀘어에게 SK하이닉스는 단순한 '캐시카우' 이상의 존재로, 그룹의 미래 전략을 실행하는 핵심 파트너이자 AI 반도체 생태계의 중심축이다. SK스퀘어는 SK하이닉스와 공동으로 해외 유망 반도체 소부장 기업에 투자하는 등 단순한 지배-종속 관계를 넘어 긴밀한 협력 관계를 구축하고 있다.
회사도 2025년 1분기 연결 영업이익과 순이익 증가의 배경으로 SK하이닉스 지분법이익 확대와 주요 ICT 포트폴리오 손익 개선을 제시했다. 같은 시기 SK하이닉스·신한금융그룹·LIG넥스원과의 공동투자 약정 아래 해외 AI·반도체 기업 5곳에 투자한 사례는, 핵심 투자자산의 산업 이해를 신규 투자 기회 탐색에 연결한 사례로 볼 수 있다. 2025년 1분기 실적 발표[5]
SK하이닉스의 압도적인 HBM 기술력은 SK스퀘어가 글로벌 AI 및 반도체 시장에서 영향력을 확대하는 데 있어 가장 강력한 무기다. 최태원 회장이 그리는 'AI 컴퍼니'라는 큰 그림 아래, SK스퀘어는 SK하이닉스의 기술력을 바탕으로 AI 밸류체인의 빈틈을 메우는 대형 M&A를 주도할 전략 사령부로 주목받고 있다.
SK스퀘어의 주가와 기업가치는 SK하이닉스의 실적과 주가에 강하게 연동되는 경향을 보인다. 시장에서는 SK스퀘어의 순자산가치(NAV) 대비 할인율에 주목하는데, SK하이닉스의 성장과 SK스퀘어의 성공적인 투자 포트폴리오 구축이 맞물릴 경우 이 할인율이 축소되며 기업 가치가 재평가받을 수 있다는 기대감이 크다.
시장에서는 SK하이닉스의 성장과 포트폴리오 가치 제고가 함께 진행될 때 NAV 할인율이 축소될 수 있는지에 주목한다. 반대로 SK하이닉스의 업황과 주가 변동은 SK스퀘어 가치에 직접적인 변동성을 만들 수 있다.
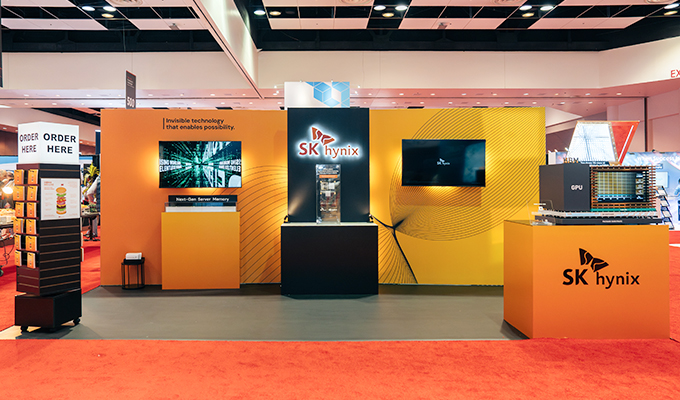
▲ SK hynix 메모리 제품 전시 부스 — 원본 출처[6]
5.포트폴리오 재편, 미래를 향한 과감한 베팅
선택과 집중의 실행
2021년 출범 이후, SK스퀘어는 '선택과 집중' 원칙에 따라 과감한 포트폴리오 재편을 진행해왔다. 이커머스, 콘텐츠 등 비핵심 사업으로 분류된 자회사들의 지분을 매각하여 투자 재원을 확보하고, 이를 통해 AI와 반도체라는 핵심 성장 동력에 역량을 집중하는 모습을 보여준다.
SK스퀘어는 출범 이후 이커머스·콘텐츠·모빌리티 등 기존 ICT 포트폴리오의 수익성을 개선하는 한편, 비핵심 자산을 유동화해 AI와 반도체 투자 재원을 마련해 왔다. 2025년 1분기에는 티맵모빌리티의 서울공항리무진·굿서비스·UT 지분, 원스토어의 록미디어 지분 유동화가 진행됐고, 양자내성 보안기업 IDQ 지분은 미국 양자컴퓨팅 기업 IonQ 지분으로 교환됐다. 회사 발표[7]
글로벌 딥테크 투자
특히 해외 투자 법인 'TGC스퀘어'는 SK스퀘어의 미래 먹거리 발굴 첨병 역할을 톡톡히 하고 있다. 미국 AI 칩 개발사 디매트릭스(D-Matrix)와 같이 잠재력 있는 딥테크 기업을 초기에 발굴하여 투자하고, 이후 기업가치가 수 배 이상 상승하는 성공 사례를 만들어내며 정교한 투자 역량을 입증했다.
TGC Square를 통한 글로벌 탐색은 이 전략의 연장선이다. 회사는 d-Matrix, TetraMem 등 기존 투자 기업의 후속 투자 라운드 기업가치 상승을 소개했으며, d-Matrix는 2025년 말 시리즈 C 투자 유치 뒤 기업가치가 최초 투자 시점보다 7배 이상 높아졌다고 밝혔다. 이는 회사가 공개한 투자자산 가치 사례이며, 향후 회수나 상장 성과를 보장하는 수치는 아니다. 2026년 2월 투자 성과 발표[8]
이러한 과감한 포트폴리오 재편과 성공적인 신규 투자는 SK스퀘어가 출범 초기의 우려를 딛고 '투자 전문 회사'로서의 정체성을 확립하는 데 결정적인 역할을 했다. SK하이닉스라는 든든한 버팀목을 기반으로, 스스로의 힘으로 미래를 개척하려는 SK스퀘어의 행보는 시장의 신뢰를 얻어가고 있다.
이러한 재편은 SK하이닉스라는 중심축 위에 AI 인프라와 반도체 생태계의 선택지를 더하려는 시도다. 투자 성과의 실현 시점과 규모는 개별 자산의 후속 투자, 매각 또는 상장 과정에 따라 달라진다.
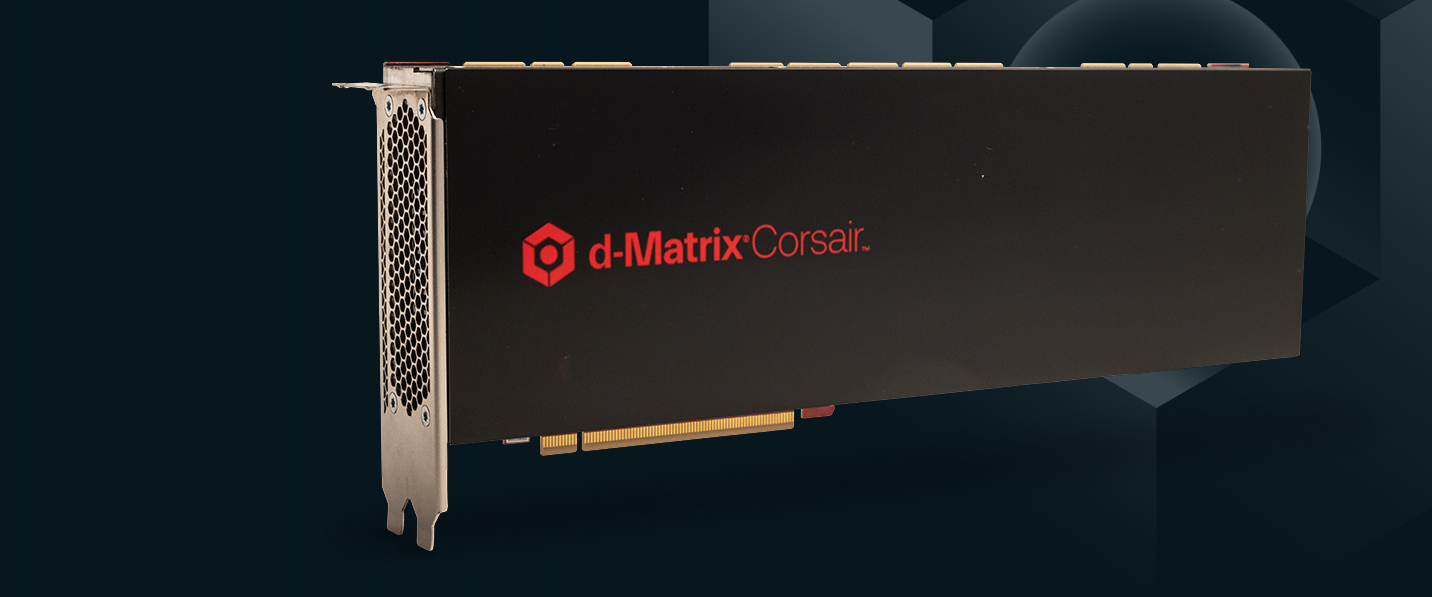
▲ d-Matrix Corsair AI 가속기 카드 — 원본 출처[9]
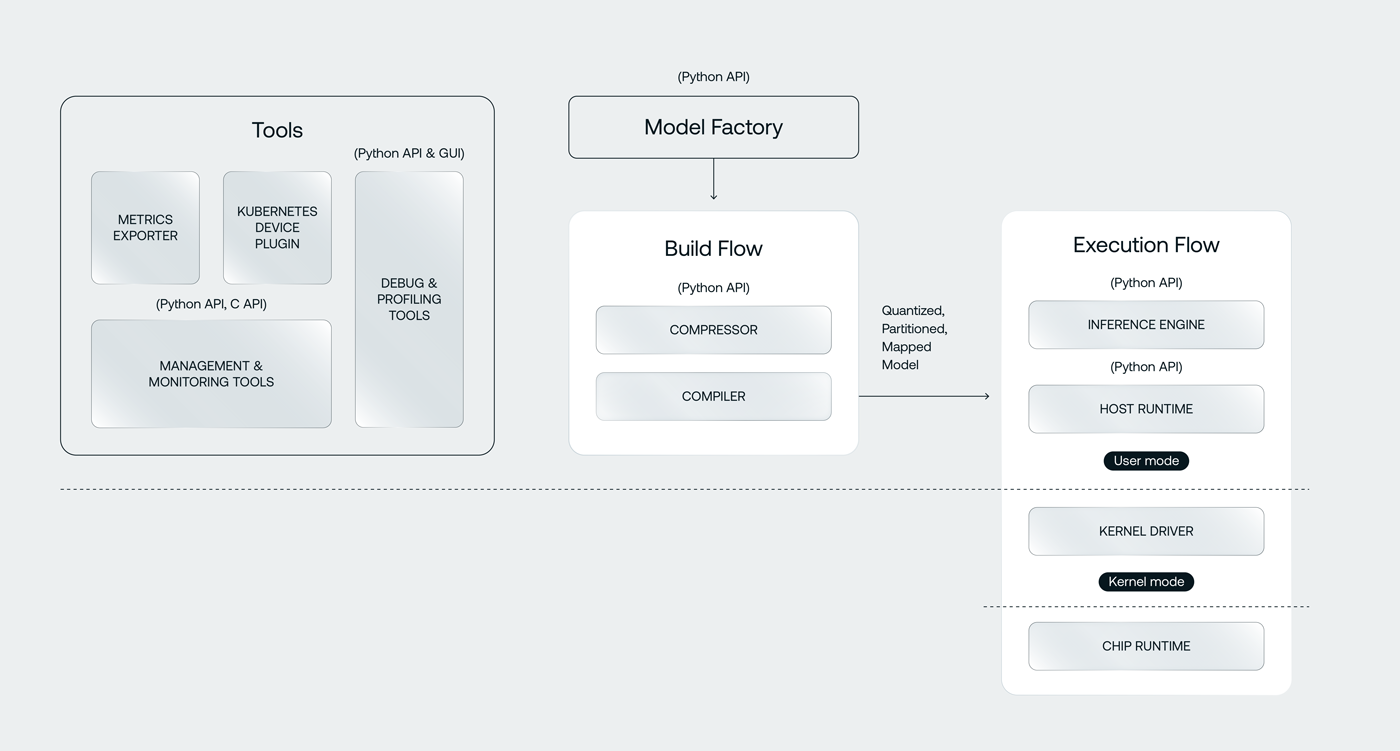
▲ d-Matrix Corsair 플랫폼의 모델 빌드·추론 실행 구조 — 원본 출처[10]
6.최근 주주들의 기대 및 우려
[기대]
[기대] SK하이닉스를 제외한 포트폴리오 회사들의 가치 증대 및 신규 투자 성과에 대한 기대감이 주가에 긍정적인 영향을 미치고 있다. 특히, 11번가, 티맵모빌리티 등 주요 자회사들의 흑자 전환 및 성장성에 대한 시장의 관심이 높다.
포트폴리오 운영개선이 손익으로 이어질 수 있다는 점이다. 회사는 2025년 1분기 주요 ICT 포트폴리오 영업손실 합계가 전년 동기보다 70% 이상 개선됐다고 발표했다.
비핵심 자산 유동화와 TGC Square의 글로벌 AI·반도체 투자가 SK하이닉스 외 투자자산의 선택지를 넓힐 수 있다는 시장 기대가 있다.
주주환원도 기대 요인이다. 2026년 정기주주총회에서는 자기주식 보유 및 처분 계획 안건이 가결됐으며, 회사는 2025년에도 추가 1,000억원 규모의 자기주식 취득·소각 계획을 발표한 바 있다. 정기주주총회 자료[11]
[우려]
[우려] SK하이닉스 주가 변동성에 따라 SK스퀘어의 기업가치가 크게 좌우되는 구조적 한계에 대한 우려가 상존한다. 반도체 업황 둔화 시 동반 주가 하락의 가능성이 있으며, 이는 투자자들에게 부담으로 작용할 수 있다.
AI·반도체 신규 투자는 장기 성장 기회를 만들 수 있지만, 후속 투자·매각·상장 전까지는 평가가치 변동과 회수 시점의 불확실성을 함께 안는다.
가장 최근 분기 공식 자료는 2026년 8월 14일 공개된 2분기 포트폴리오 업데이트다. 시장 기대는 이 자료에서 제시된 실적과 포트폴리오 변화가 이후에도 이어지는지에 달려 있다. Q2 ’26 Portfolio Update[12]
7.실적 리뷰
2026년 상반기 누적 실적
기간·기준 | 매출액 | 영업손익 | 당기순손익 |
|---|---|---|---|
2026년 상반기·연결 누적 | 6,289.0억원 | 275,137.2억원 | 270,497.7억원 |
2026년 1월 1일부터 6월 30일까지의 연결 누적 기준으로, 2분기 단독 실적과 구분한다. 음수는 손실을 뜻한다. 출처: DART [기재정정]반기보고서 (2026.06)[13].
최신 공개 실적
기간·기준 | 연결 매출 (십억원) | 연결 영업이익 (십억원) | 연결 순이익 (십억원) |
|---|---|---|---|
2026년 2분기·공개 요약 | — | 19,235.4 | — |
2026년 1분기·공개 요약 | — | 8,278.3 | — |
2025년 4분기 | — | — | — |
2025년 3분기 | — | — | — |
2025년 2분기 | — | — | — |
2025년 1분기·연결 | 402.8 | 1,652.3 | 1,612.3 |
2026년 2분기 및 1분기 수치는 회사 뉴스 목록의 공개 요약에서 확인되는 연결 영업이익만 적었다. 해당 공개 목록에는 같은 행의 매출·순이익 전체 수치가 제시되지 않아 —로 뒀다. 2025년 1분기는 회사가 연결 매출 4,028억원, 영업이익 1,652억3,000만원, 순이익 1,612억3,000만원으로 발표한 분기 실적이다. 2025년 1분기 실적 발표[14]
2025년 1분기 영업이익과 순이익의 전년 동기 대비 증가는 SK하이닉스 지분법이익 확대와 주요 ICT 포트폴리오의 운영개선이 함께 기여한 결과라고 회사는 설명했다. 티맵모빌리티·11번가·SK플래닛·원스토어·인크로스 등의 손익 개선은 포트폴리오 운영의 질을 보는 지표이고, SK하이닉스 관련 지분법손익은 전사 실적의 큰 변동 요인이다.
2026년 2분기 자료는 최신 기준점이지만, 분기별 매출·영업이익·순이익을 같은 기준으로 비교하려면 각 포트폴리오 업데이트와 연결 검토보고서의 원표 수치가 함께 제시돼야 한다.
8.주주 구성 및 지분 변동 히스토리
최근 주주 구성
2026년 5월 공시된 기업지배구조보고서에서 최대주주등은 SK㈜로, 지분율은 32.16%로 기재됐다. 기존에 제시된 국민연금·최태원·자사주 등의 개별 비율은 기준일과 산정 근거가 확인되는 최신 자료 없이 반복하지 않는다. 2025 기업지배구조보고서[15]
같은 보고서 기준 이사회는 사내이사 1명, 기타비상무이사 1명, 사외이사 5명 등 7명으로 구성된다. 사외이사가 약 71%를 차지하며, 강호인 사외이사가 이사회 의장을 맡고 있다. 이사회 아래에는 사외이사후보추천·감사·ESG·미래전략·인사보상 등 5개 위원회가 운영된다.
주주환원과 지분 변동의 흐름
2021년 11월 SK텔레콤에서 인적분할하여 신규 상장했다.
2022년 3월, 약 2,000억 원 규모의 첫 자사주 매입을 완료하며 주주가치 제고에 나섰다.
2023년 하반기, SK(주)는 블록딜을 통해 SK스퀘어 지분 일부를 매각했으나, 여전히 최대주주 지위를 유지하고 있다.
2025년 1월, 추가적인 자사주 매입 및 소각 계획을 발표하며 주주환원 정책을 강화했다.
2021년 11월 SK텔레콤 인적분할로 신규 상장한 뒤, 회사는 자기주식 취득·소각을 주주가치 제고 수단으로 활용해 왔다. 2026년 3월 25일 제5기 정기주주총회에서는 자기주식 보유 및 처분 계획 승인 안건이 가결됐다. 이는 주주환원 또는 자본정책의 방향을 보여 주는 사실이며, 향후 개별 처분·소각 규모와 시점은 관련 공시를 기준으로 판단해야 한다.
9.주요 계열사
SK하이닉스
메모리 반도체(DRAM, NAND Flash) 분야에서 글로벌 시장을 선도하고 있으며, 최근에는 고대역폭 메모리(HBM) 시장에서 독보적인 기술력을 선보이고 있다. SK스퀘어의 기업가치는 SK하이닉스의 주가와 실적에 직접적인 영향을 받는 구조이다.
SK하이닉스는 SK스퀘어 포트폴리오의 핵심 투자자산이다. DRAM·NAND 플래시·CMOS 이미지센서 등 메모리와 반도체 사업을 영위하며, SK스퀘어에는 지분법손익과 포트폴리오 가치의 핵심 변수로 작용한다. 회사 소개에서 포트폴리오 회사로 제시되는 것과 연결재무제표상 연결 범주는 구분해 볼 필요가 있다. 포트폴리오 회사 소개[16]
11번가
국내 대표적인 오픈마켓 플랫폼으로, 최근 아마존 글로벌 스토어 입점을 통해 해외 직구 시장 공략을 강화하고 있다.
수익성 개선을 위해 직매입 사업 비중을 줄이고 오픈마켓 본연의 경쟁력 강화에 집중하고 있으며, '슈팅배송' 등 빠른 배송 서비스로 차별화를 꾀하고 있다.
11번가는 오픈마켓과 디지털 기프트 사업을 주요 사업으로 하는 포트폴리오 회사다. 회사 소개상 Amazon Global Store 협력을 바탕으로 해외직구 상품 선택지와 배송 경쟁력을 강화하는 방향을 제시해 왔다. 현재 지분율, 흑자 전환 또는 IPO 추진 여부는 이 자료만으로 단정하지 않는다.
티맵모빌리티
내비게이션 서비스 '티맵(Tmap)'을 기반으로 대리운전, 주차, 전기차 충전 등 다양한 모빌리티 서비스를 제공하고 있다.
티맵모빌리티는 지도 데이터, UBI(User Based Insurance·운전 데이터 기반 보험), 온디맨드 모빌리티, TMAP Auto를 주요 영역으로 제시한다. 2025년 1분기에는 1,500만 MAU 기반의 모빌리티 데이터 사업 매출이 전년 동기 대비 28% 증가했고, TMAP Auto·UBI·광고 등 고수익 사업을 고도화한다고 회사가 설명했다. 이는 포트폴리오 운영 성과이며, 개별 사업의 기업가치나 장래 수익성을 확정하는 수치는 아니다.
10.타사와의 관계
사업 협력과 과거 관계
(협력) 11번가는 Amazon과의 협력을 통해 Amazon Global Store를 운영해 왔다. 이는 회사 포트폴리오 소개에서 확인되는 해외직구·이커머스 협력 관계다.
(협력) SK하이닉스는 글로벌 반도체 시장에서 기술 리더십을 유지하기 위해 엔비디아, TSMC 등 다양한 기업들과 전략적 협력 관계를 구축하고 있다.
(과거 관계) 티맵모빌리티는 우버와의 UT 택시호출 플랫폼 관계를 보유했으나, SK스퀘어는 2025년 1분기 티맵모빌리티가 UT 지분을 매각했다고 발표했다. 따라서 UT를 현재 합작 관계로 단정하기보다 과거 보유 관계와 지분 매각 사실을 구분해야 한다.
경쟁 구도
(경쟁) 11번가는 이커머스 시장에서 쿠팡, 네이버쇼핑 등과 치열한 경쟁을 벌이고 있다. 특히 빠른 배송과 가격 경쟁력 확보가 주요 과제이다.
**(경쟁) 콘텐츠웨이브(wavve)**는 넷플릭스, 티빙, 쿠팡플레이 등 국내외 OTT 플랫폼들과 오리지널 콘텐츠 경쟁 및 가입자 확보 경쟁을 벌이고 있다.
SK하이닉스의 특정 고객·협력사와 콘텐츠웨이브의 현재 경쟁 구도는 산업 전반에서 관측되는 관계와 회사가 공시·발표한 직접 관계를 구분해 볼 필요가 있다.
11.공시 및 뉴스
2026년 8월 14일 · SK Square Announces the 2026 2Q Earnings[17] · 회사 뉴스 목록상 최신 분기 실적 발표로, 연결 영업이익 19조2,354억원의 공개 요약이 확인된다.
2026년 8월 14일 · Q2 ’26 Portfolio Update[18] · 최신 포트폴리오 점검 자료로, 2026년 2분기 실적과 자산 운영을 보는 기준점이다.
2026년 5월 15일 · SK Square Announces the 2026 1Q Earnings[19] · 회사 뉴스 목록에 2026년 1분기 연결 영업이익 8조2,783억원의 공개 요약이 실렸다.
2026년 3월 25일 · 제5기 정기주주총회[20] · 자기주식 보유 및 처분 계획 승인 등 주주총회 안건이 가결됐다.
2026년 2월 23일 · 글로벌 AI·반도체 투자기업 가치 상승 발표[21] · Hammerspace 투자와 미국·일본 AI·반도체 기업 7곳에 대한 약 300억원 투자 집행을 공개했다.
2025년 5월 15일 · SK Square Announces the 2025 1Q Earnings[22] · 연결 매출 4,028억원·영업이익 1,652억3,000만원·순이익 1,612억3,000만원과 포트폴리오 운영개선 성과를 발표했다.
자료
각주
- 2025년 1분기 실적 발표 — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=262
- Hammerspace 투자 발표 — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=296&pageNo=1&searchStr=&searchType=subject
- 원본 출처 — https://link-us.co.jp/en/solution/
- 원본 출처 — https://link-us.co.jp/en/solution/
- 2025년 1분기 실적 발표 — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=262
- 원본 출처 — https://news.skhynix.com/en/rulebreakers-revolutions-design-scheme-elevates-hbm3e/
- 회사 발표 — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=262
- 2026년 2월 투자 성과 발표 — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=296&pageNo=1&searchStr=&searchType=subject
- 원본 출처 — https://www.d-matrix.ai/product/
- 원본 출처 — https://www.d-matrix.ai/product/
- 정기주주총회 자료 — https://www.sksquaredev.com/eng/ir/meeting.do
- Q2 ’26 Portfolio Update — https://www.sksquare.com/eng/ir/presentation.do
- DART [기재정정]반기보고서 (2026.06) — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814003471
- 2025년 1분기 실적 발표 — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=262
- 2025 기업지배구조보고서 — https://kind.krx.co.kr/external/2026/05/29/001000/20260529001658/99667.htm
- 포트폴리오 회사 소개 — https://www.sksquare.com/eng/ir/business.do
- SK Square Announces the 2026 2Q Earnings — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=330
- Q2 ’26 Portfolio Update — https://www.sksquare.com/eng/ir/presentation.do
- SK Square Announces the 2026 1Q Earnings — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=321
- 제5기 정기주주총회 — https://www.sksquaredev.com/eng/ir/meeting.do
- 글로벌 AI·반도체 투자기업 가치 상승 발표 — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=296&pageNo=1&searchStr=&searchType=subject
- SK Square Announces the 2025 1Q Earnings — https://www.sksquare.com/eng/news/newsMediaDetail.do?idx=262
- 금융감독원 회사 정보 — https://englishdart.fss.or.kr/dsbc001/selectPopup.ax?selectKey=01596425
- 2025년 사업보고서 — https://opendart.fss.or.kr/xbrl/viewer/main.do?rcpNo=20260317000830
- 2025 기업지배구조보고서 — https://kind.krx.co.kr/external/2026/05/29/001000/20260529001658/99667.htm
자주 묻는 질문
SK스퀘어 전일 종가는?
2026-10-23 기준 SK스퀘어의 전일 종가는 775,000원이며 전 거래일 대비 3.2%입니다.
SK스퀘어 PER·PBR은?
2026-10-26 기준 SK스퀘어의 PER은 11.63배, PBR은 3.7배입니다.
SK스퀘어 기업은 어떤 회사인가?
현재 공개된 SK스퀘어 종목 프로필은 다음과 같이 소개합니다. SK하이닉스를 품고 있는 SK그룹의 투자 전문 지주회사
SK스퀘어의 투자포인트와 리스크는?
2026-08-22 서비스 리서치 기준 투자포인트는 “하이닉스 HBM4 양산으로 AI 메모리 호황이 실적에 직결됨. 비핵심 매각·자사주 소각이 NAV 할인 축소를 밀어낼 전망.”이고, 함께 확인할 리스크는 “NAV 대부분이 SK하이닉스에 집중. 메모리 공급 과잉·가격 하락이 하이닉스 이익과 주가를 낮추면 NAV와 주주환원 여력도 동반 훼손.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.