2026.10.26 전일 종가 4,095원 · 전 거래일 대비 -3.87% · 시가총액 1,852억 · KOSCOM 종가 기준
1.기업 및 종목 개요
1947년 대성산업공사로 시작해 연탄 사업부터 석유, 도시가스, 그리고 신재생에너지까지 대한민국의 에너지 역사의 산증인과도 같은 기업이다. GS칼텍스의 최대 일반대리점으로서 전국적인 주유소 및 충전소 네트워크를 기반으로 한 석유가스 유통이 주력 사업이며, 기계, 해외자원개발 등 다양한 포트폴리오를 갖추고 있다. 과거 신도림 디큐브시티 개발 후유증으로 재무구조가 흔들리며 뼈아픈 구조조정을 겪었지만, 현재는 안정적인 에너지 사업을 바탕으로 서비스 로봇 등 신사업에 진출하며 미래 성장 동력 확보에 나서고 있다.
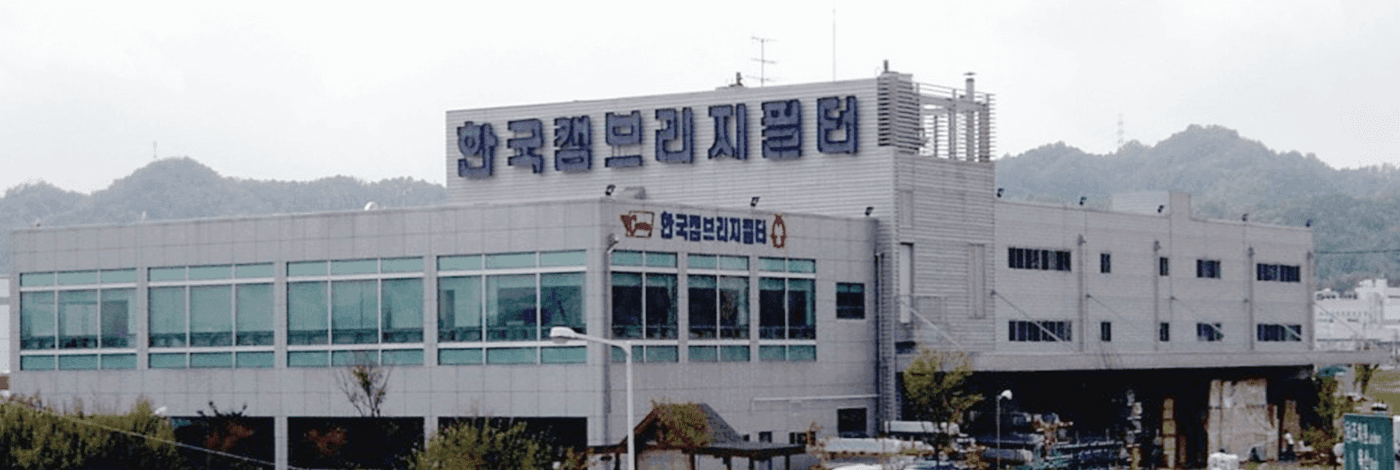
▲ 한국캠브리지필터 공장 — 원본 출처[1]
2.비즈니스 모델
석유가스와 발전
GS칼텍스 최대 일반대리점으로서 서울, 대구 등 전국 30여 개 주유소와 20여 개 LPG 충전소를 직접 운영하며 석유 및 가스류를 개인 및 기업 고객에게 공급하는 것이 핵심 현금 창출원이다. 복합주유소 개발이나 셀프주유소 전환 등을 통해 수익성 개선을 꾸준히 꾀하고 있다.
기계와 에너지기기
1968년부터 이어온 기계사업부는 유압 및 공압기기, 감속기 등 자동화 설비의 핵심 부품을 국내외에 공급하며 꾸준한 실적을 내고 있다. 최근에는 산업용 로봇을 넘어 서빙 로봇 같은 서비스 로봇 시장에도 진출하여 사업 영역을 확장하고 있다.
베트남, 카타르 등 해외 유전 및 가스전 개발 사업에 참여하여 자원개발 분야에서도 수익을 창출하고 있으며, 이는 대성산업의 미래 가치를 높이는 중요한 투자로 평가받는다. 또한, 자회사 디에스파워를 통해 LNG 열병합발전소를 운영하며 전력과 열에너지를 생산, 판매하는 등 다각화된 에너지 사업 포트폴리오를 구축하고 있다.
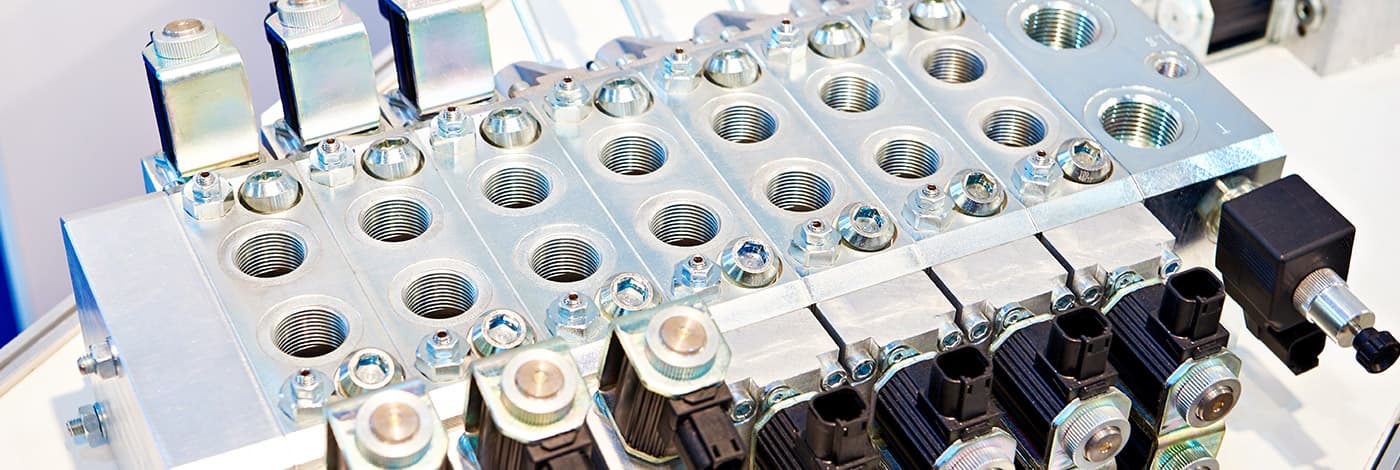
▲ 유압 밸브 장치 — 원본 출처[2]
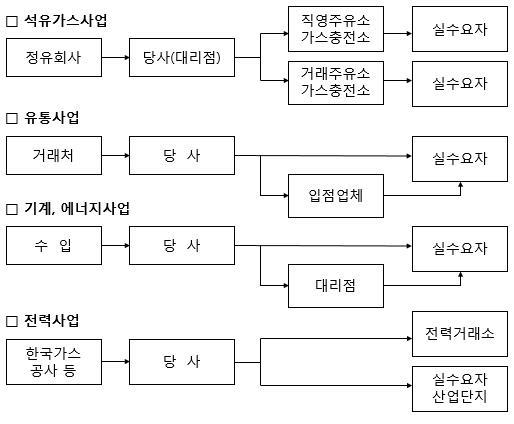
▲ 사업 부문별 판매경로 — 원본 출처[3]
3.에너지 유통 및 설비
국내 석유 유통 시장은 정유사 간의 과점 체제 아래 수많은 대리점과 주유소가 경쟁하는 구조로, 국제 유가 변동과 정부의 에너지 정책에 직접적인 영향을 받는 특성이 있다. 대성산업은 GS칼텍스와의 오랜 파트너십과 전국적인 유통망을 통해 안정적인 시장 지위를 확보하고 있다.
친환경 에너지 전환이라는 시대적 흐름은 석유 유통업에 위기이자 기회로 작용한다. 전기차와 수소차의 보급은 장기적인 위협 요인이지만, 대성산업은 LNG 기반의 집단에너지 사업과 친환경 콘덴싱 보일러 자회사(대성쎌틱에너시스)를 통해 변화에 대응하고 있다. 전력발전 부문은 석유 유통과 달리 설비 가동과 열 수요가 핵심이다. 디에스파워의 LNG 집단에너지 설비는 전기뿐 아니라 냉난방용 열과 산업용 스팀을 생산한다.
기계사업 부문 역시 제조업 경기 변동에 민감하지만, 스마트팩토리 확산과 자동화 수요 증가는 긍정적인 요인으로 작용한다. 특히 서비스 로봇과 같은 신규 시장 개척은 기존의 안정적인 사업 구조에 새로운 활력을 불어넣을 것으로 기대된다.
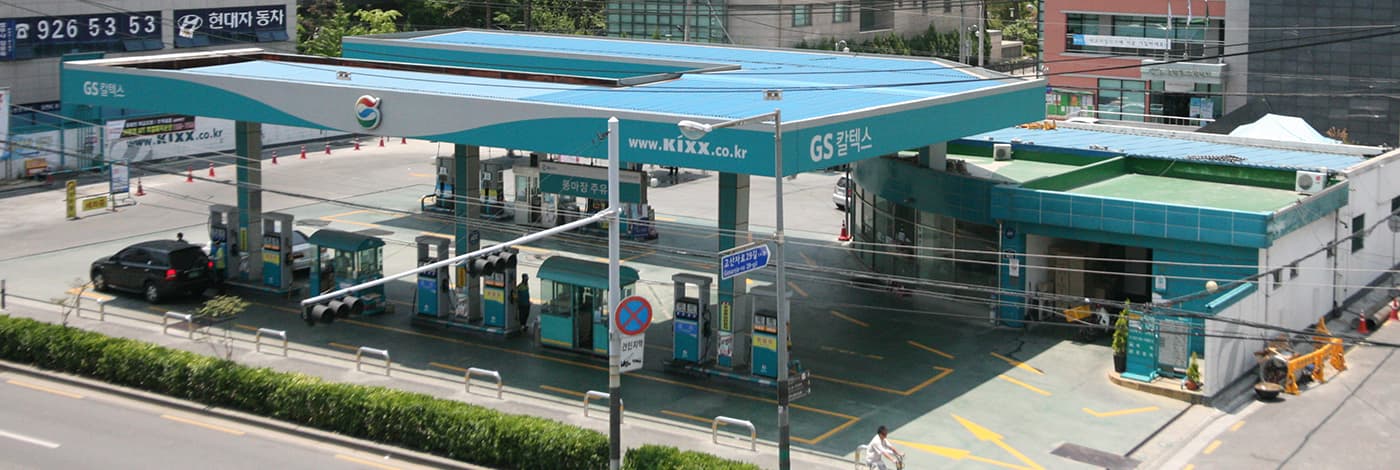
▲ 대성 Re-Q 주유소 — 원본 출처[4]
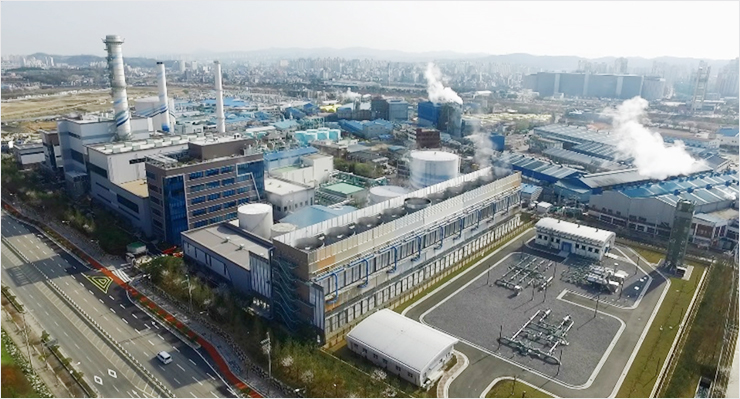
▲ DS POWER 집단에너지 시설 — 원본 출처[5]
4.오너 일가와 경영권 다툼의 역사
대성그룹은 창업주인 고 김수근 회장이 별세한 2001년 이후 장남 김영대 회장의 대성산업, 차남 김영민 회장의 서울도시가스, 삼남 김영훈 회장의 대성에너지(옛 대구도시가스)로 나뉘어 사실상 3개의 독립된 그룹으로 운영되고 있다.
계열 분리 과정은 순탄치 않았다. 창업주 타계 직후, 대성산업이 보유하고 있던 서울도시가스와 대구도시가스 지분을 동생들에게 넘기는 방식을 두고 형제간에 극심한 갈등이 벌어졌다. 경영권 프리미엄을 주장하는 장남과 시가 매각을 주장하는 동생들의 다툼은 법정 소송으로까지 번지며 한동안 세간의 입에 오르내렸다.
현재 공시상 최대주주는 김영대이며, 2026년 5월 4일 대량보유 보고 기준 김영대 측 보유주식 등은 1,886만2,388주, 보유비율은 41.70%다. 회사는 공동대표 체제로 운영되고 있고 김신한은 기타비상무이사로 이사회에 참여한다. 이를 3세 승계의 확정 신호로 단정하기보다는, 지분과 이사회 참여의 변화로 보는 편이 적절하다.
5.로봇, 신재생에너지라는 날개를 달 수 있을까
대성산업은 기존의 안정적인 에너지 사업을 넘어 새로운 성장 동력을 찾기 위해 서비스 로봇 사업에 본격적으로 진출했다. 1968년부터 쌓아온 산업 자동화 기술과 노하우를 바탕으로, 세계 1위 서빙 로봇 기업과 협력하여 시장을 공략하는 등 공격적인 행보를 보이고 있다. 기계사업부는 기존 유공압·자동화 장비 판매 경험을 바탕으로 서비스로봇까지 취급 범위를 넓혔다. 회사는 키논(KEENON)과 2023년 6월 판매협약을 체결했고, 같은 해 10월부터 서빙로봇 판매를 시작했으며 청소로봇 등으로 영업 범위를 확대하고 있다고 기재했다. 이는 제조·양산 사업이라기보다 제품을 공급하고 설치하는 판매 사업이다.
태양광 발전소를 통해 생산된 전기를 판매하는 등 신재생에너지 사업에도 발을 담그고 있다. 자회사 대성히트에너시스를 통해 지열, 공기열 히트펌프 등 친환경 에너지 설비 사업을 영위하며 에너지 전환 시대에 대비하는 모습이다. 에너지 부문에서는 친환경 콘덴싱 보일러, 지열·공기열 히트펌프가 전환 전략의 중심에 있다. 히트펌프는 공기나 땅의 열을 옮겨 냉난방과 급탕에 쓰는 설비로, 화석연료 사용을 줄이려는 수요와 맞닿아 있다.
다만, 이러한 신사업들이 아직 전체 매출에서 차지하는 비중은 미미한 수준이다. 과거의 영광을 되찾고 지속 가능한 성장을 이루기 위해서는, 로봇과 신재생에너지라는 두 날개를 얼마나 성공적으로 펼치느냐에 미래가 달려있다고 볼 수 있다.
6.최근 주주들의 기대 및 우려
[기대] 회사는 2026년 기업가치 제고계획에서 핵심사업 경쟁력 강화, 저수익 자산 효율화와 신사업 발굴, 실적 연동형 배당 및 자사주 활용을 제시했다. 2026년 4월에는 실제로 자기주식 123만8,048주를 현물배당했으며, 처분 뒤 보유 자기주식은 653만6,816주다. 계획과 이미 실행한 주주환원은 구분해서 볼 필요가 있다.
[기대] 2026년 1분기 연결 기준 매출은 4,125억5,000만원, 영업이익은 218억3,000만원, 당기순이익은 127억1,000만원이었다. 전년 동기 대비 영업이익과 순이익이 늘어난 출발은 기존 사업의 회복 가능성을 보는 근거가 됐다.
[기대] 3세 경영 승계 작업이 본격화되면서 기업의 지배구조 변화 및 신사업 추진에 대한 기대감이 나타나고 있다.
[우려] 2025년 연결 기준 매출액은 1조 5,659억 원으로 전년 대비 6% 증가했지만, 영업이익은 108억 원으로 50.3% 감소했으며 당기순이익은 617억 원의 손실을 기록하며 적자 전환했다. 회사 측은 석유 사업 부문의 매출은 늘었지만, 자회사 실적 저하에 따른 일시적 평가손실이 반영되었다고 설명했다.
[우려] 2025년 연결 기준 매출은 1조5,659억원으로 늘었지만 영업이익은 108억원, 당기순손실은 617억원을 기록했다. 매출 확대가 곧바로 이익 안정으로 이어지지 않았다는 점, 금융비용과 기타 손익의 변동성이 남아 있다는 점은 계속 확인할 대목이다.
[우려] 서비스로봇과 히트펌프는 성장축으로 제시됐지만 매출 비중이나 성과를 단정할 공식 근거는 제한적이다. 신사업 기대는 수주·설치·판매와 손익 기여가 순차적으로 확인될 때 현실성이 높아진다.
7.실적 리뷰
연결 기준 분기 실적
2026년 반기보고서[6]의 연결 기준 실적이다. 상반기는 1~6월 누적, 2분기는 4~6월 단독 실적이며 금액은 억원 단위다.
기간 | 매출액 | 영업이익 | 당기순이익 |
|---|---|---|---|
2026년 상반기 누적 | 7,784.1억원 | 246.9억원 | 101.2억원 |
2026년 2분기 단독 | 3,658.6억원 | 30.1억원 | -25.8억원 |
1Q26 | 4,125.5억원 | 218.3억원 | 127.1억원 |
4Q25 | 연간 사업보고서 기준 | 연간 사업보고서 기준 | 연간 사업보고서 기준 |
3Q25 | 정기보고서 기준 | 정기보고서 기준 | 정기보고서 기준 |
2Q25 | 3,723.1억원 | -5.1억원 | -154.9억원 |
1Q25 | 4,164.7억원 | 142.2억원 | 118.6억원 |
2026년 2분기는 8월 14일 반기보고서가 기준이 되는 최신 정기실적이다. 1분기에는 석유가스·전력발전·에너지·기계 등 여러 부문의 매출이 합쳐져 전년 동기보다 소폭 낮은 매출에도 영업이익과 순이익은 개선됐다.
2025년 상반기는 연결 매출 7,887.8억원, 영업이익 137.1억원, 당기순손실 36.3억원이었다. 2분기에는 매출이 3,723.1억원으로 이어졌지만 영업손실과 순손실을 기록해 분기별 수익성의 변동이 컸다.
연간으로는 2025년 매출 1조5,659.2억원, 영업이익 108.3억원, 당기순손실 617.5억원을 기록했다. 석유가스는 유가·마진과 점포 효율, 전력발전은 LNG 연료비·가동률·열 수요, 에너지는 보일러·히트펌프 수요, 기계는 제조업 및 자동화 설비 투자 환경이 각각 손익을 좌우한다.
8.주주 구성 및 지분 변동 히스토리
최근 주주 구성
2026년 5월 4일 김영대의 주식등의 대량보유상황보고서에 따르면 김영대 측 보유주식 등은 1,886만2,388주, 보유비율은 41.70%다. 이 보고서는 현물배당에 따른 증가와 장내매매를 변동 사유로 기재했다. 같은 기준일의 김신한 임원·주요주주 특정증권등 소유상황보고서는 발행주식 총수 4,523만5,478주를 기재했다. 김신한의 보통주 보유 수는 현물배당 뒤 205만6,607주로 늘었고, 변동 내역에는 현물배당에 따른 증가가 명시돼 있다.
2026년 4월 현물배당은 자기주식 123만8,048주를 주주에게 배정한 거래다. 따라서 그 전후의 보유주식 수와 비율을 비교할 때에는 단순 매수·매도뿐 아니라 현물배당 효과를 함께 봐야 한다.
지분 변동 히스토리
2026년 3월 12일, 기타비상무이사인 김신한의 지분이 4.47%에서 4.40%로 0.07%p 감소했다고 공시했다. 이는 32,800주가 줄어든 것이다.
2025년 12월, 한 주주가 장내 매도를 통해 보유 지분 197,962주를 매각하여 지분율이 5.33%에서 4.89%로 0.44%p 하락했다.
2025년 3월, 3세 경영의 중심에 있는 김신한 사장이 10년 만에 이사회에 복귀하며 경영권 승계 작업이 재개될 조짐을 보였다.
2020년 7월, 최대주주인 김영대 및 특별관계자의 지분율이 35.46%에서 35.91%로 소폭 변동되었다.
9.주요 계열사
연결 종속회사
디에스파워는 연결 종속회사로 포함되며 LNG를 연료로 전기와 열, 스팀을 생산하는 집단에너지 사업을 맡는다. 대성산업의 석유 유통과 달리 설비 가동률, 연료비, 전력·열 판매가 실적의 핵심 변수다.
대성쎌틱에너시스
친환경 고효율의 가스보일러, 전기온수기, 환기 시스템 등을 제조 및 판매하는 에너지기기 전문 기업이다. 정부의 친환경 정책 및 대기환경개선 특별법에 따라 친환경 콘덴싱 보일러 설치가 의무화되면서, 관련 시장에서의 경쟁이 치열해지고 있다. 최근에는 미국 시장 수출 등 해외 시장 진출을 통해 새로운 성장 동력을 모색하고 있다.
대성계전
가스미터기 생산을 시작으로 도시가스용 압력조정기 등 각종 유체 계측기기를 생산하여 전국의 도시가스사와 가스설비업체 등에 공급하고 있다. 안정적인 국내 시장 점유율을 바탕으로 꾸준한 실적을 내고 있는 핵심 계열사 중 하나다. 기술력을 바탕으로 스마트 계량 시스템 등 차세대 계측기기 시장으로의 사업 확장을 추진하고 있다.
대성히트에너시스
화석 에너지 고갈과 지구 온난화 문제에 대응하기 위해 지열, 폐열, 공기열 히트펌프 등 친환경 신재생에너지 사업을 영위하고 있다. 연구개발(R&D)부터 제조, 시공, 사후관리(A/S)까지 토탈 솔루션을 제공하며 신재생에너지 시장을 공략하고 있다. 정부의 탄소중립 정책과 맞물려 향후 그룹의 신성장 동력으로서의 역할이 기대되는 회사다.
대성계전은 가스미터기에서 출발해 도시가스용 압력조정기 등 유체 계측기기를 공급한다. 대성히트에너시스는 지열·폐열·공기열 히트펌프의 설계·제조·시공·사후관리 사업을 영위한다. 이들 회사를 대성산업의 연결 종속회사와 동일하게 보기는 어렵고, 각각의 지분 관계와 연결 편입 여부는 정기공시 기준으로 구분해야 한다.
10.타사와의 관계
판매·공급 관계
GS칼텍스는 대성산업 석유가스 부문의 핵심 공급 파트너다. 대성산업은 공식 사업보고서에서 GS칼텍스 최대 일반대리점으로 기재돼 있으며, 주유소와 충전소의 판매망 운영이 이 관계의 실질적 기반이다.
기계 부문은 여러 유공압·자동화 장비와 계열사 생산품을 판매하는 구조다. 한국SMC: 2024년 3월, 대성산업 기계사업부는 자동화 부품 및 기기류 판매를 위해 한국SMC와 파트너십 대리점 계약을 체결했다. 이를 통해 약 70만 종에 달하는 공압 및 자동화 부품을 판매하며 사업 포트폴리오를 강화했다.
에이치앤파워: 수소연료전지 전문 기업으로, 대성산업은 2022년 8월 에이치앤파워와 수소연료전지 사업 관련 업무협약(MOU)을 체결하고 신사업 진출을 본격화했다. 이를 통해 수소 모빌리티 및 연료전지 발전 등 신산업에 대한 투자를 늘릴 계획이다.
비교·경쟁 구도
삼천리, SK디스커버리, 대성에너지는 도시가스·에너지 산업을 살필 때 비교되는 기업들이다. 대성홀딩스 계열과의 과거 그룹 분리 서사는 남아 있으나, 개별 회사 간의 현재 경쟁 관계는 사업 영역과 지역, 고객군에 따라 나누어 볼 필요가 있다.
11.공시 및 뉴스
최신 정기공시
2026년 8월 14일 · 반기보고서[7] · 2026년 2분기를 포함한 최신 정기실적과 사업 현황의 기준 공시다.
지분 관련
2026년 5월 4일 · 김영대의 대성산업 주식등의 대량보유상황보고서[8] · 현물배당 및 장내매매 뒤 김영대 측 보유주식 등 1,886만2,388주, 보유비율 41.70%를 기재했다.
2026년 5월 4일 · 김신한의 대성산업 임원·주요주주 특정증권등 소유상황보고서[9] · 현물배당에 따른 보통주 증가와 발행주식 총수 기준을 확인할 수 있는 공시다.
주주환원·가치제고
2026년 4월 27일 · 자기주식처분결과보고서[10] · 현물배당으로 자기주식 123만8,048주를 처분했고 처분 뒤 보유 자기주식은 653만6,816주다.
2026년 4월 20일 · 기업가치제고계획(자율공시)[11] · 핵심사업 경쟁력 강화, 자산 효율화, 실적 연동형 배당과 자사주 활용의 방향을 제시했다.
자료
금융감독원 전자공시시스템 및 한국거래소 공시 원문.
각주
- 원본 출처 — https://www.daesung.co.kr/en/Business/GreenEnvironment/Korea-Cambridge-Fi
- 원본 출처 — https://www.daesung.co.kr/en/Business/GeneralMachinery/DS-Nachi-Hydraulic
- 원본 출처 — https://kind.krx.co.kr/external/2026/05/15/001500/20260515003277/11013.htm
- 원본 출처 — https://www.daesung.co.kr/en/Business/GreenEnergy/DS-Oil-Gas
- 원본 출처 — https://www.dspower21.co.kr/english.html
- 2026년 반기보고서 — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814002153
- 반기보고서 — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260814002153
- 김영대의 대성산업 주식등의 대량보유상황보고서 — https://kind.krx.co.kr/external/2026/05/04/000529/20260504001167/00636.htm
- 김신한의 대성산업 임원·주요주주 특정증권등 소유상황보고서 — https://kind.krx.co.kr/external/2026/05/04/000509/20260504001114/00634.htm
- 자기주식처분결과보고서 — https://kind.krx.co.kr/external/2026/04/27/000608/20260427001639/00683.htm
- 기업가치제고계획(자율공시) — https://dart.fss.or.kr/dsaf001/main.do?rcpNo=20260420800652
자주 묻는 질문
대성산업 전일 종가는?
2026-10-26 기준 대성산업의 전일 종가는 4,095원이며 전 거래일 대비 -3.87%입니다.
대성산업 상대강도(RS)는?
2026-10-23 기준 대성산업의 장기 RS는 77, 단기 RS는 55입니다. RS는 0부터 100 사이의 상대강도 지표입니다.
대성산업 기업은 어떤 회사인가?
현재 공개된 대성산업 종목 프로필은 다음과 같이 소개합니다. 대성쎌틱 보일러와 주유소를 운영하는 종합 에너지 기업
대성산업의 투자포인트와 리스크는?
2026-08-22 서비스 리서치 기준 투자포인트는 “비현금 평가손실 털고 1Q 최대 영업익·2Q 흑전. 반포·성수 부지 개발·매각과 DS파워 이익으로 자산가치 할인 해소 기대.”이고, 함께 확인할 리스크는 “DS파워는 LNG로 전력·열을 생산해 판매. LNG 가격 상승 또는 전력판매단가 하락 시 발전마진이 축소돼 전사 이익·현금흐름 훼손 가능.”입니다. 이는 투자 관점의 요약이며 매수·매도 권유나 수익 보장이 아닙니다.
대성산업 관련 테마는?
현재 앤트위키 분류에서 대성산업 관련 테마는 팔라듐 (희소금속)입니다. 이 분류는 테마 편입에 따른 수혜나 투자 성과를 보장하지 않습니다.